
お金を借りる審査が不安でも、その不安の中身を切り分ければ、いま申し込んでよい状況かどうかは自分で判断できます。
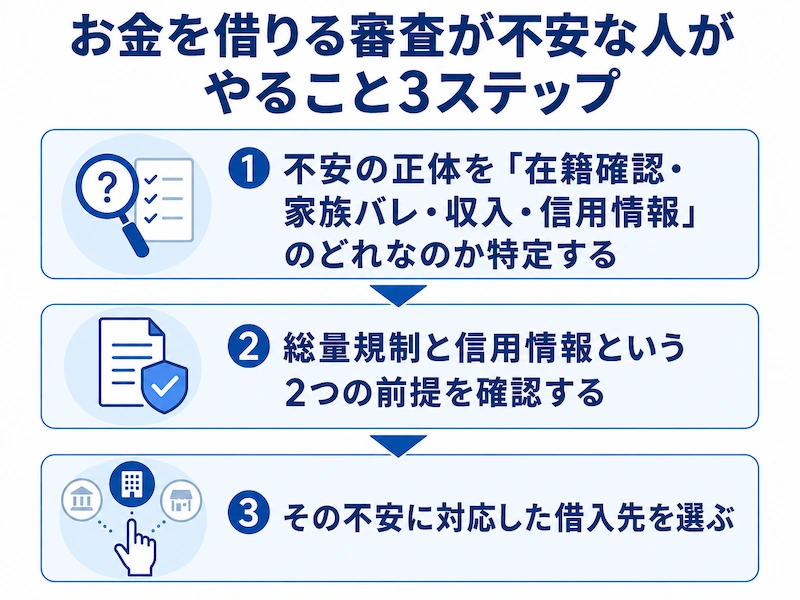
進め方は、①不安の正体を「在籍確認・家族バレ・収入・信用情報」のどれなのか特定する、②総量規制と信用情報という2つの前提を確認する、③その不安に対応した借入先を選ぶ、の3段階です。
たとえば「職場への電話連絡」や「自宅への郵送物」が心配な場合は、原則電話による在籍確認・郵送物なしに対応しているSMBCモビットのような借入先がおすすめです。
本記事では、あなたの状況に合った最適な選択肢を整理していきます。
※お申込の曜日、時間帯によっては翌日以降となる場合があります。
SMBCモビット
金利(実質年率)
3.0~18.0%
融資スピード
最短15分※
電話での在籍確認
原則
電話連絡なし
お金を借りる審査が不安な人は、まず不安の正体を5つに切り分ける
「審査が不安」という言葉は、実際にはまったく違う5つの心配が混ざった状態を指しています。
この5つを切り分けないまま申し込むと、本当は問題のない項目まで過剰に心配してしまい、逆に確認すべき項目を見落とすことになります。
不安は「気持ちの問題」ではなく「情報不足の問題」であることがほとんどです。まずは自分の不安がどのタイプなのかを特定し、その項目だけを潰していきましょう。
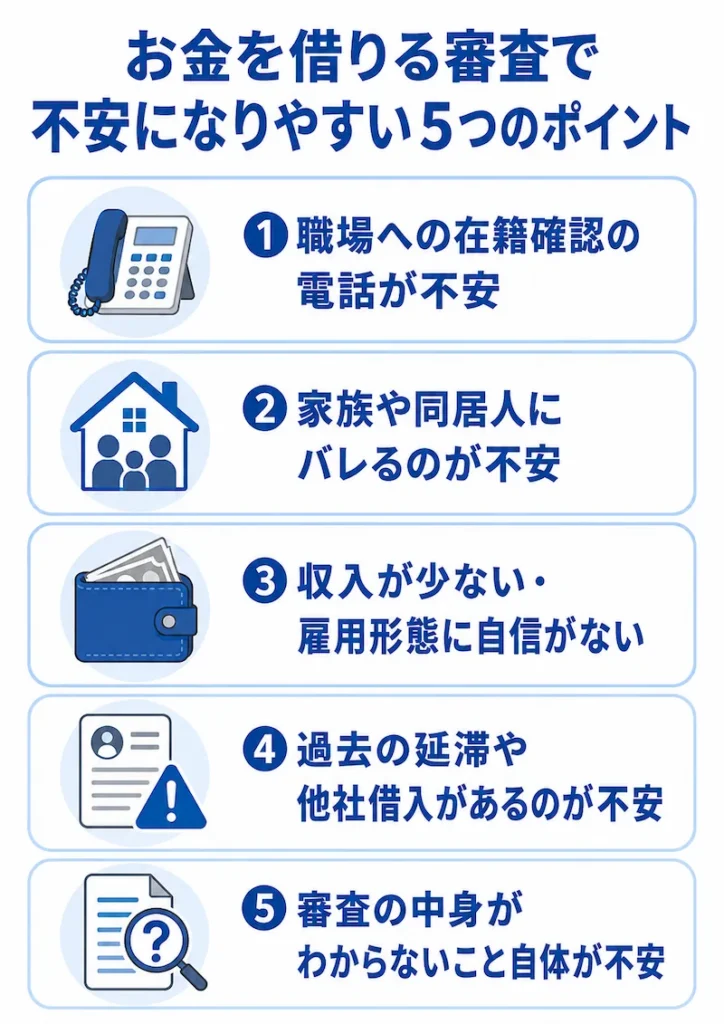
ここでは代表的な5つのタイプを挙げ、それぞれの対処法と、より深く知りたい人向けの詳細記事を案内します。
①職場への在籍確認の電話が不安
もっとも多いのが、勤務先に確認の電話が入って借入がバレるのではないかという不安です。
結論として、大手消費者金融では申込者本人への確認や書類提出で代替される運用が広がっており、電話連絡が原則として行われない会社もあります。
ただし、電話連絡が「絶対にない」と言い切れる会社は存在しません。
あくまで原則として電話をしない運用であり、状況によっては連絡が入る可能性が残ります。この違いを理解しておくことが、不安を正しい大きさに戻す第一歩です。
②家族や同居人にバレるのが不安
自宅への郵送物やカードの存在から家族に知られるのではないか、という不安も根強くあります。
現在はWebから申し込んでアプリやカードレスで利用する形が主流になっており、自宅への郵送物を避けられる選択肢は増えています。
一方で、返済が遅れれば督促の連絡や書面が届くため、バレない状態を保てるかどうかは返済状況に強く左右されます。申し込み方法の工夫だけで完全に隠し通せると考えるのは危険です。
③収入が少ない・雇用形態に自信がない
パート・アルバイト・派遣・契約社員といった雇用形態を理由に、申し込む前から諦めてしまう人は少なくありません。
しかし大手消費者金融の申込条件は「安定した収入があること」であり、正社員であることを条件にはしていないのが一般的です。
重視されるのは収入の金額そのものより、毎月継続して収入があるかどうかです。そのため、勤続期間が短い、収入が不安定といった要素は不利に働くことがあります。
④過去の延滞や他社借入があるのが不安
クレジットカードの支払いを遅らせた経験がある、すでに他社から借りているといったケースでは、信用情報にどう記録されているかが気になるところです。
延滞や他社借入の残高は審査で必ず確認される項目であり、隠すことはできません。
ここで重要なのは、不利な情報があるかどうかは推測ではなく、信用情報の開示請求で事実として確認できるという点です。
⑤審査の中身がわからないこと自体が不安
どの項目がどう評価されるのかが見えないため、漠然と怖いという状態です。
審査基準そのものは各社とも非公開ですが、申込書に書く項目(年収・勤務先・雇用形態・他社借入)と信用情報を突き合わせて判断される流れは共通しています。
つまり、申込内容と信用情報の整合性を事前に自分で確認しておけば、不確定な要素はかなり減らせます。何もわからないまま待つ時間が、不安をいちばん大きくします。
カードローン審査で実際に見られている3つの前提と、不安を事実に変える確認方法
審査の中身は非公開ですが、貸金業者が法律上どうしても守らなければならないルールは公開されています。
ここを押さえるだけで、「自分は借りられるのか」という漠然とした不安が、確認可能な事実に置き換わります。
確認すべき前提は、総量規制・信用情報・申告内容の3つです。
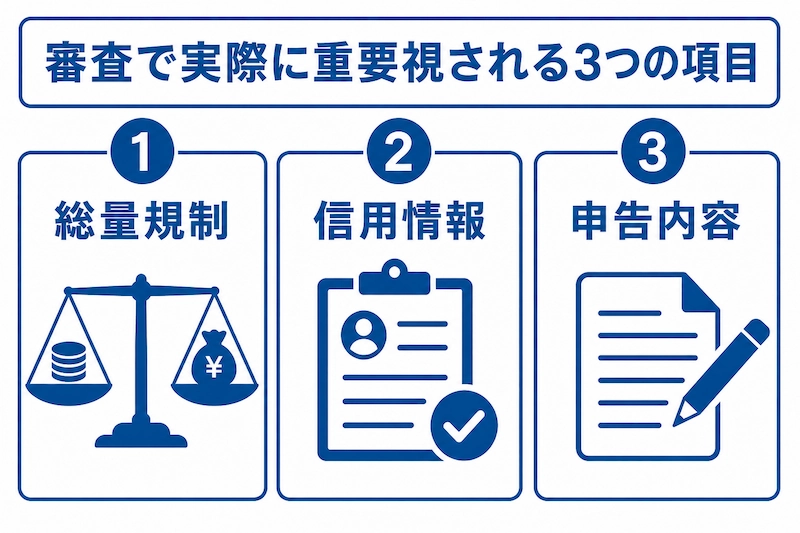
この3つはどの会社に申し込んでも共通して影響するため、会社選びより先に確認しておくべき項目です。
それぞれ、自分で調べられる方法とあわせて解説します。
総量規制により、貸金業者からの借入は年収の3分の1までが原則
消費者金融やクレジットカード会社などの貸金業者からの借入には、年収の3分の1を超える貸付が原則禁止される総量規制が適用されます。
たとえば年収300万円の方であれば、貸金業者からの借入合計額は最大100万円が上限です。
注意したいのは、この上限が1社ごとではなく全社の合計で判断される点です。
すでに他社から借りている場合、その残高を差し引いた枠しか残っていません。年収の3分の1以内であっても、各社の審査によって借入が制限される場合もあります。
信用情報は自分で開示請求でき、不安を事前に事実確認できる
クレジットカードやローンの契約内容、毎月の支払い状況は、指定信用情報機関に記録されています。この情報は本人であれば開示請求ができ、延滞の記録が残っているかどうかを申し込み前に自分で確かめられます。
クレジットカードや携帯端末の分割払いの情報を扱うCICの場合、インターネットからの開示であれば手数料500円で、当日中に自分の記録を確認できます。不安の原因が過去の延滞にあるなら、推測で悩み続けるより開示してしまうほうが早く解決します。
申込内容の申告は、盛らずに正確に書くことが結果的に有利に働く
審査に不安があると、年収を多めに書いたり他社借入を少なく申告したりしたくなるかもしれません。しかし他社借入の残高は信用情報で確認されるため、事実と異なる申告は高い確率で判明し、信用を大きく損なう結果になります。
虚偽の申告があると、その1社に通らないだけでなく、その後の申し込みにも影響が及ぶ可能性があります。多く見せることより、正確に書いて条件に合う金額を申し込むほうが確実です。
まずはご自身の現状を正しく入力し、無理のない希望額で審査を受けてみましょう。
スピーディーに結果を知りたい方には、大手消費者金融の「SMBCモビット」がおすすめです。
少ない入力項目ですぐに結果の目安がわかる「10秒で簡易審査結果表示」などスピードにこだわった対応があるため、審査に不安がある方も第一歩を踏み出しやすいでしょう。
※お申込の曜日、時間帯によっては翌日以降となる場合があります。
SMBCモビット
金利(実質年率)
3.0~18.0%
融資スピード
最短15分※
電話での在籍確認
原則
電話連絡なし
【注意】審査への不安につけ込む「審査なし」の違法業者は絶対に利用しない
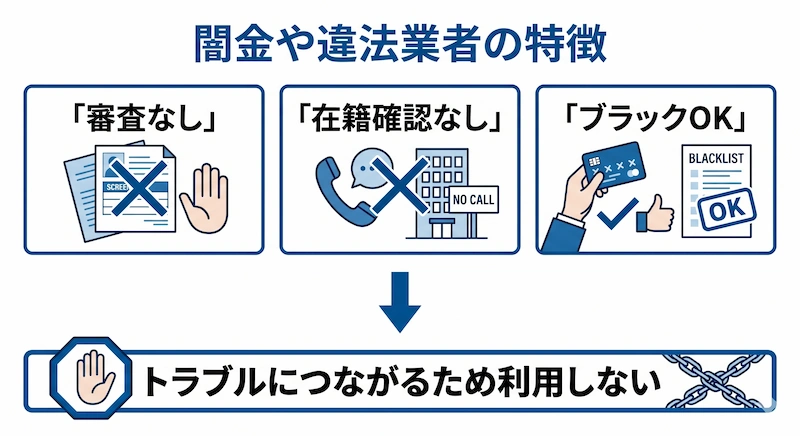
審査に不安を抱えている人ほど狙われやすいのが、「審査なし」「ブラックでも即日融資」などをうたう違法業者です。貸金業者には信用情報の確認や返済能力の調査が法律で義務づけられているため、審査をまったく行わずに貸し付ける業者は、その時点で正規の事業者ではありません。
こうした業者を利用すると、法外な利息を請求されるだけでなく、家族や勤務先への執拗な取り立て、個人情報の悪用といった被害に発展します。
一度関わってしまうと自力で抜け出すのは難しく、被害は借りた金額をはるかに超えて広がります。
ここでは、審査への不安につけ込んでくる代表的な手口と、被害に遭ったときの相談先を確認しておきましょう。
「後払い現金化」「給与ファクタリング」「個人間融資」は手を出さない
後払いサービスで購入した商品を業者に買い取らせて現金を得る後払い現金化や、給与を買い取る形を装った取引、SNSでの個人間融資は、いずれも実質的に違法な高金利の貸付にあたるおそれがあると注意喚起されています。審査がないという入口の手軽さが共通した特徴です。
「審査なしで現金が手に入る」という条件が示された時点で、正規の貸付ではないと判断してください。手数料や買取価格という名目で、実質的に極端な高金利が課されている構造になっています。
お金を借りる審査の不安に関するよくある質問
最後に、審査に不安を抱えている方から特に多い質問をまとめました。どれも申し込み前の判断に直結する内容なので、該当するものがあれば確認しておいてください。
審査が不安なので、複数社に同時に申し込んでも問題ありませんか?
短期間に何社も同時に申し込むのは避けてください。申し込みの記録は信用情報に一定期間残り、各社の審査時に確認されます。同時期に多くの申込履歴があると、資金繰りに余裕がない状況だと受け取られ、不利に働く可能性があります。
まずは条件を比較して1社に絞り、結果が出てから次を検討するのが基本です。どうしても複数を検討したい場合も、間隔を空けて申し込むようにしましょう。
借入希望額は少なめに申し込んだほうがよいですか?
必要以上に大きな金額を希望する理由がないのであれば、実際に必要な金額で申し込むのが妥当です。希望額が小さいほど総量規制の枠に収まりやすく、毎月の返済負担も軽くなります。
ただし、金額を下げれば審査結果が変わると保証されているわけではありません。あくまで返済計画を現実的にするための考え方として捉えてください。借りる前に毎月いくら返すかを決めておくことが、何より重要です。
過去の延滞の記録は、いつまで残りますか?
延滞などの情報が保有される期間は、指定信用情報機関ごとに定められており、契約期間中および完済から一定期間は記録が残るのが一般的です。
正確な保有期間や現在の登録内容は、機関の公式サイトと開示請求で確認するのが確実です。
在籍確認の電話は本当にかかってこないのですか?
どの会社であっても「電話連絡が絶対にない」と言い切れるわけではありません。あくまで原則として電話をしない運用であり、状況によって連絡が必要になる場合があります。
不安がある場合は、申し込み時に相談したうえで、勤務先を確認できる書類をあらかじめ用意しておくとスムーズです。
収入が年金や家族からの仕送りだけでも申し込めますか?
消費者金融のカードローンは、本人に安定した定期収入があることが申込条件です。そのため、本人の就労による収入がない場合は対象外となるのが一般的で、収入の種類によっては申し込めないことがあります。
まとめ:不安の正体を切り分ければ、申し込む前にできることは多い
お金を借りる審査が不安なとき、その不安は「在籍確認」「家族へのバレ」「収入や雇用形態」「過去の延滞や他社借入」「審査の中身がわからないこと」の5つに分けられます。まとめて悩むから大きく見えるだけで、1つずつ確認すれば潰せる項目がほとんどです。
総量規制の枠は年収から計算でき、信用情報は開示請求で事実確認できます。申告内容を正確にそろえ、必要な金額まで希望額を絞れば、申し込み前にできる準備は一通り完了します。
職場への電話連絡や手続きの負担が不安の中心なら、原則電話による在籍確認なしで、Webから申し込めるSMBCモビットが候補になります。
準備が整ったら、まずは公式サイトで貸付条件を確認し、ご自身の状況に合うかどうかを確かめてみてください。
カードローン
会社金利(実質年率)
電話での在籍確認
融資スピード
無利息期間
SMBCモビット
3.0~18.0%
原則
電話連絡なし最短15分※₃
なし
プロミス
2.5~18.0%
原則電話による
在籍確認なし最短3分※₁
初回借入の翌日から
30日間※₄
※₃お申込の曜日、時間帯によっては翌日以降となる場合があります。
※₄メールアドレス登録とWeb明細利用の登録が必要です