

東京で「絶対に借りられる」消費者金融はありません。それでも、審査の見方が異なる会社を順番に当たれば、借りられる可能性を広げることはできます。
具体的には、まずWebで申し込める大手消費者金融で借入可能かを確かめ、難しければフタバやエイワなど都内で手続きできる中小消費者金融、それでも難しければ区市町村の社会福祉協議会という順で検討します。
口コミでも、大手に断られた後に池袋や錦糸町の店舗で面談を受け、5万円ほどの少額を借りられたという声があります。
ただし、「絶対」「審査なし」をうたう業者はヤミ金の疑いが強く、正規の業者でも返済が滞れば信用情報に記録が残ります。借りる前に返済の見通しを立てておくことが大切です。
そのため最初の一歩としては、申込から借入までWeb完結で、原則電話の在籍確認なしで進められるSMBCモビットで借入できるかを確認しておくと安心です。
中小消費者金融に申し込む前に、まずは公式サイトで条件を確かめてみてください。
\審査が不安な人におすすめ/
※お申込の曜日、時間帯によっては翌日以降となる場合があります。
SMBCモビット
金利(実質年率)
3.0~18.0%
融資スピード
最短15分※
電話での在籍確認
原則
電話連絡なし
- 東京で「絶対借りられる」消費者金融はない|それでも借入の可能性を広げる考え方
- 中小と並行して検討したい大手消費者金融
- 東京で申し込める中小消費者金融7社の比較
- 【口コミあり】都内の店舗・窓口で相談できる中小消費者金融3選
- 【口コミあり】東京からWeb・郵送で申し込める中小消費者金融4選
- 東京の中小消費者金融で審査に通る可能性を上げる3つのコツ
- スーパーブラック・申し込みブラックでも東京で借りられる?口コミからわかる現実
- 中小消費者金融でも借りられないときの代替手段
- 【注意】「東京で絶対借りられる」「審査なし」をうたう業者はヤミ金を疑う
- 東京で借りられる消費者金融に関するよくある質問(FAQ)
- まとめ|東京で借りるなら「大手→中小→公的制度」の順に検討しよう
- 参考リンク・出典
東京で「絶対借りられる」消費者金融はない|それでも借入の可能性を広げる考え方
消費者金融は、大手でも中小でも貸金業法に基づいて営業しています。貸金業法では、貸付の前に返済能力を調査することが義務づけられており、年収の3分の1を超える貸付も原則禁止(総量規制)されています。
金融庁の「貸金業法Q&A」でも、この総量規制の考え方が案内されています。
つまり、審査をせずに貸す、誰にでも必ず貸すという正規業者は存在しません。「絶対借りられる」と宣伝している時点で、法律を守っていない業者と考えるべきです。
一方で、審査の「見方」は会社ごとに異なります。大手はスコアリング中心の審査でスピードに強く、中小は面談や電話で今の収入や返済状況をていねいに確認する傾向があります。
大手で断られた人が中小で借りられたという口コミがあるのは、この審査方法の違いによるものです。
東京で借入先を探すなら、次の順番で検討すると無駄な申込を減らせます。
- 1番目:大手消費者金融(SMBCモビット・プロミス)で借入可能かを確認する
- 2番目:フタバ・エイワ・セントラル・フクホーなど、都内で手続きできる中小消費者金融に相談する
- 3番目:お住まいの区市町村の社会福祉協議会で、生活福祉資金などの公的な貸付を相談する
なお、短期間に何社も申し込むと、信用情報に申込履歴が重なり審査で不利になることがあります。1社ずつ結果を確認しながら進めてください。
中小と並行して検討したい大手消費者金融
大手消費者金融は審査が厳しいと思われがちですが、パートやアルバイトでも安定した収入があれば申込の対象になります。中小より金利の上限が低く、Web完結で手続きできるため、まず大手で借入可能かを確かめておくのが効率的です。
とくにSMBCモビットとプロミスは、公式サイトで申込前に借入可能かの目安を確認でき、原則電話による在籍確認なしで手続きを進められます。スペックは次のとおりです。
| 会社名 | 実質年率 | 融資時間 |
|---|---|---|
| SMBCモビット | 3.0%〜18.0% | 最短15分※ |
| プロミス | 2.5%〜18.0% | 最短3分※ |
※SMBCモビット:お申込の曜日、時間帯によっては翌日以降となる場合があります。
※プロミス:お申込み時間や審査によりご希望に添えない場合がございます。
2社の特徴と、どんな人に向いているかは次のとおりです。
- SMBCモビット:SMBCグループの消費者金融で、対象年齢は20歳以上74歳以下。Web完結なので郵送物がなく、家族や職場に知られたくない人に向いています
- プロミス:上限金利は年18.0%で、初回借入の翌日から30日間※の無利息期間があります。借入はWeb・アプリ・振込・提携コンビニATMで行えます
※メールアドレス登録とWeb明細利用の登録が必要です
大手で難しいと判断された場合に、中小消費者金融へ進むのが無駄のない順番です。逆に、中小に先に申し込んで落ちると、その申込履歴が大手の審査で不利に働くこともあります。
\中小に申し込む前にチェック/
カードローン
会社金利(実質年率)
電話での在籍確認
融資スピード
無利息期間
SMBCモビット
3.0~18.0%
原則
電話連絡なし最短15分※₃
なし
プロミス
2.5~18.0%
原則電話による
在籍確認なし最短3分※₁
初回借入の翌日から
30日間※₄
※₃お申込の曜日、時間帯によっては翌日以降となる場合があります。
※₄メールアドレス登録とWeb明細利用の登録が必要です
東京で申し込める中小消費者金融7社の比較
この記事で紹介する中小消費者金融7社は、いずれも金融庁の登録貸金業者情報検索サービスで登録を確認できる正規の貸金業者です。東京での手続き方法と金利を一覧にすると、次のとおりです。
| 業者名 | 実質年率 | 東京での手続き |
|---|---|---|
| エイワ | 年17.9507%〜19.9436% | 都内4店舗で対面 |
| セントラル | 年4.80%〜18.00% | 都内4か所の自動契約コーナー |
| ダイレクトワン | 年4.9%〜18.0% | 日本橋の店頭窓口・Web |
| フタバ | 年14.959%〜17.950% | Web申込+郵送 |
| プランネル | 年4.5%〜18.0% | Web申込・スマホ完結 |
| アロー | 年14.95%〜19.94% | Web申込のみ |
| フクホー | 年7.30%〜20.00% | Web申込+郵送 |
※2026年9月時点の各社公式サイトの情報です。申込前に必ず公式サイトで最新の条件を確認してください。
表に入りきらない各社の特徴は次のとおりです。
- エイワ:池袋・錦糸町・蒲田・八王子の都内4店舗で、面談による審査を行う対面重視の業者
- セントラル:上野・新橋・新宿・池袋に自動契約コーナーがあり、土日祝も手続き可能
- ダイレクトワン:日本橋に店頭窓口があり、初回は借入翌日から55日間の無利息期間がある
- フタバ:千代田区に本社を置く1963年設立の老舗。初回30日間の無利息期間あり
- プランネル:千代田区に本社があり、20歳〜85歳まで申し込める
- アロー:名古屋本社のWeb完結型で、アプリを使えば郵送物なしで手続きできる
- フクホー:大阪本社で来店不要。東京からでもWeb申込と郵送で契約できる
対面で事情を説明したい人はエイワ・セントラル・ダイレクトワン、人と会わずに進めたい人はフタバ・プランネル・アロー・フクホーが候補になります。ここからは、各社の詳細と実際に利用した人の口コミを紹介します。
【口コミあり】都内の店舗・窓口で相談できる中小消費者金融3選
- 「大手の審査に通らなかった」
- 「もう借りられる場所がないかもしれない」
そう感じている人でも、相談の余地が残っているのが中小消費者金融です。東京都内には、店舗や自動契約コーナー、店頭窓口を構えて手続きできる正規の中小業者があります。
ここでは、都内で直接手続きでき、実際に借りられたという口コミがある3社を紹介します。ただし、どの業者も審査はあり、延滞中や総量規制を超えている場合は借りられません。
エイワ|池袋・錦糸町など都内4店舗で対面相談ができる

エイワは1961年創業の中小消費者金融で、全国に店舗を展開しています。東京都内には池袋・錦糸町・蒲田・八王子の4店舗があり、いずれも平日9時〜18時に営業しています。
申込自体はインターネットや電話で受け付けていますが、契約は原則として店舗での面談です。地域や年齢によっては来店不要の「お届けサービス」を利用できる場合もあります。
面談では、書類上の数字だけでなく今の仕事や生活の状況、返済の見通しを直接聞いたうえで判断されます。過去に債務整理をした人でも、期間が空いていて返済能力が確認できれば相談に応じてもらえたという口コミがあります。
| エイワの基本情報 | |
|---|---|
| 実質年率 | 年17.9507%〜19.9436% |
| 融資額 | 1万〜50万円 |
| 対象年齢 | 20歳〜84歳 |
| 都内の店舗 | 池袋・錦糸町・蒲田・八王子 |
| 契約方法 | 原則来店による面談 |
| 登録番号 | 関東財務局長(15)第00154号 |
※2026年9月時点の公式サイトの情報です。金利は10万円未満が年19.9436%、10万円以上が年17.9507%です。
実際に利用した人の口コミ
債務整理してからどこにも通らなかったけど、エイワは面談で話を聞いてくれて5万円借りることができました。任意整理から7、8年経っていたのもあるけど、初めて「人を見てくれた」と感じました。
他社で断られて精神的にキツかったけど、エイワではちゃんと対応してくれて本当に救われました。現金をその場でもらえたのも助かりました。
口コミからわかること
- 債務整理から一定期間が空いていれば、相談に乗ってもらえる可能性がある
- 面談で仕事や生活の事情を説明でき、書類だけでは伝わらない部分を補える
- 審査に通れば、来店当日に現金を受け取れたケースもある
- 店舗に足を運ぶ必要があるため、平日の日中に時間を取れる人向け
エイワの審査で落ちやすいケースや落ちた後の動き方は、「【口コミあり】エイワに申し込んだけど審査落ち…原因と対処法とは?」で詳しく解説しています。
一方で、平日に店舗へ行くのが難しい人には、申込から借入までWeb完結で手続きできる大手消費者金融も選択肢になります。
たとえばSMBCモビットは、原則電話の在籍確認なしで最短15分※の融資に対応しています。
※SMBCモビット:お申込の曜日、時間帯によっては翌日以降となる場合があります。
\店舗に行く時間がない人向け/
※お申込の曜日、時間帯によっては翌日以降となる場合があります。
SMBCモビット
金利(実質年率)
3.0~18.0%
融資スピード
最短15分※
電話での在籍確認
原則
電話連絡なし
セントラル|都内4か所の自動契約コーナーとWeb申込を使い分けられる

セントラルは愛媛県松山市に本社を置く中小消費者金融です。東京都内には上野浅草口・新橋・新宿歌舞伎町・池袋の4か所に自動契約コーナーがあり、個室の自動契約機で申込からカード発行まで進められます。
自動契約コーナーの営業時間は平日9時〜20時、土日祝9時〜18時です。Webから申し込んでおき、カードの受け取りだけ自動契約コーナーで行う使い方もできます。
融資額は1万〜300万円と中小の中では幅が広く、最大30日間の無利息期間もあります。借入はセントラルATMのほか、セブン銀行ATMでも利用できます。
| セントラルの基本情報 | |
|---|---|
| 実質年率 | 年4.80%〜18.00%(100万円以上は年15.00%まで) |
| 融資額 | 1万〜300万円 |
| 対象年齢 | 20歳〜69歳 |
| 無利息期間 | 最大30日間 |
| 都内の拠点 | 上野浅草口・新橋・新宿歌舞伎町・池袋(自動契約コーナー) |
| 登録番号 | 四国財務局長(10)第00083号 |
※2026年9月時点の公式サイトの情報です。
実際に利用した人の口コミ
新宿の店舗を使いました。Webで仮申込をしてから電話があり、そのまま店舗で手続き。最初は緊張していましたが、説明も丁寧で安心感がありました。大手に落ちた直後だったので本当に助かりました。
他社3社に断られたあと、セントラルにネットから申し込んだところ、翌日に電話がありスムーズに進みました。少額ですが6万円借りられ、30日無利息だったのもありがたかったです。スタッフの対応も好印象でした。
口コミからわかること
- Web申込の後に電話でのフォローがあり、手続きの不安が小さい
- 自動契約コーナーとWebを組み合わせられ、対面が苦手な人でも使いやすい
- 大手に断られた後に借りられたという声が複数ある
- 初回の無利息期間で、少額の短期利用なら利息を抑えやすい
セントラルの審査に落ちる人の特徴は、「【セントラル審査の口コミ】落ちた人の特徴と対処法!審査は甘い?」でまとめています。
ダイレクトワン|日本橋に店頭窓口あり。初回55日間の無利息が使える
ダイレクトワンは静岡県沼津市に本社を置く中小消費者金融で、貸金業登録は東海財務局長(15)第00027号です。東京・神奈川・静岡・山梨・愛知に店舗があり、都内では日本橋プラザ(中央区日本橋室町、東京メトロ三越前駅近く)の店頭窓口を利用できます。
日本橋プラザの営業時間は平日10時〜17時で、土日祝は休みです。Webから申し込み、カードの受け取りや相談だけ窓口で行う使い方もできます。
大きな特徴は、初回借入の翌日から55日間の無利息期間です。ただし、無利息期間中に返済期日が来た場合は、約定の返済額を支払う必要があります。
| ダイレクトワンの基本情報 | |
|---|---|
| 実質年率 | 年4.9%〜18.0% |
| 融資額 | 1万〜300万円 |
| 対象年齢 | 20歳〜74歳 |
| 無利息期間 | 初回借入の翌日から55日間 |
| 都内の拠点 | 日本橋プラザ(平日10時〜17時) |
| 登録番号 | 東海財務局長(15)第00027号 |
※2026年9月時点の公式サイトの情報です。
実際に利用した人の口コミ
事業資金で急遽必要になり、店舗に直接行ってその場で申し込みました。過去にプロミスやアコムも利用したことがありますが、対応が丁寧で安心できました。30分ほどで審査が通り、カードを受け取って即日借入できたのはありがたかったです。
他社で落ちた経験があり不安でしたが、Webから申し込んで2日後に審査通過の連絡が来ました。職場に電話はありましたが個人名だったので問題なし。初回の55日無利息もうれしいですね。
口コミからわかること
- 店頭窓口で申し込めば、その日のうちにカードを受け取れたケースがある
- 年収200万円台の派遣社員でも審査に通った事例がある
- 勤務先への電話確認はあるが、個人名でかけてもらえる
- 55日間の無利息期間は、中小の中でも長い部類
ダイレクトワンの審査に落ちやすい人の特徴は、「【ダイレクトワン審査の口コミ】審査は厳しい?落ちる人の特徴」で解説しています。
【口コミあり】東京からWeb・郵送で申し込める中小消費者金融4選
店舗に行かなくても、Web申込や郵送で契約できる中小消費者金融なら東京から利用できます。人と会わずに手続きを進めたい人や、平日に店舗へ行けない人に向いた方法です。
ただし、書類を郵送でやり取りする業者は、店舗型より着金まで日数がかかることがあります。今日中にお金が必要な場合は、郵送型だけに頼らず大手消費者金融も並行して検討してください。
フタバ|創業60年超の老舗。初回30日間無利息と平日の即日振込に対応

フタバ株式会社は、東京都千代田区に本社を置く1963年設立の中小消費者金融です。貸金業登録は東京都知事(5)第31502号で、日本貸金業協会にも加盟しています。
申込はパソコンやスマホからWebで行い、契約書類は郵送でやり取りします。店舗に出向く必要がないため、平日の日中に時間を取りにくい人でも進めやすいのが特徴です。
審査完了が平日16時までなら即日振込に対応しており、初めての利用なら30日間の無利息期間もあります。融資額は1万〜50万円なので、まずは少額で申し込むのが現実的です。
| フタバの基本情報 | |
|---|---|
| 実質年率 | 年14.959%〜17.950% |
| 融資額 | 1万〜50万円 |
| 無利息期間 | 初回30日間 |
| 即日振込 | 平日16時までの審査完了で可能 |
| 契約方法 | Web申込+書類の郵送 |
| 登録番号 | 東京都知事(5)第31502号 |
※2026年9月時点の公式サイトの情報です。
実際に利用した人の口コミ
他社で断られて不安だったけど、フタバは申し込んだ当日に対応してくれて本当に助かった。電話確認も職場にかからず、書類のやり取りだけで済んだのもありがたい。
東京にしか店舗がないって聞いて不安だったけど、電話で丁寧に案内してくれて安心感があった。借入は5万円で、初回無利息で返済もスムーズ。申込から着金まで1時間くらいだったと思う。
口コミからわかること
- 60年以上の営業実績と登録番号が確認でき、違法業者との違いが明確
- 平日の早い時間に手続きを終えれば、当日中の振込を狙いやすい
- 初回30日間の無利息期間があり、少額を短期間で返す使い方に向いている
- 電話での案内がていねいで、初めて中小を利用する人にも好評
プランネル|千代田区に本社。20歳〜85歳まで申し込めるフリーローン
プランネルは東京都千代田区紀尾井町に本社を置く中小消費者金融です。貸金業登録は東京都知事(13)第07439号で、登録の更新回数からも長く営業を続けていることがわかります。
主力の「フリーローン300」は、20歳〜85歳まで申し込めるのが特徴です。高齢で他社の年齢条件から外れてしまった人や、年金収入がある人でも相談できます。
申込はWebで24時間受け付けており、アプリを使えばスマホ完結で郵送物なしの手続きも可能です。一方で融資額は10万円からなので、1万〜数万円だけ借りたい人には向いていません。
| プランネル(フリーローン300)の基本情報 | |
|---|---|
| 実質年率 | 年4.5%〜18.0% |
| 融資額 | 10万〜300万円 |
| 対象年齢 | 20歳〜85歳 |
| 契約方法 | スマホ完結(アプリ)または郵送 |
| 登録番号 | 東京都知事(13)第07439号 |
※2026年9月時点の公式サイトの情報です。
実際に利用した人の口コミ
他の会社では年齢のせいか申し込みすらできなかったのですが、プランネルは85歳までOKと知ってダメ元で申し込みました。結果、スムーズに審査が通り、50万円の融資を受けられました。年金しか収入がない自分にも対応してくれて、本当にありがたかったです。
自営業で収入が不安定なため、他社では何度か審査に落ちていました。プランネルは過去の自己破産歴も確認したうえで、誠実に対応してくれました。担当者の方もとても親切で、書類提出から2日ほどで入金。対応の速さにも驚きました。
口コミからわかること
- 年齢条件が85歳までと広く、高齢の人や年金収入の人も相談できる
- 過去の履歴だけでなく、今の収支を聞いたうえで判断される
- 書類提出から入金まで2日ほどかかるケースがあり、即日向きではない
- 他社借入が年収の3分の1に近い場合は、プランネルでも否決されている
プランネルで審査に落ちた人の口コミは、「【口コミ掲載あり】プランネルフリーローンの審査に落ちた原因と対処法」にまとめています。
アロー|名古屋本社のWeb完結型。東京からスマホで申し込める
アローは名古屋市に本社を置く中小消費者金融で、貸金業登録は愛知県知事(6)第04195号です。店舗は名古屋にしかありませんが、申込はネットのみで受け付けており来店不要なので、東京からでも利用できます。
アプリを使って申し込めば郵送物なしでWeb上で手続きが完結し、通常の申込では書類を郵送で提出します。審査は最短45分で完了し、申込の時間帯によってはその日のうちに振り込まれます。
口コミでは、過去の債務整理を正直に伝えたうえで借りられたという声がある一方、追加書類を求められて借入まで数日かかったという声もあります。
| アローの基本情報 | |
|---|---|
| 実質年率 | 年14.95%〜19.94% |
| 融資額 | 最大200万円 |
| 対象年齢 | 21歳〜70歳 |
| 申込方法 | ネットのみ(アプリなら郵送物なし) |
| 登録番号 | 愛知県知事(6)第04195号 |
※2026年9月時点の公式サイトの情報です。
実際に利用した人の口コミ
大手は全滅でしたが、過去の債務整理を正直に話したら10万円可決されました。本当に助かりましたし、ここから実績を作って信用を回復させたいと思います。
午前中に申し込んだらその日のうちに振り込まれて、独自審査とは思えない対応の早さに驚きました。電話の担当者さんも、こちらの事情を親身になって聞いてくれたので安心できました。
口コミからわかること
- 過去の債務整理を隠さず伝えたうえで、借りられた事例がある
- 午前中に申し込めば、当日中の振込を狙いやすい
- 状況によっては源泉徴収票などの追加書類を求められる
- 21歳未満は申し込めないので、年齢条件を先に確認しておく
アローの審査に通る人と落ちる人の違いは、「消費者金融アローの審査は甘い?口コミから判明した「通る人・落ちた人」の決定的な違い」で詳しく紹介しています。
フクホー|来店不要で東京からでも契約できる大阪の老舗

フクホーは大阪市に本店を置く、創業50年以上の中小消費者金融です。都内に店舗はありませんが、来店不要でWeb申込と書類の郵送によって契約でき、東京在住の利用者からも口コミが寄せられています。
公式サイトでは最短即日の融資にも対応していると案内されていますが、申込の時間帯や書類の到着状況によっては翌日以降になります。口コミでは、書類を送ってから2〜3日で振り込まれたという声が多く見られます。
過去に延滞や債務整理の経験がある人でも、現在の収入と生活状況によっては借りられたという口コミがあります。一方で、他社の延滞が続いている場合や総量規制を超える場合は、フクホーでも審査に通りません。
| フクホーの基本情報 | |
|---|---|
| 実質年率 | 5万円以上10万円未満:年7.30%〜20.00% 10万円以上100万円未満:年7.30%〜18.00% 100万円以上:年7.30%〜15.00% |
| 融資額 | 5万〜200万円 |
| 契約方法 | 来店不要(Web申込+郵送) |
| 融資スピード | 最短即日(申込時間帯による) |
| 登録番号 | 大阪府知事(07)第12736号 |
※2026年9月時点の公式サイトの情報です。
実際に利用した人の口コミ
東京在住でも郵送対応で借りられました。書類を送ってから2日後に指定口座に振り込み。中小の中では一番信頼できました。
スマホで申し込んで、郵送でやり取りしました。電話での対応がとても丁寧で、ブラック状態でもちゃんと対応してくれました。
口コミからわかること
- 東京に住んでいても、郵送契約で問題なく借りられる
- 電話対応がていねいで、手続き中の不安が小さい
- 申込から着金までは2〜3日かかるケースが多く、急ぎの用途には不向き
- 来店不要なので、店舗に出入りするところを見られたくない人に向いている
フクホーの審査に通る人と落ちる人の違いは、「【口コミあり】フクホーの審査に落ちた原因と通る人の特徴」で口コミをもとに整理しています。
フクホーのように大阪に拠点を置く中小業者は、「【口コミあり】大阪ですぐ借りれる街金はどこ?安全な消費者金融8選」でも比較しています。
なお、ダイレクトワンの口コミにもあったように、中小消費者金融の多くは申込内容の確認のために勤務先へ電話をかけて在籍確認を行います。職場に電話が入るのを避けたい場合は、申し込む前に各社へ確認しておきましょう。
一方でSMBCモビットは、原則電話による在籍確認なしで手続きを進められます。申込から借入までWeb完結で手続きでき、最短15分※の融資に対応しています。
※SMBCモビット:お申込の曜日、時間帯によっては翌日以降となる場合があります。
\職場への電話が不安な人向け/
※お申込の曜日、時間帯によっては翌日以降となる場合があります。
SMBCモビット
金利(実質年率)
3.0~18.0%
融資スピード
最短15分※
電話での在籍確認
原則
電話連絡なし
東京の中小消費者金融で審査に通る可能性を上げる3つのコツ
中小消費者金融は面談や電話で事情を聞いてくれるとはいえ、誰でも無条件に借りられるわけではありません。審査で見られるのは、今の収入で無理なく返済できるかどうかです。
少しでも審査に通る可能性を上げるために、申し込む前に次の3点を準備しておきましょう。
必要書類を事前にそろえておく
運転免許証などの本人確認書類に加え、給与明細や源泉徴収票などの収入証明書類、公共料金の領収書などを求められることがあります。
とくに中小業者は、書類から生活の実態や収入の安定性を確認するため、書類がそろっているだけで手続きがスムーズに進みます。郵送型のフタバやフクホーでは、書類の不備が着金の遅れに直結するので注意してください。
希望額は10万円以内に抑える
初めての申込でいきなり高額を希望すると、返済能力に不安を持たれる可能性があります。中小消費者金融では、1万〜5万円程度の少額から取引を始めるのが一般的です。
まずは本当に必要な金額だけを申し込み、きちんと返済して実績を積めば、増額の相談もしやすくなります。
他社借入件数・延滞履歴を正直に伝える
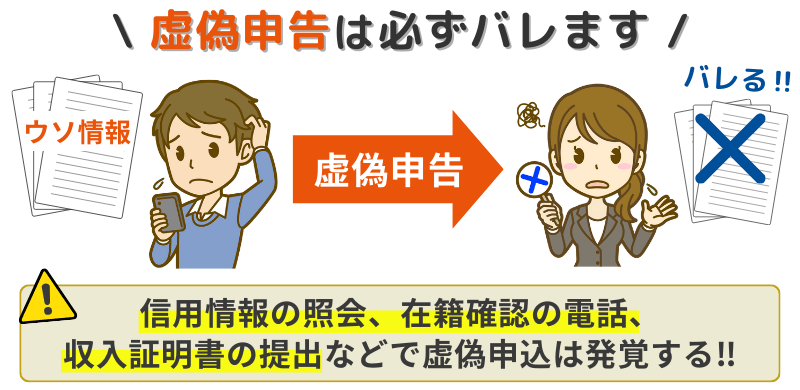
審査では必ず信用情報機関の記録が照会されるため、他社の借入件数や延滞の事実を隠してもすぐにわかります。申告内容と信用情報が食い違うと、それだけで否決の理由になります。
とくに対面で審査を行うエイワなどでは、誠実さや受け答えも判断材料の一つです。不利な情報でも正直に伝え、どう返済していくかを具体的に説明するほうが信頼につながります。
申込内容の嘘がどのように発覚するのかは、「カードローンの嘘は絶対バレる!他社借入・年収を偽るリスクと対策」で詳しく解説しています。
スーパーブラック・申し込みブラックでも東京で借りられる?口コミからわかる現実
「スーパーブラックでも借りれた」「申し込みブラックでも借りれた」という口コミを探している人も多いはずです。結論から言うと、今まさに延滞している状態や、総量規制を超える借入がある状態では、大手でも中小でも正規の業者からは借りられません。
一方で、記録が残っていても状況によっては中小で借りられたという口コミもあります。まずは自分がどの状態なのかを整理しましょう。
スーパーブラックとは|信用情報に複数の金融事故が残っている状態
スーパーブラックは正式な用語ではなく、長期延滞・債務整理・強制解約といった金融事故の記録が、信用情報に重なって残っている状態を指す俗称です。
信用情報機関のCICでは、延滞などの「異動」を含むクレジット情報は、契約期間中と契約終了後5年以内保有されると案内しています。この期間は大手の審査に通るのは難しく、記録が消えるまでは中小消費者金融が現実的な相談先になります。
申し込みブラックとは|短期間に申込が集中している状態
申し込みブラックは、短期間に何社もカードローンに申し込んだことで、審査に通りにくくなっている状態です。CICでは、申込の記録(申込情報)は6か月間保有されます。
申込が重なっている人は、新たな申込を控えて記録が消えるのを待つのが基本です。どうしても申し込む場合は、1社ずつ結果を確認してから次に進んでください。
「借りられた」口コミに共通する3つの条件
この記事で紹介した口コミを見ると、事故の記録があっても借りられた人には共通点があります。
- 延滞がすでに解消している:現在進行形の延滞がない
- 債務整理から年数が経っている:エイワの口コミでは任意整理から7、8年経っていた
- 今の収入が安定していて、希望額が少額:5万〜10万円程度からのスタートが多い
また、アローやプランネルの口コミのように、過去の債務整理や自己破産を隠さず伝えたうえで判断してもらった人がほとんどです。
反対に、今も延滞が続いている人や、借入が年収の3分の1を超えている人は、申込を重ねるほど状況が悪くなります。その場合は次の「代替手段」で紹介する公的な制度や、弁護士・司法書士への相談を優先してください。
中小消費者金融でも借りられないときの代替手段
中小消費者金融でも借入が難しい場合は、借入以外の方法や公的な制度に目を向けましょう。時間はかかるものの、正規のルートで生活を立て直す手段が東京にも用意されています。
スマホ後払い・アプリ系の決済サービスを使う
ペイディやバンドルカードなど、スマホで後払いやチャージができるサービスもあります。1万〜5万円程度の買い物代金であれば、こうしたサービスで支払いを先送りできる場合があります。
ただし、後払いも返済が遅れれば延滞として扱われ、利用停止や手数料の発生につながります。現金そのものを借りる手段ではない点にも注意してください。
主なサービスの特徴は、「審査なし!後払いアプリおすすめ22選【2026年最新】口コミとすぐに使える決済サービス」で比較しています。
東京都の生活福祉資金(区市町村の社会福祉協議会が窓口)を相談する
東京都では、東京都社会福祉協議会が実施主体となって生活福祉資金貸付制度を運営しています。所得の少ない世帯や、障害者・介護が必要な高齢者のいる世帯を対象に、無利子または低利子で資金を貸し付ける制度です。
一時的に生活費が足りないときの「緊急小口資金」や、失業などで生活の立て直しが必要な世帯向けの「総合支援資金」などがあります。東京都福祉局の「生活福祉資金貸付制度について」でも、制度の全体像が案内されています。
申込先は都庁ではなく、お住まいの区市町村の社会福祉協議会です。審査や面談があり、申込から入金まで日数がかかるため、早めに相談しておくことをおすすめします。
公的な貸付制度の種類と着金までの日数は、「国からお金を借りる方法9選|無利子で借りられる制度と着金までの日数を比較」で比較しています。役所での相談の流れは「市役所でお金を借りる方法はある?相談できる窓口と最短即日で用意する手段」もあわせて確認してください。
【注意】「東京で絶対借りられる」「審査なし」をうたう業者はヤミ金を疑う
「絶対借りられる」と検索している人ほど、ヤミ金(無登録の違法業者)に狙われやすくなります。SNSの個人間融資や、「ブラックOK」「審査なし即日」といった広告は、正規業者ではない可能性が高いと考えてください。
ヤミ金から借りると、法外な利息や自宅・職場への取り立てで生活がさらに苦しくなります。ホームページが整っていたり、実在の会社名に似せていたりするケースもあるため、見た目では判断できません。
申し込む前に、次の手順で登録番号を必ず確認しましょう。
- 東京都知事登録の業者:東京都産業労働局の「貸金業登録業者検索」で、登録番号と商号・所在地が一致するか確認する
- 財務局登録の業者:金融庁の「登録貸金業者情報検索サービス」で、全国の登録業者を照合する
- 怪しい業者に心当たりがある場合:東京都産業労働局が公表している「無登録業者(ヤミ金融の疑いがある業者)」の一覧に名前がないか確認する
登録番号がない、検索しても出てこない、商号や電話番号が一致しない業者とは、絶対に取引しないでください。
口コミで名前が挙がる業者の登録状況を調べてみた
「絶対借りれる」「ブラックでも借りれた」といった口コミでは、正規の貸金業者か確認できない名前もよく見かけます。そこで、口コミ検索で名前が挙がる業者を、金融庁の「登録貸金業者情報検索サービス」で商号検索してみました。
| 検索した名称 | 検索結果(2026年9月時点) |
|---|---|
| フレンズ(街金フレンズ) | 該当なし(千葉県の別法人1件のみ) |
| カリル | 該当なし |
| ハシラ | 該当なし |
| カリネコ | 該当なし |
| 極甘審査ファイナンス | 該当なし |
| ハート | 該当なし |
※商号の一部で検索した結果です。広告上の名称と登録上の商号が異なる正規業者もあるため、最終的には登録番号で照合してください。
登録番号を示さない業者や、検索しても登録が見つからない業者とは取引しないでください。名称だけでは判断できないため、申し込む前に必ず登録番号を確認する習慣をつけましょう。
東京で借りられる消費者金融に関するよくある質問(FAQ)

東京にしか営業所がない中小消費者金融ってあるの?
あります。貸金業者は、営業所が1つの都道府県内だけにある場合は都道府県知事、複数の都道府県にある場合は財務局長の登録を受けます。
そのため、フタバのように「東京都知事」の登録番号を持つ業者は、営業所が東京都内だけということになります。ただし、Web申込と郵送で契約できる業者なら、住まいが都外でも申し込める場合があります。
対面じゃないと審査に通らないって本当?
対面でなくても、収入や信用情報などの条件を満たしていれば審査には通ります。中小の中には原則として来店が必要な業者(エイワなど)もありますが、フタバやフクホーのようにWeb申込と郵送で完結する業者もあります。
事情を直接説明したい人は対面、人に会わずに進めたい人は郵送型と、状況に合わせて選ぶことが大切です。
中小の金融業者って違法じゃないの?
中小だから違法ということはありません。この記事で紹介した7社のように、貸金業の登録を受けて営業している正規の中小消費者金融は多数あります。
登録番号が東京都産業労働局や金融庁の検索で確認できるか、「100%貸す」「無審査」などの誇大広告をしていないかで、安全性を判断できます。
まとめ|東京で借りるなら「大手→中小→公的制度」の順に検討しよう
東京で「絶対に借りられる」消費者金融はありません。「絶対」「審査なし」をうたう業者はヤミ金の疑いが強いため、登録番号を確認してから申し込んでください。
それでも、審査の方法が異なる会社を順番に当たれば、借りられる可能性は広げられます。この記事のポイントは次のとおりです。
- まずはWeb完結で手続きできる大手消費者金融(SMBCモビット・プロミス)で借入可能かを確認する
- 大手が難しければ、対面で相談できるエイワ・セントラル・ダイレクトワン、Webや郵送で契約できるフタバ・プランネル・アロー・フクホーを検討する
- 申込は1社ずつ、希望額は少額に抑え、他社借入や延滞は正直に伝える(延滞中や総量規制超えの状態では借りられない)
- それでも借りられない場合は、区市町村の社会福祉協議会で生活福祉資金を相談する
急ぎでお金が必要なら、まずは大手消費者金融の公式サイトで、借入できるかどうかを確認するところから始めてみてください。
\審査が不安な人におすすめ/
カードローン
会社金利(実質年率)
電話での在籍確認
融資スピード
無利息期間
SMBCモビット
3.0~18.0%
原則
電話連絡なし最短15分※₃
なし
プロミス
2.5~18.0%
原則電話による
在籍確認なし最短3分※₁
初回借入の翌日から
30日間※₄
※₃お申込の曜日、時間帯によっては翌日以降となる場合があります。
※₄メールアドレス登録とWeb明細利用の登録が必要です

