

LINEポケットマネーの審査は、誰でも簡単に通るものではなく、LINEスコアと信用情報、そして総量規制の3つを軸に総合的に判断されます。
そのため、まず自分の信用情報と他社借入を把握し、次にLINEスコアの登録と15の質問への回答を済ませてから、無理のない金額で申し込む順番が大切です。
口コミでも、勤続年数が長く延滞歴のない人は数時間で審査通過の通知が届いた一方、延滞歴や複数社借入がある人は少額でも否決されています。
ただし、2025年のLINE Pay終了で借入や返済の方法が変わり、2026年8月には運営元が2度目の業務改善命令を受けています。審査も混雑時は1週間以上かかる場合があると公式に案内されています。
急いでいるなら、Web完結で申し込めるプロミスやSMBCモビットも並行して検討しておくと安心です。プロミスは最短3分※、SMBCモビットは最短15分※での融資に対応しており、いずれも原則電話による在籍確認なしで進められます。
※プロミス:お申込み時間や審査によりご希望に添えない場合がございます。
※SMBCモビット:お申込の曜日、時間帯によっては翌日以降となる場合があります。
まずは以下の公式サイトで借入診断を試し、自分の状況に合う選択肢を見極めてから行動しましょう。
- LINEポケットマネーの審査に通った人・落ちた人の口コミ
- LINEポケットマネーの審査は厳しい?ゆるい?公式情報からわかる審査基準
- 【2026年8月】LINE Creditが2度目の業務改善命令を受けた影響
- LINEポケットマネーはブラックだと借りられない4つの理由
- 「ブラックでも借りれた」という口コミの正体
- LINEスコアとは?審査での役割・平均点の目安・上げ方
- LINEポケットマネーの3つのプランと基本情報【LINE Pay終了後の最新仕様】
- LINEポケットマネーの結果が待てないときの次の一手
- 【注意】審査に落ちても「ブラックOK」「審査なし」をうたう業者には申し込まない
- LINEポケットマネーの審査に関するよくある質問
- まとめ|LINEポケットマネー審査の押さえどころと次の一手
- 参考リンク・出典
LINEポケットマネーの審査に通った人・落ちた人の口コミ
LINEポケットマネーの審査には、口コミを並べてみると通過する人と否決される人の傾向がはっきり分かれるという特徴があります。
ここでは、実際に審査を受けた方の声を「通った人」「落ちた人」に分けて紹介し、そこから読み取れる審査のポイントを整理します。
審査に通った人の口コミ
勤続5年目でクレカの遅延歴もなかったからか、申し込みから2時間で審査通過の通知が来ました。5万円の枠でしたが、急ぎだったので本当に助かりました。
もともと他社借入がなく、携帯料金も一度も遅れたことがなかったのが良かったのかもしれません。年収は250万円ほどですが、少額(3万円)で申し込んだらすんなり通過しました。LINEで完結するのが便利ですね。
LINEスコアを登録して15の質問に答えたら、思ったより点数が出たので試しに申し込みました。結果が来たのは翌日の昼で、公式サイトに書いてある最短10分よりはかかりましたが、銀行口座にそのまま振り込まれたので手間はなかったです。
審査に落ちた人の口コミ
青色申告してるけど収入がまだ安定せず、過去にクレカで数ヶ月の延滞歴あり。それが影響したのか、LINEポケットマネーの審査には落ちました。正直、もう少しゆるいかと思ってました。
収入証明が必要なくて助かると思ったんですが、他社で2件借入がある状態だったせいか審査に通りませんでした。携帯代の分割も残っていたので、それも原因かも。申し込む前に信用情報を意識すべきだった…と反省しています。
限度額3万円のマイペースプランなら通るだろうと思って申し込んだら落ちました。LINEスコアは出ていたのに、審査結果が来るまで4日くらいかかったうえで否決だったので、少額なら誰でもというわけではないんだなと思い知りました。
口コミからわかること
口コミを整理すると、LINEポケットマネーの審査では次のようなポイントが重視されている可能性が高いといえます。
- クレジットヒストリーに傷がないこと(延滞・債務整理などの記録がない)
- 年収の高さよりも収入の安定性と過去の支払い実績
- 他社借入の件数や返済状況が結果に影響している
- 限度額3万円のマイペースプランでも、信用情報に問題があれば落ちる
- 審査結果は最短10分とされているが、実際には翌日以降になる例も多い
勤続年数が長く、他社借入がなく、携帯料金やクレジットカードの支払いを一度も遅らせていない人はスムーズに通過している傾向があります。
逆にいえば、少額だから・LINEをよく使っているからといって、信用情報の問題を補えるわけではありません。審査に通る人の特徴をもっと広い視点で知りたい方は、「審査が甘い消費者金融カードローンは?審査に通る10個の方法【おすすめ14社】」も参考にしてください。
LINEポケットマネーの審査は厳しい?ゆるい?公式情報からわかる審査基準
結論からいうと、LINEポケットマネーの審査は「ゆるい」わけではなく、大手消費者金融と同じ法律上の調査に、LINEスコアという独自の物差しを加えた仕組みです。
運営元のLINE Credit株式会社は、公式ガイドで審査の考え方を公開しています。ここでは、その内容をもとに審査の3つの軸と、審査時間・在籍確認・保証会社の実態を整理します。
審査の軸は「LINEスコア」「信用情報」「総量規制」の3つ
公式ガイドによると、LINEポケットマネーの審査は大部分がシステムで自動化されており、一部を人の目で確認する流れです。判断の材料は大きく次の3つに分かれます。
| 審査の軸 | 何を見るか | 落ちやすい状態 |
|---|---|---|
| LINEスコア | 15問の質問とLINEの利用状況から返済困難の可能性をAIで計算 | スコア未登録、質問の回答と申込内容が食い違う |
| 信用情報 | JICC・CICに登録された延滞・債務整理・他社借入の記録 | 直近の延滞、複数社からの借入、5年以内の金融事故 |
| 総量規制 | 他社分も合算して年収の3分の1を超えないか | すでに年収の3分の1近くまで借りている |
このほか、公式ガイドでは「ルールベースの審査」として、過去の知見にもとづく一定の基準に当てはまった場合は融資を断ると明記されています。つまり、LINEスコアが高くても、信用情報や総量規制の条件を満たさなければ通りません。
総量規制は貸金業法で定められたルールで、貸金業者からの借入は原則として年収の3分の1までに制限されます。詳しい仕組みは金融庁の「貸金業法のキホン」で公開されています。
審査時間は最短10分だが、混雑時は1週間以上かかることもある
公式サイトでは、審査結果の連絡は最短10分と案内されています。ただし、同じページに「手続内容や混雑状況によって審査にお時間を頂く場合がある」という注記があり、2026年9月時点では審査結果の連絡まで1週間以上かかる場合があるという案内も掲載されています。
また、公式ガイドによると、信用情報機関の利用時間が8時から22時と決まっているため、22時から翌8時の間は原則として審査のプロセスが止まります。深夜に申し込んでも、実際の審査は翌朝から動き出すと考えておきましょう。
口コミでも「翌日の昼に結果が来た」「4日かかった」という声が目立ち、最短10分はあくまで条件がそろった場合の数字です。今日中や数日以内にお金が必要な場合、LINEポケットマネーの結果だけを待つのは心もとないでしょう。
審査時間の目安を公表している大手消費者金融と比べると、次のとおりです。
| 項目 | LINEポケットマネー | プロミス | SMBCモビット |
|---|---|---|---|
| 審査時間の目安 | 最短10分(混雑時は1週間以上の場合あり) | 最短3分※ | 最短15分※ |
| 申込方法 | LINEアプリで完結 | Web完結 | Web完結 |
| 勤務先への電話確認 | ほとんどの人はなし(審査上必要な場合あり) | 原則なし | 原則なし |
※プロミス:お申込み時間や審査によりご希望に添えない場合がございます。
※SMBCモビット:お申込の曜日、時間帯によっては翌日以降となる場合があります。
LINEポケットマネーは審査が進むタイミングが読みにくい一方、プロミスやSMBCモビットは審査時間の目安がはっきりしているため、予定を立てやすいのが違いです。
ただし、短期間に何社も申し込むと、それ自体が審査でマイナスに働くことがあります。並行して申し込むなら、各社の借入診断で可否の目安を確かめたうえで1社に絞るのが安全です。
| カードローン 会社 |
金利(実質年率) | 電話での在籍確認 | 融資スピード | 無利息期間 |
|---|---|---|---|---|
プロミス
詳細はこちら
|
2.5~18.0% | 原則電話による 在籍確認なし |
最短3分※₁ | 初回借入の翌日から 30日間※₄ |
SMBCモビット
詳細はこちら
|
3.0~18.0% | 原則 電話連絡なし |
最短15分※₃ | なし |
※₃お申込の曜日、時間帯によっては翌日以降となる場合があります。
※₄メールアドレス登録とWeb明細利用の登録が必要です
在籍確認はほとんどの人が電話なしで完了する
勤務先への電話が心配な方も多いですが、公式サイトには「ほとんどのお客様が、お勤め先への電話確認なしでご契約・お借入れまで完了」していると記載されています。
ただし、「審査上必要な場合」は電話確認が行われることも明記されているため、電話が絶対にないとは言い切れません。申込内容に不備や不自然な点があると、確認の電話が入る可能性が高まります。勤務先や年収は正確に入力しましょう。
保証会社はアコム(2023年3月から与信・審査分野で業務提携)
LINEポケットマネーの契約条件には「当社所定の保証会社をご利用いただく場合があります」とあり、保証料は不要です。この保証会社は、LINE Credit株式会社が2023年3月2日に公表した業務提携により、アコム株式会社が担っています。
アコムは大手消費者金融として長年の与信ノウハウを持つ会社です。保証会社が審査に関わるということは、LINEポケットマネー独自のスコアだけでなく、消費者金融の一般的な審査目線も加わっていることを意味します。「LINEだから消費者金融より甘い」という見方は、この点からも成り立ちません。
【2026年8月】LINE Creditが2度目の業務改善命令を受けた影響
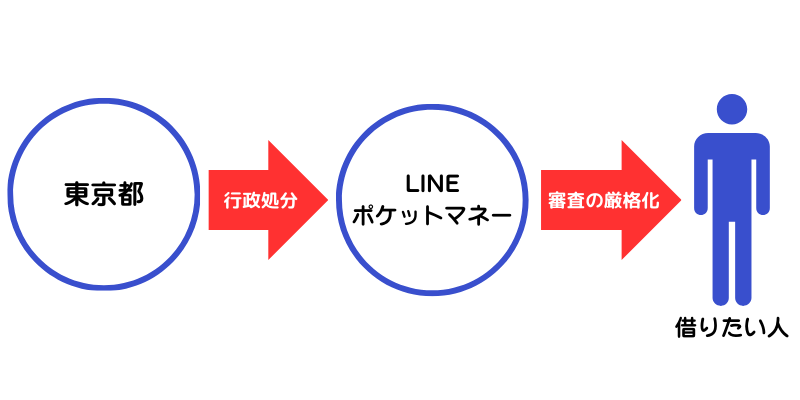
LINEポケットマネーの審査を語るうえで欠かせないのが、運営元のLINE Credit株式会社が受けた行政処分です。2020年1月に続き、2026年8月18日にも東京都から業務改善命令を受けており、これが2度目の処分になります。
行政処分と聞くと「危ない会社なのでは」と不安になるかもしれませんが、処分の中身を正しく理解しておくと、今後の審査がどう変わるかを冷静に予測できます。
2026年8月18日の処分内容
LINE Credit株式会社の公式発表によると、今回の処分は貸金業法に定める次の3点の違反によるものです。
- 返済能力の調査義務違反:収入証明書類の提出を受ける必要がある一部の顧客から、書類を受け取らずに契約していた
- 過剰貸付け等の禁止違反:一部の顧客と、年収の3分の1を超える貸付にあたる契約を締結していた
- 基準額超過極度方式基本契約に係る調査義務違反:契約後に必要な信用情報を用いた調査を、一部の顧客について適切に行えていなかった
いずれも原因はシステムの不備とされており、同社はシステム不具合の解消と類似事案の調査を実施したうえで、システム開発態勢の見直しと継続的なモニタリング、経営管理態勢の強化を再発防止策として公表しています。
東京都も同日に「貸金業法に基づく行政処分について」として報道発表を行っており、処分の事実は公的に確認できます。
2020年1月の処分との違い
1度目の処分は2020年1月21日で、サービス開始直後の2019年8月末から9月上旬にかけて、システムトラブルを理由に返済能力の調査を行わずに貸し付けていたことなどが理由でした。この時期に他社で断られた人が借りられた事例が、「LINEポケットマネーは審査が甘い」「ブラックでも借りれる」という噂の出どころになっています。
今回の2026年の処分も、法律で義務付けられた調査がシステムの不備で一部抜けていたという点では同じ構図です。ただし、いずれも「意図的に甘く審査していた」のではなく「本来行うべき調査が漏れていた」ケースであり、処分後は調査が厳格化される方向に動きます。
審査を受ける人への影響:収入証明書類の提出と審査の長期化
処分を受けた直後の貸金業者は、返済能力調査と収入証明書類の徴収を徹底する必要があります。そのため、申し込む側には次の影響が出ると考えられます。
- 希望額が大きい場合や他社借入がある場合は、収入証明書類を求められる可能性が高まる
- 信用情報の照会や人の目による確認が増え、審査結果まで日数がかかりやすい
- 総量規制ぎりぎりの申込は、以前よりはっきり断られやすくなる
公式サイトが「審査結果の連絡まで1週間以上かかる場合がある」と案内しているのも、この流れと無関係ではないと考えられます。「以前は甘かった」という古い口コミを頼りに申し込むのは、いま最も避けるべき行動です。
なお、業務改善命令は営業停止ではないため、LINEポケットマネーのサービス自体は通常どおり申込と借入ができます。すでに契約している人の返済条件が変わるものでもありません。
LINEポケットマネーはブラックだと借りられない4つの理由
結論として、信用情報に延滞や債務整理の記録が残っている、いわゆるブラックの状態では、LINEポケットマネーからお金を借りることはできません。
ブラックリストという名簿が実際にあるわけではなく、信用情報機関に登録された「異動」などの事故情報がある状態を指します。代表的な記録は次のとおりです。
- 61日以上または3か月以上の長期延滞
- 自己破産・個人再生・任意整理などの債務整理
- スマートフォン本体の分割払いを何度も遅らせた
- 奨学金やクレジットカードの返済を長期間滞らせた
- 短期間に複数社へ申し込んだ記録(申込ブラック)
これらの記録は、内容と登録先によって完済や手続き終了から5年程度残り、その間はどの正規の貸金業者でも審査通過が難しくなります。LINEポケットマネーも例外ではなく、その理由は4つあります。
1. LINE Credit株式会社は東京都に登録された正規の貸金業者
| 項目 | 内容 |
|---|---|
| 会社名 | LINE Credit株式会社 |
| 所在地 | 東京都品川区 |
| 貸金業登録番号 | 東京都知事(3) 第31721号 |
| 日本貸金業協会 | 会員 第006067号 |
| 主な出資者 | LINEヤフーグループ・みずほ銀行・オリコ |
LINE Credit株式会社は、東京都に貸金業登録を行い、日本貸金業協会にも加入している正規の貸金業者です。登録番号のカッコ内の数字は更新回数を表しており、(3)は2回の更新を経て営業を続けていることを示します。登録内容は金融庁の登録貸金業者情報検索サービスで誰でも確認できます。
正規の貸金業者は、貸金業法第13条の「返済能力の調査」と第13条の2の「過剰貸付け等の禁止(総量規制)」を守る義務があります。返済能力が低いと判断される記録がある人に貸すことは、法律上できないのです。
2. 信用情報機関JICCとCICの加盟会員である
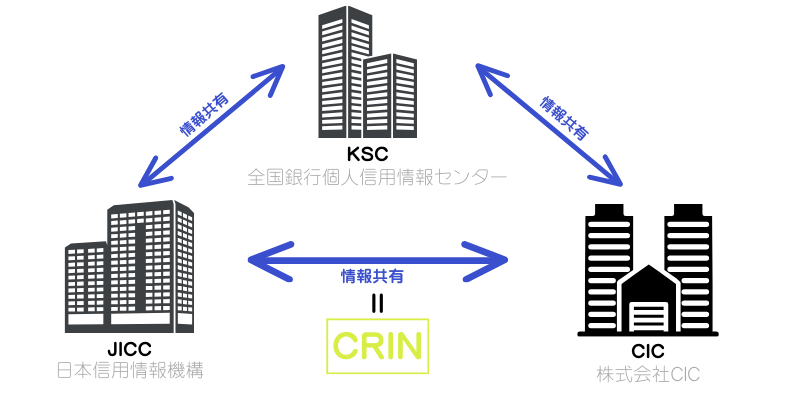
国内の信用情報機関は、主に消費者金融が加盟するJICC(日本信用情報機構)、主にクレジットカード会社が加盟するCIC、銀行が加盟するKSC(全国銀行個人信用情報センター)の3つです。LINE Credit株式会社が加盟しているのはJICCとCICです。
「KSCに加盟していないなら銀行の延滞はバレないのでは」と考える人もいますが、これは誤解です。CICの公開資料によると、CICとJICCはFINEという仕組みで残高情報を共有し、KSCを含む3機関はCRINとIDEAという仕組みで延滞情報や債務情報を交流しています。
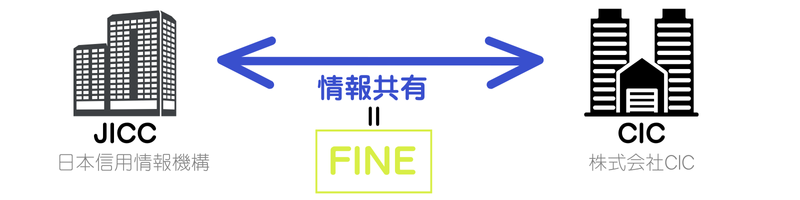
そのため、JICCとCICに照会するだけで、銀行カードローンの延滞や他社の借入残高まで把握できます。信用情報に傷がある人がLINEポケットマネーの審査を通過できないのは、この情報交流があるためです。
3. みずほ銀行・オリコに加えてアコムの与信ノウハウが使われている
LINE Credit株式会社は、LINEヤフーグループとみずほ銀行、オリコの共同出資会社です。与信審査には出資元であるみずほ銀行とオリコのノウハウが生かされており、2023年3月からはアコムが保証会社として審査に関わっています。
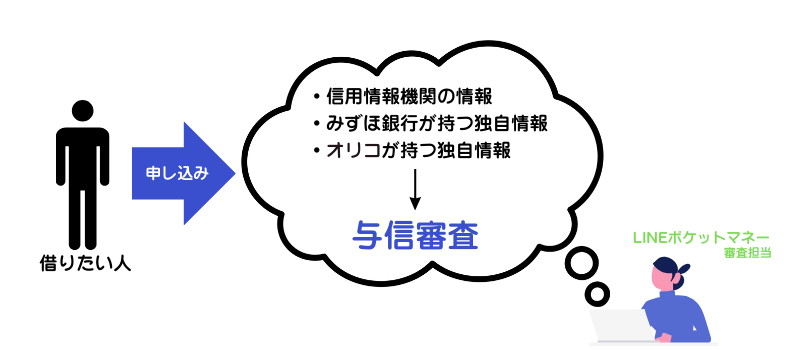
ここで注意したいのが「社内情報」の存在です。信用情報機関の記録は5年程度で消えますが、各社が自社で保有する取引記録には時効がなく、半永久的に残ります。
- みずほ銀行のカードローンで延滞したことがある
- オリコのクレジットカードやショッピングローンで債務整理をした
- アコムで長期延滞や債務整理をした
このような過去がある場合、信用情報機関の記録が消えていても、関係各社の社内記録をもとに断られる可能性があります。「5年たったから大丈夫」とは言い切れない点は覚えておきましょう。
4. 2度の行政処分を経て返済能力調査が厳格化されている
前述のとおり、LINE Credit株式会社は2020年1月と2026年8月の2回、東京都から業務改善命令を受けています。いずれも返済能力の調査や収入証明書類の徴収が一部で漏れていたことが理由です。
2020年の処分前後、他社で断られた人が借りられた事例が「ブラックでも借りれる」という噂を生みました。しかし、処分後は信用情報の照会と収入証明書類の確認を徹底する態勢に改められています。2026年の処分後はさらにモニタリングが強化される方向にあり、ブラックの人が簡単に借りられる余地は以前よりも小さくなっています。
「ブラックでも借りれた」という口コミの正体
検索すると「LINEポケットマネーはブラックでも借りれた」という体験談が見つかります。これらの多くは、本人が「ブラック」だと思い込んでいるだけで、実際には信用情報の事故記録がすでに消えていたか、そもそも登録されていなかったケースです。
口コミの中身を分解すると、次の4パターンに分けられます。自分がどれに当てはまるかを確認すると、申し込む価値があるかどうかを判断しやすくなります。
パターン1:延滞はあったが完済済みで、5年以上たっていた
信用情報機関に登録される延滞や債務整理の記録は、完済や手続き終了から5年程度で抹消されます。「10年前に自己破産した」「7年前に携帯代を長期延滞した」といった人は、すでに記録が消えて審査上は白紙に近い状態です。
このケースは本当のブラックではないため、借りられたとしても不思議ではありません。自分の記録が残っているか不安な人は、JICCとCICに情報開示を請求すれば、スマートフォンから数百円から千円程度で確認できます。
パターン2:軽微な遅れで、事故情報として登録されていなかった
数日から数週間の支払い遅れは、多くの場合「異動」として登録されません。本人は「延滞したからブラックだ」と思っていても、信用情報上は問題なしと扱われていることがあります。
ただし、直近数か月の入金状況はCICの記録に残るため、頻繁に遅れていればマイナス評価にはなります。「事故情報はないが印象は悪い」という状態でも、少額の申込であれば通過する例があるのはこのためです。
パターン3:限度額3万円のマイペースプランで通過した
マイペースプランは利用限度額3万円、実質年率18.0%で、返済開始が借入の6か月後に設定されるプランです。融資額が小さいため、LINE Credit側のリスクも小さく、収入が少ない人でも通過する例があります。
ただし、口コミにもあったとおり、マイペースプランでも信用情報に事故記録があれば否決されます。「3万円なら誰でも通る」というわけではありません。
パターン4:任意整理中でも対象外の会社だった
任意整理は手続きの対象にした会社を選べるため、整理していない会社の記録は正常なままです。ごくまれに「任意整理中に借りられた」という体験談があるのは、信用情報機関への登録状況や整理対象の組み合わせによるもので、再現性のある方法ではありません。
債務整理中や返済中に新たな借入をすると、手続きが失敗したり、再び返済不能に陥ったりするリスクが非常に高くなります。体験談をまねて申し込むのはおすすめできません。
結論:自分の信用情報を先に確認してから申し込む
「ブラックでも借りれた」口コミの正体は、上記のいずれかに当てはまる人がほとんどです。正真正銘のブラック状態で通過した例は、2020年の行政処分以前の一時期を除けば確認できません。
そのため、審査に不安がある人がまずやるべきことは、申し込むことではなく信用情報の開示で自分の状態を確認することです。記録が残っていれば、消えるまで待つか、後述する別の方法を検討するのが現実的です。
LINEスコアとは?審査での役割・平均点の目安・上げ方
LINEスコアとは、LINEヤフーグループのサービス利用状況とライフスタイルに関する質問への回答をもとに、AIが100点から1000点で算出する信用スコアです。
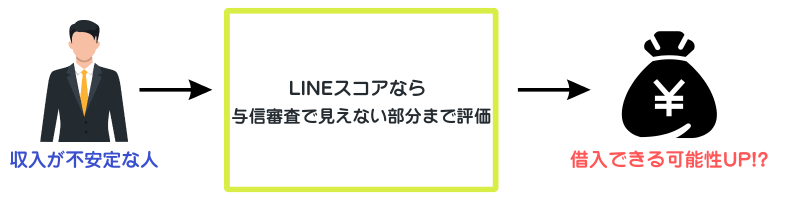
LINEポケットマネーに申し込むには、このLINEスコアの登録が必須で、一般には201点以上が申込の目安とされています。
「LINEスコア 平均」「LINEスコア 700」といった検索が多いように、自分の点数が高いのか低いのか気になる人は多いはずです。ここでは公式ヘルプの記載をもとに、算出方法・平均の考え方・上げ方を整理します。
LINEスコアの算出方法(公式ヘルプの記載)
LINEスコアの公式ヘルプによると、スコアは次の2つの情報から算出されます。
- ライフスタイルに関する質問への回答(年齢、居住形態、雇用形態、勤続年数、年収など15項目)
- LINEヤフー株式会社および各グループ会社のサービスを利用している期間・頻度・各コンテンツの利用状況
友だちとのトーク内容はスコア算出に使われず、取得するデータも利用傾向を示す値のみとされています。また、「LINEのサービスの利用頻度が高いと必ずスコアが上がるわけではない」と公式に明記されているため、LINEをたくさん使えば借りやすくなるという単純な話ではありません。
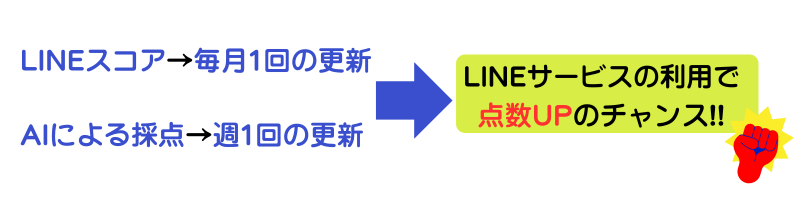
初回のスコアは質問に回答した時点で即座に算出され、その後は毎月1日に前月までの利用状況をもとに更新されます。
15の質問で何を聞かれるか
ライフスタイルに関する質問は次の15項目です。回答内容は登録後も編集できます。
| 分類 | 質問内容 |
|---|---|
| 本人・家族 | 生年月日、性別、結婚の有無、扶養する子どもの人数、同居家族の人数 |
| 住まい | 住居タイプ、住居の所有状況、入居時期 |
| 仕事 | 雇用形態、職種、業種、勤め始めた時期、企業規模 |
| 収入・保険 | 昨年のおおよその年収、保険証種別 |
質問の中身を見ると、消費者金融の申込フォームで聞かれる属性情報とほぼ同じです。つまり、LINEスコアはLINEの利用状況に「一般的な属性審査」を組み合わせたものと理解すると分かりやすいでしょう。
なお、ここで答えた内容は申込時の入力内容と照らし合わせて確認されます。年収や勤続年数を実際より良く見せる回答は、審査で不一致が見つかって否決の原因になります。
LINEスコアの平均は何点?700点あれば高い?
LINEスコアの平均点は公式に発表されていません。ネット上の体験談を見る限り、初回登録時は500点台から700点前後に収まる人が多く、800点以上は少数派という傾向があります。
したがって、700点台であれば平均より高めの水準と考えてよいでしょう。ただし、LINEスコアが高いことと審査に通ることは同じ意味ではありません。信用情報に事故記録があれば、スコアが900点でも否決されます。
逆に、201点をわずかに超える程度のスコアでも、信用情報が良好で他社借入がなければ、限度額は小さいものの通過する可能性はあります。スコアは金利や限度額の条件を左右する要素と捉えるのが正確です。
スコアの確認方法
自分のスコアは、LINEアプリ内のLINEスコアのメインページで確認できます。ページ上部のメニューからプロフィール情報の修正ができ、スコアの下にある履歴から変動の推移も見られます。
登録は無料で、LINEアカウントがあれば誰でも利用できます。スコアを見るだけなら信用情報機関への照会は行われないため、まず登録して現在地を確認しておくのがおすすめです。
LINEスコアを上げる現実的な方法
公式は具体的な加点条件を公表していませんが、算出の仕組みから考えると、次の行動が現実的です。
- 15の質問に正確かつ最新の情報で回答する(転職や昇給、引っ越しがあれば更新する)
- LINEヤフーグループのサービスを継続的に利用する(利用期間が評価対象のため、短期間の使い込みでは効果が薄い)
- 毎月1日の更新後にスコアを確認し、変動の傾向を把握する
一方で、スコアを上げるために持ち家に引っ越す、転職するといった行動は本末転倒です。信用情報に問題がある人は、スコアをいくら上げても審査には通らないため、まずは延滞の解消と他社借入の整理を優先してください。
LINEポケットマネーの3つのプランと基本情報【LINE Pay終了後の最新仕様】
LINEポケットマネーは、2025年4月末の日本国内におけるLINE Payサービス終了にあわせて、借入と返済の仕組みが大きく変わりました。古い記事に書かれている「LINE Pay残高にチャージして借りる」「LINE Pay残高から返済する」という方法は、現在は使えません。
ここでは、2026年9月時点の公式サイトの内容をもとに、プランと基本仕様をまとめます。
LINE Pay終了で変わった点
LINE Credit株式会社の公式発表によると、変更点は次のとおりです。
- 2024年12月18日から:LINE Payアカウントがなくても申込・契約が可能になり、最低借入金額が100円に引き下げ
- 2025年3月25日:借入金のLINE Payチャージ機能が終了
- 2025年3月31日:LINE Pay残高・連携口座からの返済機能が終了
現在の借入は登録した銀行口座への振込のみで、24時間365日即時入金に対応しています(メンテナンス時間を除く。平日6時から8時29分の受付分は8時30分以降の振込)。振込手数料はかかりません。
返済は、事前に登録した返済引落し口座からの自動引き落とし、または指定の返済振込口座への振込のいずれかです。2026年7月からは自動引落しに対応する金融機関が約370社に拡大し、ゆうちょ銀行や大手銀行の口座も使えるようになっています。
3つのプランの違い
| プラン | 実質年率 | 利用限度額 | 特徴 |
|---|---|---|---|
| スタンダード | 3.0%〜18.0% | 審査で決定 | 全機能が使える基本プラン。初回契約特典あり |
| マイペース | 18.0% | 3万円 | 返済開始が借入の6か月後。特典なし |
| プレミアム | 3.0%〜18.0% | 55万円以上 | スタンダード利用者が55万円以上に増額した場合に適用 |
各プランの補足は次のとおりです。
- スタンダードプラン:初めて契約した人は、契約日の翌日から30日間が利息0円サービスの対象です(特典内容は変更される場合あり)。
- マイペースプラン:利息は借入の翌日から発生し、6か月後の返済開始時点で利息分が上乗せされています。一定の利用実績があればスタンダードへ変更できますが、逆方向の変更はできません。
- プレミアムプラン:新規申込では選べず、スタンダードプランで実績を積んだ人向けの上位枠です。
マイペースプランは「返済を半年待ってもらえる」と聞くと魅力的ですが、その間も利息は毎日発生するため、結果的に支払総額は増えます。返済に回せるお金があるなら、スタンダードプランで早めに返す方が負担は軽くなります。
基本情報一覧
| 項目 | 内容 |
|---|---|
| 申込対象 | 新規契約時に満20歳から65歳で、安定かつ継続した収入が見込める方(契約中は満69歳まで利用可) |
| 契約極度額 | 3万円〜300万円 |
| 貸付利率(実質年率) | 3.0%〜18.0% |
| 審査時間 | 最短10分(混雑時は数日〜1週間以上) |
| 遅延損害金(実質年率) | 20.0% |
| 借入方法 | 登録した銀行口座への振込(24時間365日・手数料無料) |
| 返済方法 | 返済引落し口座からの自動引き落とし、または振込 |
| 返済日 | 毎月16日または26日 |
| 担保・保証人 | 不要(所定の保証会社を利用する場合あり・保証料不要) |
| 資金使途 | 生計費のみ(事業費には利用不可) |
| 必要書類 | 運転免許証、マイナンバーカード、在留カードなど写真付き本人確認書類 |
学生や主婦の方も、アルバイトなどで安定した収入があれば申し込めます。ただし、収入のない専業主婦や無職の方は対象外です。また、利用目的は生計費に限られ、事業資金には使えません。
毎月の返済額や利息の総額は、借入額と金利、返済期間によって変わります。正確な金額は、LINEポケットマネー公式サイトの返済シミュレーションで必ず確認してください。
LINEポケットマネーの結果が待てないときの次の一手
審査に落ちた場合や、1週間以上結果が来ずに待てない場合は、同じ条件でLINEポケットマネーに再申込するのではなく、原因を切り分けたうえで別の申込先を検討する方が結果につながります。
ここでは、落ちた原因ごとの対処と、急ぎの人向けの現実的な選択肢を紹介します。
再申込は最低6か月あけ、その間に原因を潰す
審査に落ちた直後に再申込しても、信用情報や属性が変わっていなければ結果は同じです。申込情報は信用情報機関に6か月程度残るため、再申込は少なくとも6か月あけるのが基本です。
その間にやるべきことは、他社借入の返済を進めて件数と残高を減らすこと、携帯料金やクレジットカードの支払いを1日も遅らせないこと、そしてLINEスコアの回答内容を最新の状態に更新することです。再申込までの期間の考え方や落ちる原因の切り分けは、「カードローンの審査に落ちた!再申し込みまでの期間と5つの原因を解説」で詳しく解説しています。
なお、すでにLINEポケットマネーを利用中で、増額審査に落ちた場合は原因も対処も新規申込とは異なります。増額に関しては「LINEポケットマネーの増額審査に落ちた!原因と再申請のコツを紹介」を参考にしてください。
急ぎなら大手消費者金融のカードローンを並行して検討する
今日中や数日以内にお金が必要な場合、審査に1週間以上かかる可能性のあるLINEポケットマネーだけに絞るのは危険です。大手消費者金融のプロミス・SMBCモビットは、いずれもWeb完結で申し込め、審査時間の目安が明確に公表されています。
カードローン
会社金利(実質年率)
電話での在籍確認
融資スピード
無利息期間
プロミス
2.5~18.0%
原則電話による
在籍確認なし最短3分※₁
初回借入の翌日から
30日間※₄
SMBCモビット
3.0~18.0%
原則
電話連絡なし最短15分※₃
なし
※₃お申込の曜日、時間帯によっては翌日以降となる場合があります。
※₄メールアドレス登録とWeb明細利用の登録が必要です
LINEポケットマネーの審査に落ちた直後でも、審査基準は会社ごとに異なるため、別の会社で通過する可能性はあります。ただし、信用情報に事故記録がある状態では大手消費者金融でも通過は難しいため、その場合は借入以外の方法を優先してください。
各社の審査の傾向は「【2026年最新】プロミスの審査は厳しい?口コミ・落ちる理由と対処法」「SMBCモビットの審査は厳しい?申し込み前に知るべき3つの落とし穴と事前対策」で詳しく解説しています。
借入以外で少額を用意する方法も検討する
必要な金額が数万円程度なら、借入以外の方法で用意できる場合もあります。代表的なのは、勤務先の給与前払い制度、不用品の売却、クレジットカードのショッピング枠を使った後払いアプリなどです。
後払いアプリは、審査なしで使えるものと簡単な審査があるものに分かれ、現金化ではなく買い物の支払いを先送りする使い方が基本です。詳しくは「審査なし!後払いアプリおすすめ22選【2026年最新】口コミとすぐに使える決済サービス」で解説しています。
信用情報に事故記録があり、どこからも借りられない状態の人は、「どうしてもお金が必要だけど審査に通らない?審査なしでお金を借りる方法」で紹介している公的制度や合法的な手段から検討してください。
【注意】審査に落ちても「ブラックOK」「審査なし」をうたう業者には申し込まない
LINEポケットマネーの審査に落ちて焦っているときに、「ブラックでも即日融資」「審査なしで借りられる」とうたう業者に申し込むのは絶対に避けてください。正規の貸金業者には返済能力の調査が法律で義務付けられており、審査なしで貸すこと自体が違法です。
こうした広告を出しているのは、貸金業登録をしていないヤミ金や、SNSで個人を装って近づく違法業者です。金融庁も違法な金融業者への注意を呼びかけており、次のような特徴があれば違法業者と判断してよいでしょう。
- 貸金業登録番号が表示されていない、または検索しても見つからない
- 「ブラックOK」「審査なし」「他社で断られた方歓迎」を前面に出している
- 連絡先が携帯電話番号やSNSのアカウントだけ
- 金利が実質年率20.0%を超えている、または10日で1割といった表記
- 申込前に手数料や保証金の振込を求めてくる
違法業者から借りると、法外な利息の取り立てに加え、勤務先や家族への執拗な連絡、個人情報の転売といった被害につながります。登録の有無は金融庁の登録貸金業者情報検索サービスで必ず確認し、少しでも疑わしければ日本貸金業協会や警察の相談窓口に連絡してください。
また、「LINEポケットマネーの審査に通るよう代行します」「信用情報を消します」といった申し出も詐欺です。信用情報の記録は本人でも業者でも消せません。
LINEポケットマネーの審査に関するよくある質問
LINEポケットマネーの保証会社はどこですか?
アコム株式会社です。LINE Credit株式会社は2023年3月2日にアコムと与信・審査分野で業務提携し、アコムを保証会社としてLINEポケットマネーを提供しています。保証料は利用者の負担にはなりません。契約時に交付される契約内容通知書の保証人欄に保証会社名が記載されていれば、保証付きの契約です。
審査結果が来ないのですが、どのくらい待てばよいですか?
公式サイトでは最短10分と案内されていますが、2026年9月時点では本人確認と審査が混み合っており、1週間以上かかる場合があると告知されています。また、信用情報機関の利用時間の関係で、22時から翌8時の間は審査が原則止まります。数日待っても連絡がない場合は、LINEポケットマネー公式アカウントのメッセージや迷惑メールフォルダを確認し、それでも不明ならヘルプセンターから問い合わせてください。
在籍確認の電話は必ずかかってきますか?
公式サイトによると、ほとんどの人は勤務先への電話確認なしで契約と借入まで完了しています。ただし、審査上必要と判断された場合は電話確認が行われることがあります。申込内容に誤りがあると確認の必要が生じやすいため、勤務先名や電話番号は正確に入力してください。
マイペースプランなら審査のハードルは下がりますか?
限度額が3万円と小さいため、収入が少ない人でも通過する例はあります。ただし、信用情報に延滞や債務整理の記録がある場合は、マイペースプランでも否決されます。「少額なら誰でも通る」わけではなく、審査の基準そのものは同じです。
LINEスコアの平均は何点ですか?
公式には公表されていません。体験談を見る限り、初回登録時は500点台から700点前後が多く、800点以上は少数派です。申込の目安は201点以上とされていますが、スコアが高くても信用情報に問題があれば審査には通りません。
土日や祝日でも審査や借入はできますか?
申込と審査は土日祝日も受け付けており、借入はメンテナンス時間を除いて24時間365日、登録した銀行口座へ即時入金されます。ただし、審査の混雑状況によっては結果連絡が翌営業日以降になることもあります。
2026年8月の業務改善命令で、利用中の契約に影響はありますか?
業務改善命令は営業停止ではないため、既存の契約や返済条件が変わることはなく、新規の申込や借入も通常どおり可能です。影響が出るとすれば、収入証明書類の提出を求められる場面が増えることや、審査に日数がかかりやすくなることです。
まとめ|LINEポケットマネー審査の押さえどころと次の一手
LINEポケットマネーの審査について、この記事のポイントを整理します。
- 審査はLINEスコア・信用情報・総量規制の3つを軸に、ルールベースの基準と人の目を組み合わせて行われる
- 口コミでは、勤続年数が長く延滞歴も他社借入もない人が通過し、延滞歴や複数社借入がある人は少額でも落ちている
- 信用情報に事故記録があるブラックの状態では借りられない。「ブラックでも借りれた」口コミは記録が消えていた人などがほとんど
- 運営元は2020年1月と2026年8月の2回、東京都から業務改善命令を受けており、審査は厳格化の方向にある
- LINE Pay終了後は、借入は銀行口座振込、返済は口座引落しか振込に一本化された
- 審査は最短10分だが、混雑時は1週間以上かかる場合があると公式に案内されている
急ぎでお金が必要な人は、LINEポケットマネーの結果を待つだけでなく、審査時間の目安がはっきりしている大手消費者金融も並行して検討しておくと、選択肢を失わずに済みます。
プロミスは最短3分※、SMBCモビットは最短15分※での融資に対応しており、いずれもWeb完結で原則電話による在籍確認なしです。
※プロミス:お申込み時間や審査によりご希望に添えない場合がございます。
※SMBCモビット:お申込の曜日、時間帯によっては翌日以降となる場合があります。
まずは各社の借入診断で可否の目安を確認し、無駄な申込を避けたうえで、自分の状況に合う1社から申し込んでください。
| カードローン 会社 |
金利(実質年率) | 電話での在籍確認 | 融資スピード | 無利息期間 |
|---|---|---|---|---|
|
プロミス
詳細はこちら
|
2.5~18.0% | 原則電話による 在籍確認なし |
最短3分※₁ | 初回借入の翌日から 30日間※₄ |
|
SMBCモビット
詳細はこちら
|
3.0~18.0% | 原則 電話連絡なし |
最短15分※₃ | なし |
※₃お申込の曜日、時間帯によっては翌日以降となる場合があります。
※₄メールアドレス登録とWeb明細利用の登録が必要です
参考リンク・出典
- LINEポケットマネー「審査はどのように行われるの?」(別タブで開きます)
- 金融庁「貸金業法のキホン」(別タブで開きます)
- LINEポケットマネー「今すぐお金を借りたい方(最短即日融資)」(別タブで開きます)
- LINE Credit株式会社「LINE Credit株式会社とアコム株式会社、業務提携契約を締結」(別タブで開きます)
- LINE Credit株式会社「LINE Credit株式会社に対する業務改善命令の行政処分について」(別タブで開きます)
- 東京都「貸金業法に基づく行政処分について」(2026年8月18日)(別タブで開きます)
- 東京都「貸金業法に基づく行政処分を実施」(2020年1月21日)(別タブで開きます)
- 金融庁「登録貸金業者情報検索サービス」(別タブで開きます)
- 株式会社CIC「信用情報の交流」(別タブで開きます)
- LINEスコアヘルプセンター「スコアはどのように算出されますか?」(別タブで開きます)
- LINEポケットマネー「LINE Payサービス終了に伴う、LINEポケットマネー・借りかえの機能変更」(別タブで開きます)
- LINEポケットマネー「LINEポケットマネーのプランについて」(別タブで開きます)
- LINEポケットマネー「商品のご案内」(別タブで開きます)