
楽天カードの増枠審査に落ちた、または申請画面でエラーが出た場合でも、原因を切り分ければ次に取るべき行動ははっきりします。
まずは画面の表示から「そもそも申請できない状態」なのか「審査で見送られた」のかを確認しましょう。そのうえで、ショッピング1回払いだけで足りるなら一時的な増枠を申請し、足りない場合は6カ月後の再申請に向けて利用状況を整えるのが基本の流れです。
たとえば家電の買い替えや旅行代金など、決済枠が一時的に足りないだけなら、一時的な増枠で3カ月間だけ枠を広げる方法が現実的です。
ただし、増枠審査の結果によっては減枠や利用停止になる場合もあるため、何度も申請を繰り返すのは避けてください。
一方で、今日明日に現金そのものが必要な場合は、増枠の結果を待つよりもアイフル・プロミス・SMBCモビットのカードローンを利用したほうが間に合いやすくなります。返済できる金額を先に決めたうえで、まずは公式サイトの借入診断で借りられるかを確認してみてください。
\増枠が間に合わない人向け/
カードローン
会社金利(実質年率)
電話での在籍確認
融資スピード
無利息期間
SMBCモビット
3.0~18.0%
原則
電話連絡なし最短15分※₃
なし
アイフル
3.0~18.0%
原則なし
最短9分※₂
初めての方なら
契約日の翌日から
最大30日間
プロミス
2.5~18.0%
原則電話による
在籍確認なし最短3分※₁
初回借入の翌日から
30日間※₄
※₂申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※₃お申込の曜日、時間帯によっては翌日以降となる場合があります。
※₄メールアドレス登録とWeb明細利用の登録が必要です
- 楽天カードの増枠審査に落ちた・増枠できない時にまず確認すること
- 楽天カードの増枠は3種類|ショッピング枠・一時的な増枠・キャッシング枠の違い
- 楽天カードの増枠を申請する手順と審査結果が出るまでの時間
- 楽天カードの一時増額(一時的な増枠)の申請方法と注意点
- 【キャッシング枠】楽天カードの増枠審査に落ちる主な原因と対処法
- 【ショッピング枠】楽天カードの増枠審査に落ちる主な原因と対処法
- 楽天カードの増枠審査を受けた人の口コミ
- 楽天カードの増枠審査に落ちた後にやるべきことと再申請のタイミング
- 【注意】楽天カードの増枠に潜むリスクと枠が足りない時にやってはいけないこと
- 楽天カードの増枠が間に合わない時の代替案
- 楽天カードの増枠に関するよくある質問
- まとめ|楽天カードの増枠審査に落ちたら原因を切り分けて6カ月で整える
- 参考リンク・出典
楽天カードの増枠審査に落ちた・増枠できない時にまず確認すること
「楽天カードで増枠できない」と一口にいっても、申請の受付自体ができない状態と、申請はできたが審査で見送られた状態では、取るべき対処がまったく異なります。
前者は条件を満たせば申請できるようになりますが、後者は利用状況や信用情報の見直しが必要です。まずは楽天e-NAVIに表示された内容を、次の表に当てはめて確認してください。
| 表示・状況 | 意味 | 次にやること |
|---|---|---|
| 前回のお申し込みから6か月以内は増枠ができません | 前回の枠変更から6カ月未満 | 表示された日付以降に申請 |
| カードお申し込み後半年以内は増枠ができません | 入会から6カ月未満 | 表示された日付以降に申請 |
| エラーコード:M/エラーコード:1 | Webでの増枠がサービス対象外 | チャットか電話で確認 |
| 口座振替手続きが完了されている方のみご利用いただけます | 支払い口座の登録が未完了 | 口座振替の手続きを完了 |
| 審査結果が同枠・減枠 | 審査で増枠が見送られた | 6カ月あけて利用状況を整える |
表の上2つと口座振替の表示は、条件を満たしていないだけなので心配はいりません。審査で見送られた場合は、すぐに再申請しても同じ結果になりやすいため、原因を整理する期間が必要です。
エラーコードMは「現在、このカードはサービス対象外」という表示
増枠の申請画面で「エラーコード:M」が出た場合、楽天カードの案内では「現在、このカードはサービス対象外となっております。」という扱いになります。つまり、楽天e-NAVIからの増枠申請を受け付けられない状態です。
楽天カードは、カードの契約状況や利用状況によって増枠の申し込みを受け付けられない場合があると案内していますが、エラーコードMの具体的な判定理由は公表していません。インターネット上では年収が原因という声も見られますが、公式に確認できる情報ではない点に注意してください。
エラーコードMやエラーコード1が表示された場合は、楽天カードのチャットサポートかコンタクトセンターに問い合わせるのが確実です。問い合わせる前に、登録している年収や勤務先が現在の状況と合っているかも確認しておきましょう。
増枠の審査結果は楽天e-NAVIで確認できる
楽天e-NAVIから申し込んだ増枠の審査結果は、「審査結果状況・審査結果の照会」から確認できます。審査結果の通知メールにも、審査結果の確認ページへ進むボタンが用意されています。
なお、チャットや電話で増枠を申し込んだ場合は、この審査状況の確認ページには反映されません。その場合は楽天e-NAVIの「ご利用可能額の照会」で、枠が変わっているかを確認してください。
審査の結果によっては、希望額どおりに増えないだけでなく、現在と同じ枠のまま、または減枠となる可能性もあります。結果の画面は必ず最後まで確認しておきましょう。
楽天カードの増枠は3種類|ショッピング枠・一時的な増枠・キャッシング枠の違い
楽天カードの「増枠」には、ショッピング枠の増枠、一時的な増枠、キャッシング枠の増枠の3種類があります。どれを申請したかによって、対象になる枠や有効期間、審査で見られるポイントが変わります。
審査に落ちた原因を探す前に、自分がどの増枠を申し込んだのかを整理しておきましょう。
| 種類 | 対象の枠 | 有効期間 | 結果の目安 |
|---|---|---|---|
| ショッピング枠の増枠 | ご利用可能枠 | 期限なし | 原則翌日以降 |
| 一時的な増枠 | ショッピング1回払いのみ | 審査完了後3カ月 | 最短当日中 |
| キャッシング枠の増枠 | キャッシング枠 | 期限なし | 原則翌日以降 |
表に入りきらない申し込み条件の違いは次のとおりです。
- ショッピング枠の増枠:入会から6カ月以上、前回の枠変更から6カ月以上が経過していることが必要。勤務先情報の入力を求められる場合がある
- 一時的な増枠:リボ払い・分割払い・ボーナス払いの枠と、キャッシング枠は対象外。期間が終わると元の枠に自動で戻る
- キャッシング枠の増枠:学生・主婦(夫)・家事手伝い・無職・19歳以下は申し込み対象外。事業性資金目的の利用は不可で、収入証明書の提出を求められる場合がある
このように、キャッシング枠の増枠は対象者の条件が最も厳しく、貸金業法の総量規制も関わります。ショッピング枠と同じ感覚で申し込むと、思わぬ理由で見送られることがあります。
ご利用可能枠と割賦枠は別に設定されている
楽天カードでは、ショッピングとキャッシングで使える金額の上限である「ご利用可能枠」とは別に、リボ払い・分割払い・ボーナス払いに使える「割賦枠」が設定されています。割賦枠は割賦販売法に基づいて設定されるため、ご利用可能枠と割賦枠の金額が一致しないこともあります。
割賦枠を超えて利用した分は、翌月の1回払いになります。「分割で払いたいのに枠が足りない」という場合は、ご利用可能枠ではなく割賦枠の変更が必要です。
なお、リボ払い・分割払い・ボーナス払いの枠の変更は楽天e-NAVIでは手続きできません。チャットサポートか電話で相談することになります。
楽天カードの増枠を申請する手順と審査結果が出るまでの時間
楽天カードの増枠は、会員専用サイトの楽天e-NAVIから申し込むのが基本です。Webで手続きできない表示が出た場合は、チャットサポートや電話でも受け付けています。
申請の流れは次の4ステップです。
▼
▼
▼
増枠の審査結果は原則翌日以降で数日かかることもある
通常の増枠(ショッピング枠・キャッシング枠)の審査結果は、原則として申し込みの翌日以降に通知されます。申し込み状況や審査の内容によっては、数日かかる場合もあります。
一方、一時的な増枠は最短で当日中に結果が届き、申し込みの時間帯によっては翌日中の通知になります。連休中や審査が混み合っている時期は、どちらも通常より時間がかかると考えておきましょう。
いずれにしても、増枠は申し込んだその日に枠が増えることを前提にできる手続きではありません。支払い期日や買い物の予定が迫っている場合は、日程に余裕を持って申請してください。
増枠を申請する前に確認したい5つの条件
申請前に次の条件を満たしているかを確認しておくと、「申請できない」「すぐに見送られた」という事態を減らせます。
- 入会から6カ月以上が経過している
- 前回の枠変更の申し込みから6カ月以上が経過している
- 支払い口座(口座振替)の登録が完了している
- キャッシング枠の場合、学生・主婦(夫)・家事手伝い・無職・19歳以下に該当しない
- キャッシング枠の場合、事業性資金を目的とした利用ではない
特に6カ月のルールは、増枠が見送られた場合にも適用されます。落ちた直後に何度申請しても受け付けられないため、次に申請できる日付を確認しておきましょう。
楽天カードの一時増額(一時的な増枠)の申請方法と注意点
「今月だけ大きな買い物がある」「旅行代金の支払いで枠が足りない」といった場合は、通常の増枠よりも一時的な増枠が向いています。審査結果が最短で当日中に届き、決まった期間が過ぎると元の枠に戻る仕組みです。
ただし、対象になる枠や使い方には制限があります。申し込む前に次のポイントを押さえておきましょう。
一時的な増枠の対象はショッピング1回払いだけ
楽天カードの一時的な増枠で広げられるのは、ショッピング1回払いのご利用可能枠のみです。
リボ払い・分割払い・ボーナス払いで使う割賦枠や、キャッシング枠は一時的な増枠の対象外です。現金を借りる目的で一時的な増枠を申し込んでも、キャッシングで使える金額は増えません。
分割払いで高額な買い物をしたい場合や、現金が必要な場合は、一時的な増枠ではなく別の方法を検討する必要があります。
一時的な増枠の申請手順と審査結果の確認方法
一時的な増枠も、楽天e-NAVIから申し込めます。流れは次の3ステップです。
▼
▼
一時的に増えた枠は、審査完了後3カ月間有効です。3カ月が過ぎると、元のご利用可能枠に自動で戻ります。連休中や審査状況によっては結果が出るまで数日かかることもあるため、支払いの予定日から逆算して早めに申し込みましょう。
一時的な増枠ができない・審査に落ちたときに考えられる理由
一時的な増枠が申し込めない、または枠が増えなかった場合は、主に次のような理由が考えられます。
- ご利用可能枠がすでに最大限度額になっている:楽天e-NAVIでエラーが出る場合があり、チャットサポートかコンタクトセンターへの問い合わせが必要
- 支払いの遅れや利用状況:直近で引き落としができなかった月があるなど、カードの利用状況から見送られるケース
- 登録情報と現状のずれ:転職や収入の変化があるのに登録内容が古いまま、というケース
楽天カードは審査の詳しい理由を開示していないため、上記はあくまで一般的に考えられる要因です。見送られた直後に申し込みを繰り返すのではなく、引き落としを遅れずに済ませて利用実績を積むことが先決です。
一時的な増枠を2回目以降に申し込むときの確認点
一時的な増枠を2回目以降に申し込む場合の回数や間隔について、楽天カードのよくある質問では具体的な基準が示されていません。
前回の一時的な増枠の期間中に追加で申し込めるか、期間終了後にすぐ申し込めるかは、会員の状況によって異なる可能性があります。2回目を検討している場合は、申し込む前にチャットサポートで確認しておくと確実です。
また、一時的な増枠を頻繁に使う状態が続いているなら、通常の増枠を申請して枠そのものを見直したほうが、支払いの計画を立てやすくなります。
増枠期間が終わると枠を超えてカードが使えなくなることがある
一時的な増枠で注意したいのが、3カ月の期間が終わった後です。期間終了時点の利用残高が、元のご利用可能枠を上回っていることがあります。
その場合、残高が元の枠の範囲内に収まるまで、カードを使えない状態になります。一時的な増枠で使った分は期間内に支払いが済むように、利用額と引き落とし日を事前に確認しておきましょう。
【キャッシング枠】楽天カードの増枠審査に落ちる主な原因と対処法
キャッシング枠の増枠は、ショッピング枠よりも審査が厳しくなりやすい手続きです。クレジットカードのキャッシングは現金を借りる取引にあたり、貸金業法の規制を受けるためです。
ここでは、キャッシング枠の増枠審査に落ちる主な原因と、それぞれの対処法を解説します。自分に当てはまるものがないか確認してみてください。
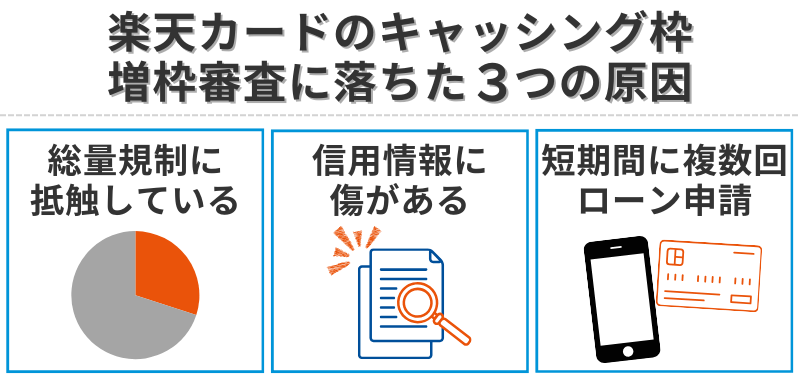
他社を含めた借入が年収の3分の1に近い(総量規制)
クレジットカードのキャッシング枠は、貸金業法の総量規制の対象です。金融庁の「貸金業法のキホン」でも案内されているとおり、貸金業者からの借入残高の合計は、原則として年収の3分の1までに制限されています。
この合計には、楽天カードのキャッシングだけでなく、消費者金融のカードローンや他社クレジットカードのキャッシングも含まれます。
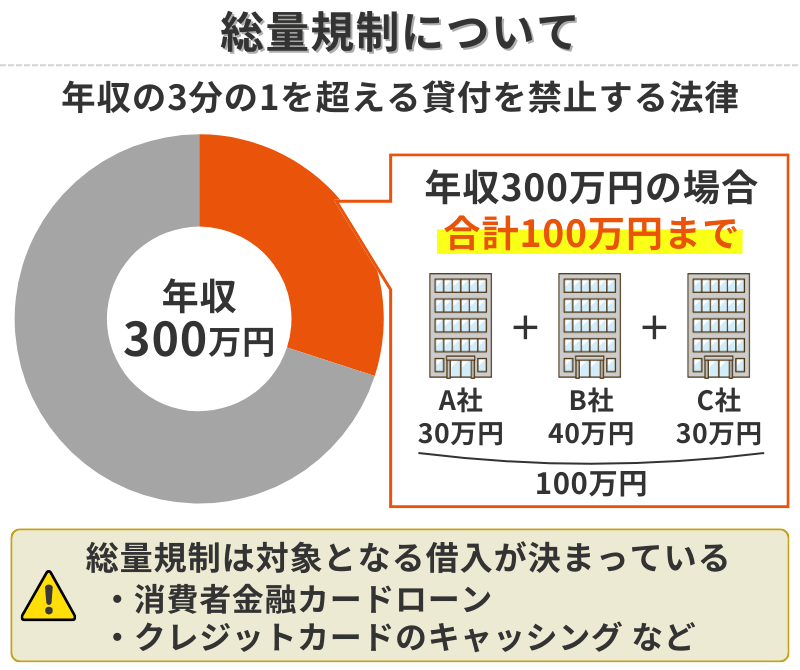
たとえば年収300万円の人が貸金業者から借りられる合計額は、原則100万円までです。すでに他社のカードローンなどで上限に近い金額を借りている場合、楽天カードのキャッシング枠を増やす余地がないため、増枠は見送られます。
対策は、今ある借入を減らすことです。一方で、銀行カードローンの借入は総量規制の対象外として扱われるなど、申告時に含めるものと含めないものの判断で迷う人も少なくありません。他社借入の範囲は「他社借入に銀行カードローンは含まれない?審査落ちの体験談と対処法」で詳しく整理しています。
信用情報に延滞などの記録がある
CIC・JICC・全国銀行個人信用情報センターといった信用情報機関には、クレジットカードやローンの契約内容、支払い状況が記録されています。増枠審査でも、この信用情報が確認されます。
次のような記録があると、審査でマイナスに評価されやすくなります。
- クレジットカードやローンの支払いを長期間延滞した
- スマートフォン本体の分割代金や奨学金の返済が遅れた
- 債務整理をした
「思い当たることはないのに落ちた」という場合でも、携帯電話の端末代金の遅れなど、本人が気づいていない記録が残っていることがあります。信用情報は本人が開示請求できるので、CICのインターネット開示などで一度確認しておくと原因を特定しやすくなります。
短期間に複数のクレジットカードやローンを申し込んでいる
クレジットカードやカードローンの申し込み履歴も、信用情報に一定期間記録されます。短期間にいくつも申し込んでいると、お金に困っていて返済のリスクが高いと判断されやすくなります。
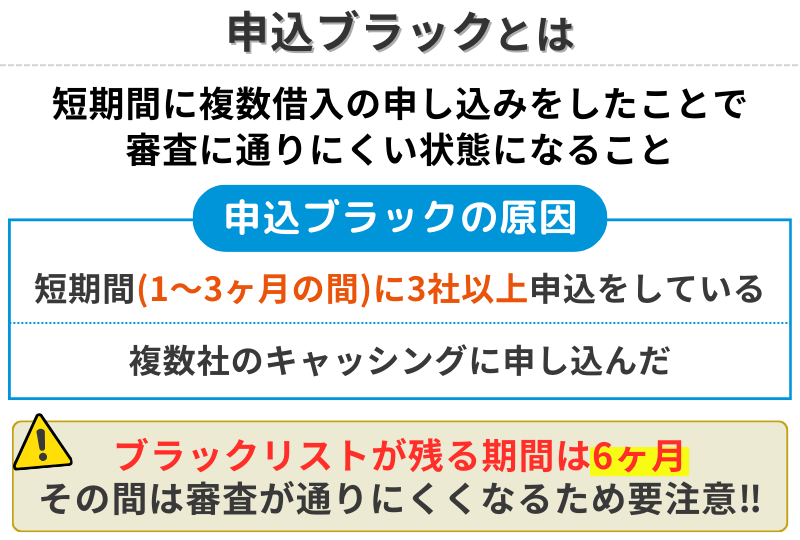
いわゆる申込ブラックの状態では、楽天カードに限らずどの審査にも通りにくくなります。増枠を見送られた直後に他社のカードやローンへ次々と申し込むのは避けてください。
申し込み履歴が残る期間の考え方や、再申し込みまでに空けたい期間は「カードローンの審査に落ちた!再申し込みまでの期間と5つの原因を解説」で解説しています。
登録している年収・勤務先が現状と合っていない
キャッシング枠の増枠では、収入証明書の提出を求められる場合があります。登録している年収と実際の収入に差があったり、転職や退職で勤務先が変わっているのに登録が古いままだったりすると、審査で不利になります。
また、学生・主婦(夫)・家事手伝い・無職・19歳以下に該当する場合は、そもそもキャッシングの申し込み対象外です。収入や勤務先に変化があった場合は、楽天e-NAVIで登録情報を更新してから申請するようにしましょう。
【ショッピング枠】楽天カードの増枠審査に落ちる主な原因と対処法
ショッピング枠の増枠は、キャッシング枠のような総量規制の対象ではありません。しかし、割賦販売法に基づく支払い能力の確認やカードの利用状況のチェックがあり、誰でも希望どおりに増えるわけではありません。
ショッピング枠の増枠審査で見送られやすい主な原因と、今日からできる対処法を見ていきましょう。
支払いの遅れがある・利用実績が少ない
ショッピング枠の増枠審査では、楽天カードをどれだけ使い、きちんと支払っているかが重視されます。カード会社としては、利用と支払いの実績がある会員ほど枠を広げやすいためです。
次のような状態は、審査でマイナスに見られやすくなります。
- 引き落とし日に口座残高が足りず、支払いが遅れたことがある
- カードをほとんど使っておらず、利用実績が少ない
- 毎月のように枠の上限近くまで使い、残高が減っていない
1回の遅れでも審査に影響する可能性があるため、まずは引き落とし日を確実に守ることが最優先です。そのうえで、普段の買い物に楽天カードを使い、毎月の支払い実績を積み重ねていきましょう。
リボ払い・分割払いの残高が多い
リボ払いや分割払いの残高が常にある状態は、支払いに余裕がないと判断される要因になりえます。特に、残高がなかなか減らないまま利用を続けている場合は注意が必要です。
増枠を希望するなら、リボ払いの残高を繰り上げて返済し、新しい買い物はできるだけ1回払いにするのが効果的です。残高が減った状態で数カ月の利用実績を作ってから申請すると、印象が変わりやすくなります。
リボ払いの支払いがすでに苦しくなっている場合は、増枠よりも支払い方法の相談を優先してください。支払いが難しいときの対処は「クレジットカード代金が払えない時の分割交渉、支払いを待ってもらう方法【知恵袋・体験談あり】」でまとめています。
収入や勤務先が変わった直後に申請した
増枠を申し込む際には、年収や勤務先などの情報を入力します。次のように、カードを作ったときと状況が変わっている場合は、返済能力が下がったと判断される可能性があります。
- 転職したばかりで、勤続期間が短い
- カードを作ったときより年収が下がっている
- 正社員からパート・アルバイトに働き方が変わった
転職直後に申請するより、新しい勤務先で収入が安定してから申請するほうが、結果として増枠につながりやすくなります。
入会や前回の申請から6カ月以内に申請した
楽天カードでは、入会後6カ月以内の会員からの増枠の申し込みは受け付けていません。以前に枠の変更を申し込んだことがある場合も、前回の実施月から6カ月以上が経過している必要があります。
このルールは楽天カードのよくある質問でも明記されており、審査に落ちた後にすぐ再申請しても、6カ月が経つまでは受け付けてもらえません。楽天e-NAVIに表示される次回の申し込み可能日を確認し、それまでの期間を利用状況の改善に充てましょう。
楽天カードの増枠審査を受けた人の口コミ
ここからは、楽天カードの増枠審査を受けた人の口コミを紹介します。口コミは個人の体験であり、同じ条件でも結果が同じになるとは限りませんが、審査で見られやすいポイントの傾向をつかむ参考になります。
キャッシング枠とショッピング枠では審査の考え方が違うため、分けて見ていきましょう。
キャッシング枠の増枠審査に通った人・落ちた人の口コミ
【増枠審査に通った人の口コミ】
【増枠審査に落ちた人の口コミ】
ショッピング枠の増枠審査に通った人・落ちた人の口コミ
【増枠審査に通った人の口コミ】
【増枠審査に落ちた人の口コミ】
口コミからわかる増枠審査の傾向
通った人の口コミに共通しているのは、毎月カードを使い、遅れずに1回払いで支払っている点です。他社からの借入がないことも、キャッシング枠の増枠ではプラスに働いていると考えられます。
反対に、落ちた人の口コミでは、他社を含めた借入の多さ、転職直後の申請、リボ払いの残高が目立ちます。増枠審査は申請のタイミングと直近の利用状況に大きく左右されるため、焦って申し込むより、条件を整えてから申請したほうが結果につながりやすいといえます。
楽天カードの増枠審査に落ちた後にやるべきことと再申請のタイミング
増枠審査に落ちても、楽天カードをそのまま使い続けることはできます。大切なのは、次の申請までの期間に何を整えるかです。
楽天カードは審査の詳しい理由を教えてくれないため、考えられる原因を自分で一つずつ潰していく必要があります。次の順番で進めると効率よく準備できます。
再申請は前回の申し込みから6カ月以上あける
楽天カードの増枠は、前回の枠変更の申し込みから6カ月以上が経過しないと申請できません。6カ月が経つ前に何度申請しても受け付けられないため、まずは次に申請できる日付を確認しましょう。
6カ月は「待つだけの期間」ではなく、審査で見られる利用実績を作る期間です。この間の支払い状況が、次回の審査結果を左右すると考えてください。
信用情報を開示して延滞や申し込みの記録を確認する
原因に心当たりがない場合は、信用情報機関に開示請求をして自分の記録を確認するのがおすすめです。クレジットカードの情報はCIC、消費者金融の情報はJICCにも登録されていることがあります。
CICでは、スマートフォンからのインターネット開示に対応しており、手数料を支払えばその場で開示報告書を確認できます。郵送での開示もできますが、手元に届くまで1週間から10日ほどかかります。
開示した結果、延滞の記録や短期間の申し込み履歴が見つかった場合は、その記録が審査に影響している可能性があります。記録の内容を把握したうえで、再申請のタイミングを判断しましょう。
年収や勤務先などの登録情報を最新にする
転職や昇給、働き方の変化があったのに登録情報を更新していない場合は、楽天e-NAVIで最新の内容に変更しておきましょう。登録情報と申請時の入力内容が食い違っていると、審査で確認に時間がかかったり不利になったりすることがあります。
キャッシング枠の増枠を希望する場合は、源泉徴収票や給与明細などの収入証明書をすぐ出せるように準備しておくとスムーズです。
6カ月間の利用状況を整える
次の申請までの期間は、次の3点を意識してカードを使いましょう。
- 引き落とし日に必ず残高を用意し、支払いを1度も遅らせない
- 普段の買い物に楽天カードを使い、毎月の利用実績を作る
- リボ払い・分割払いの残高を減らし、新しい利用は1回払いにする
あわせて、この期間は他社のクレジットカードやローンへの申し込みを控えます。申し込み履歴を増やさず、支払い実績だけを積み上げることが、再申請で結果を変えるいちばんの近道です。
【注意】楽天カードの増枠に潜むリスクと枠が足りない時にやってはいけないこと
増枠審査は、申し込めば必ず得をする手続きではありません。審査の結果によっては今より条件が悪くなる可能性があり、枠を増やしたことで支払いが苦しくなるケースもあります。
また、枠が足りないからといって危険な方法に手を出すと、カードそのものを失いかねません。申請する前に、次のリスクを理解しておきましょう。
審査の結果、減枠や利用停止になる場合がある
楽天カードは、増枠の審査結果によってはご利用可能枠の減枠や、カードの利用停止になる場合があると案内しています。複数枚の楽天カードを持っている場合は、ほかのカードも同時に利用停止となる可能性があります。
増枠を申し込むと、その時点の収入や他社借入の状況をもとに改めて審査が行われます。カードを作ったときより返済能力が下がっていると判断されれば、枠が増えないだけでは済まないこともあるのです。
他社からの借入が増えている、収入が減ったなど心当たりがある場合は、無理に増枠を申し込まず、状況が改善してから申請するほうが安全です。
枠が増えるとその分だけ支払いの負担も増える
ショッピング枠が増えれば使える金額が増え、キャッシング枠が増えれば借りられる金額が増えます。しかし、使った分や借りた分は、当然すべて支払わなければなりません。
特にキャッシングやリボ払いは、利用した日数や残高に応じて利息や手数料がかかります。実際の支払い額は、楽天カード公式サイトの返済シミュレーションで、利用予定の金額を入力して確認してください。
「枠があるから使ってよい」ではなく、毎月の収入から無理なく支払える金額を上限として考えることが大切です。
ショッピング枠の現金化は絶対に利用しない
増枠できずに現金が足りないとき、「ショッピング枠で商品を買い、それを売って現金にする」という方法を案内する業者がいます。ショッピング枠の現金化はクレジットカードの規約違反にあたり、発覚するとカードの利用停止や強制解約につながります。
さらに、手数料を差し引かれて手元に残る現金は購入額より大幅に少なくなり、支払いだけが大きく残ります。現金化業者とのトラブルに巻き込まれるおそれもあります。
現金が必要な場合は、次の章で紹介するように、正規の貸金業者のカードローンなど安全な方法を選んでください。
楽天カードの増枠が間に合わない時の代替案
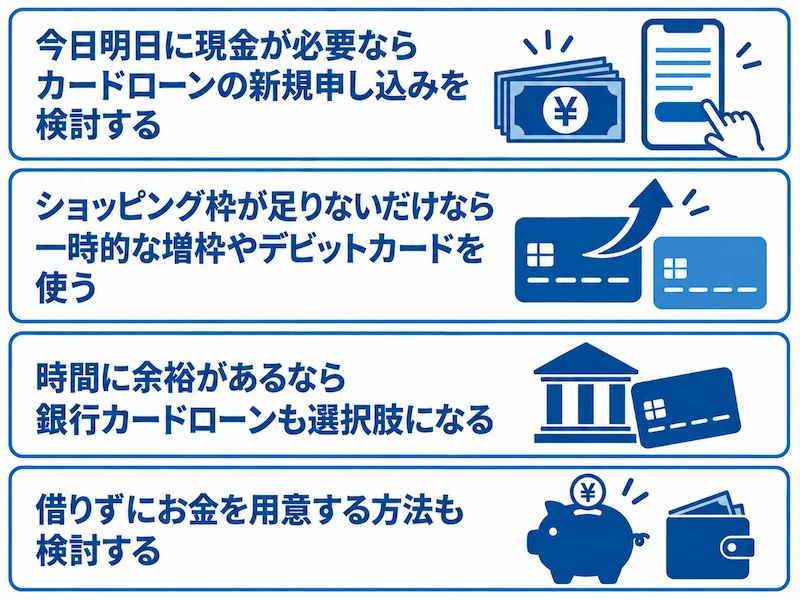
増枠審査に落ちた、または結果を待っている間に支払いが迫っている場合は、目的に合わせて別の手段を考えましょう。「現金が必要なのか」「決済枠が足りないだけなのか」で、選ぶべき方法は変わります。
ここでは、急ぎの度合いと用途別に現実的な選択肢を紹介します。
今日明日に現金が必要ならカードローンの新規申し込みを検討する
楽天カードのキャッシング枠の増枠は、結果が出るまで原則翌日以降かかり、減枠のリスクもあります。今日明日に現金が必要なら、大手消費者金融のカードローンに新規で申し込むほうが間に合いやすいでしょう。
Webから申し込めて、審査に通れば当日中に借り入れできる可能性があります。代表的な3社の基本スペックは次のとおりです。
| 会社名 | 実質年率 | 融資時間 |
|---|---|---|
| アイフル | 3.0%〜18.0% | 最短9分※ |
| プロミス | 2.5%〜18.0% | 最短3分※ |
| SMBCモビット | 3.0%〜18.0% | 最短15分※ |
※アイフル:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※プロミス:お申込み時間や審査によりご希望に添えない場合がございます。
※SMBCモビット:お申込の曜日、時間帯によっては翌日以降となる場合があります。
各社の特徴は次のとおりです。
- アイフル:初めて契約する人は、契約日の翌日から最大30日間の無利息期間を利用できる。原則として勤務先への電話連絡なしで手続きを進められる
- プロミス:初回借入の翌日から30日間※の無利息期間があり、借りた日の翌日から無利息期間が始まるため無駄になりにくい
- SMBCモビット:申し込みは20歳以上74歳以下が対象。原則電話による在籍確認なしで進められ、返済でVポイントが貯まる
※メールアドレス登録とWeb明細利用の登録が必要です
ただし、消費者金融のカードローンも楽天カードのキャッシングと同じく総量規制の対象です。他社を含めた借入が年収の3分の1に達している場合は、新たに借りることはできません。
借りる前に、毎月いくらなら返せるかを決めておきましょう。実際の返済額や利息は、各社公式サイトの返済シミュレーションで借入予定額を入力して確認してください。
\今日中に現金が必要な人向け/
カードローン
会社金利(実質年率)
電話での在籍確認
融資スピード
無利息期間
SMBCモビット
3.0~18.0%
原則
電話連絡なし最短15分※₃
なし
アイフル
3.0~18.0%
原則なし
最短9分※₂
初めての方なら
契約日の翌日から
最大30日間
プロミス
2.5~18.0%
原則電話による
在籍確認なし最短3分※₁
初回借入の翌日から
30日間※₄
※₂申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※₃お申込の曜日、時間帯によっては翌日以降となる場合があります。
※₄メールアドレス登録とWeb明細利用の登録が必要です
ショッピング枠が足りないだけなら一時的な増枠やデビットカードを使う
現金ではなく、買い物や支払いの枠が足りないだけなら、借り入れをする必要はありません。まずは楽天カードの一時的な増枠を申し込めないか確認しましょう。ショッピング1回払いの枠を、審査完了後3カ月間だけ広げられる仕組みです。
一時的な増枠も見送られた場合は、口座残高の範囲で支払えるデビットカードを使う方法があります。使いすぎの心配がなく、審査なしで持てるデビットカードも多いのが特徴です。
すでに持っている他社のクレジットカードで支払いを分ける方法もありますが、複数のカードで支払いを分散すると、引き落とし日の管理が難しくなる点には注意してください。
時間に余裕があるなら銀行カードローンも選択肢になる
急ぎではなく、金利を重視したい場合は銀行カードローンも候補になります。銀行カードローンは貸金業法の総量規制の対象外ですが、銀行が独自に返済能力を審査するため、審査は慎重で、借り入れまでに日数がかかる傾向があります。
楽天グループの銀行カードローンには楽天銀行スーパーローンがあります。楽天カードとは別の審査ですが、増枠に落ちた理由が借入の多さにある場合は、同じように見送られる可能性があります。審査の傾向は「【楽天銀行スーパーローン審査の口コミ】瞬殺で審査落ちする原因とは」で紹介しています。
借りずにお金を用意する方法も検討する
返済の負担を増やしたくない場合は、借り入れ以外の方法も検討しましょう。代表的な方法は次のとおりです。
- 不用品をフリマアプリや買取店で売る:売れるまでに時間がかかる場合があるが、返済は不要
- 生命保険の契約者貸付を利用する:解約返戻金のある保険に加入していれば、その範囲内で借りられる
- 支払い先に相談する:公共料金や家賃などは、支払期日の延長や分割に応じてもらえることがある
なお、「審査なしで誰でも借りられる」とうたう業者は正規の貸金業者ではありません。お金を借りる場合は、必ず貸金業の登録がある事業者を選んでください。
楽天カードの増枠に関するよくある質問
楽天カードの限度額が10万円など低く設定されているのはなぜ?
楽天カードのご利用可能枠は、入会時の審査で年収や他社の借入状況、信用情報などをもとに設定されます。初めてクレジットカードを作った人や、収入に対して借入が多い人は、枠が低めに設定されることがあります。
枠はずっと固定されているわけではなく、入会から6カ月以上が経過すれば増枠を申請できます。それまでの間に遅れなく支払いを続け、利用実績を作っておきましょう。
増枠審査に落ちると信用情報に傷がつく?
増枠審査に落ちたという結果そのものが、延滞のような事故情報として信用情報に登録されることはありません。
ただし、審査の過程で信用情報機関への照会が行われた場合は、その記録が一定期間残ることがあります。短期間に複数のカード会社へ増枠や新規の申し込みを重ねると、審査で不利になるため注意してください。
キャッシング枠だけ、ショッピング枠だけの増枠は申請できる?
キャッシング枠のみ、ショッピング枠のみの増枠申請もできます。どちらも楽天e-NAVIの「ご利用可能枠の増枠」から手続きします。
申し込み画面では、増やしたい枠を間違えないように選択してください。キャッシング枠は、学生・主婦(夫)・家事手伝い・無職・19歳以下の人は申し込みの対象外です。
今のご利用可能枠はどこで確認できる?
現在のご利用可能枠とご利用可能額は、楽天e-NAVIの「ご利用可能額の照会」で確認できます。ご利用可能額は、ご利用可能枠から今の利用残高を差し引いた金額です。
 画像出典:楽天e-NAVI「ご利用可能額照会画面について」
分割払いやリボ払いに使う割賦枠についても、あわせて確認しておきましょう。ご利用可能枠と割賦枠は金額が異なる場合があるので、分割払いを使う予定がある人は両方を把握しておくと安心です。
増枠を申請するときの理由によって審査結果は変わる?
特定の理由を選ぶと審査で有利になる、という公式の情報はありません。申請時に利用目的などを入力する場合は、実際の予定に沿った内容を正直に選ぶようにしましょう。
審査で重視されるのは、理由の書き方よりも、支払いの実績や収入、他社の借入状況です。登録内容と異なる年収や勤務先を入力するなど、事実と違う申告は絶対にしないでください。
まとめ|楽天カードの増枠審査に落ちたら原因を切り分けて6カ月で整える
楽天カードで増枠できないときは、まず画面の表示から「申請できない状態」か「審査で見送られた状態」かを確認しましょう。エラーコードMやエラーコード1は、Webでの増枠がサービス対象外という表示なので、チャットか電話で問い合わせるのが確実です。
審査で見送られた場合は、前回の申し込みから6カ月以上あけて、その間に支払いの遅れをなくし、リボ払いの残高や他社の借入を減らすことが次の申請への準備になります。キャッシング枠の場合は、総量規制で他社を含めた借入が年収の3分の1までに制限される点も忘れないでください。
決済枠が一時的に足りないだけなら、ショッピング1回払いの枠を3カ月間広げられる一時的な増枠が役立ちます。一方で、今日明日に現金が必要な場合は、増枠の結果を待つよりもカードローンの新規申し込みのほうが間に合いやすいでしょう。
その場合も、返済できる金額を先に決めたうえで、アイフル・プロミス・SMBCモビットの公式サイトで借入診断を試してから申し込むと安心です。増枠の再申請とカードローンの利用を同時に検討するときは、申し込み先を必要最小限に絞り、短期間に申し込みを重ねないよう注意してください。
カードローン
会社金利(実質年率)
電話での在籍確認
融資スピード
無利息期間
SMBCモビット
3.0~18.0%
原則
電話連絡なし最短15分※₃
なし
アイフル
3.0~18.0%
原則なし
最短9分※₂
初めての方なら
契約日の翌日から
最大30日間
プロミス
2.5~18.0%
原則電話による
在籍確認なし最短3分※₁
初回借入の翌日から
30日間※₄
※₂申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※₃お申込の曜日、時間帯によっては翌日以降となる場合があります。
※₄メールアドレス登録とWeb明細利用の登録が必要です
参考リンク・出典
- 楽天カード「楽天e-NAVIで増枠できない場合の対処方法を知りたい」(別タブで開きます)
- 楽天カード「カードの利用可能枠を増枠する方法について知りたい」(別タブで開きます)
- 楽天カード「増枠の審査結果通知メールをリニューアル」(別タブで開きます)
- 楽天カード「お支払い方法 ご利用可能枠について」(別タブで開きます)
- 楽天カード「キャッシングの利用可能枠を増枠する方法について」(別タブで開きます)
- 楽天カード「カードのご利用可能枠を一時的に増枠する方法について知りたい」(別タブで開きます)
- 金融庁「貸金業法のキホン」(別タブで開きます)
- 日本貸金業協会「お借入れは年収の3分の1まで(総量規制について)」(別タブで開きます)
- CIC「情報開示とは」(別タブで開きます)
- 日本信用情報機構(JICC)「開示を申し込む」(別タブで開きます)
- 全国銀行個人信用情報センター「本人開示の手続き」(別タブで開きます)
- 楽天カード「キャッシング返済シミュレーション」(別タブで開きます)
- 楽天e-NAVI「ご利用可能額照会画面について」(別タブで開きます)