
国が個人に直接お金を貸す制度はなく、実際の申込窓口になるのは社会福祉協議会や自治体、日本政策金融公庫です。
進め方は3段階です。まず自分が対象になる制度を絞り込み、次に市区町村の社会福祉協議会や自治体の相談窓口へ申し込み、面談と書類審査を経て振込を待ちます。
たとえば生活福祉資金貸付制度の緊急小口資金なら、10万円以内を無利子・連帯保証人なしで借りられます。失業して収入が途絶えた場合には、生活支援費として毎月の生活費を借りる道もあります。
ただし国の制度は、相談から入金までに1週間から1か月ほどかかるのが一般的です。今日や明日に迫った支払いには間に合いません。
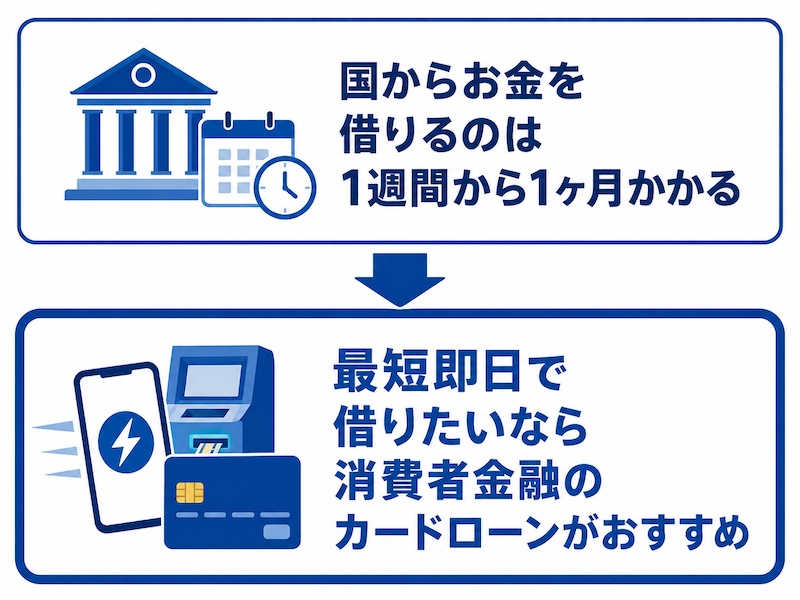
そのため、期限が迫っている場合の現実的な選択肢になるのが、アイフル・プロミス・SMBCモビットなどのカードローンです。
まずは公的制度の対象になるかを確認し、間に合わないと判断したときだけ以下から検討してみてください。
カードローン
会社金利(実質年率)
電話での在籍確認
融資スピード
無利息期間
アイフル
3.0~18.0%
原則なし
最短9分※₂
初めての方なら
契約日の翌日から
最大30日間
プロミス
2.5~18.0%
原則電話による
在籍確認なし最短3分※₁
初回借入の翌日から
30日間※₄
SMBCモビット
3.0~18.0%
原則
電話連絡なし最短15分※₃
なし
※₂申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※₃お申込の曜日、時間帯によっては翌日以降となる場合があります。
※₄メールアドレス登録とWeb明細利用の登録が必要です
- 結論|国が個人に直接お金を貸す制度はない。窓口は社会福祉協議会・自治体・日本政策金融公庫
- 国からお金を借りる制度9つを一覧比較【上限額・金利・着金までの日数】
- 生活福祉資金貸付制度|国の貸付の中心となる4つの資金
- 生活福祉資金以外で国からお金を借りられる制度
- 【終了】年金担保貸付制度は2022年3月末で新規申込を終了している
- 国の制度が使えない・間に合わないときの現実的な選択肢
- 国の制度に申し込んでから入金されるまでの日数と流れ
- 国からお金を借りられない人によくある5つの理由
- 【注意】公的融資を装う違法業者(ヤミ金)と個人間融資は絶対に利用しない
- 国からお金を借りることに関するよくある質問
- まとめ
- 参考リンク・出典
結論|国が個人に直接お金を貸す制度はない。窓口は社会福祉協議会・自治体・日本政策金融公庫
「国からお金を借りる」と検索する方の多くは、国が窓口を構えて個人にお金を貸してくれると考えています。
しかし国が個人へ直接融資する窓口は存在しません。国は制度の枠組みと財源をつくる立場であり、実際にお金を貸すのは、国の制度にもとづいて運営されている社会福祉協議会や自治体、政府系金融機関です。
まずはこの構造を押さえておくと、どこへ相談に行けばよいのかが一気にはっきりします。
「国から借りる」の正体は生活福祉資金貸付制度
国の貸付制度の中心にあるのが、厚生労働省が所管する生活福祉資金貸付制度です。
低所得世帯や障害者世帯、高齢者世帯を対象に、生活の立て直しに必要な資金を無利子または低利で貸し付ける制度で、実施主体は都道府県社会福祉協議会、申込窓口は市区町村の社会福祉協議会になっています。
資金の種類は総合支援資金、福祉資金、教育支援資金、不動産担保型生活資金の4つに分かれており、目的に応じて使い分けます。この制度を知っているかどうかで、選択肢の広さが大きく変わります。
国の制度は無利子または低利だが、着金までに時間がかかる
国の制度の最大の利点は、金利負担の軽さです。
生活福祉資金貸付制度では、連帯保証人を立てれば無利子、連帯保証人なしでも年1.5%という条件で借りられます。緊急小口資金と教育支援資金にいたっては、連帯保証人の有無にかかわらず無利子です。
その一方で、申請してから振り込まれるまでには相談・面談・審査という工程が必要で、早くても1週間、通常は数週間かかります。金利の安さと引き換えに時間がかかる制度だと理解しておきましょう。
給付(もらう)と貸付(借りる)は別物
公的支援を調べていると、給付金と貸付金が同じページに並んでいることがよくあります。
給付は返済不要でもらえるお金、貸付は返済義務のある借金であり、両者はまったく別の制度です。住居確保給付金のように返さなくてよい支援もあれば、緊急小口資金のように必ず返済が必要なものもあります。
窓口で相談する際は、返さなくてよい支援から先に確認するのが鉄則です。返済不要の給付が使えるなら、そちらを優先したほうが生活の立て直しは確実に楽になります。
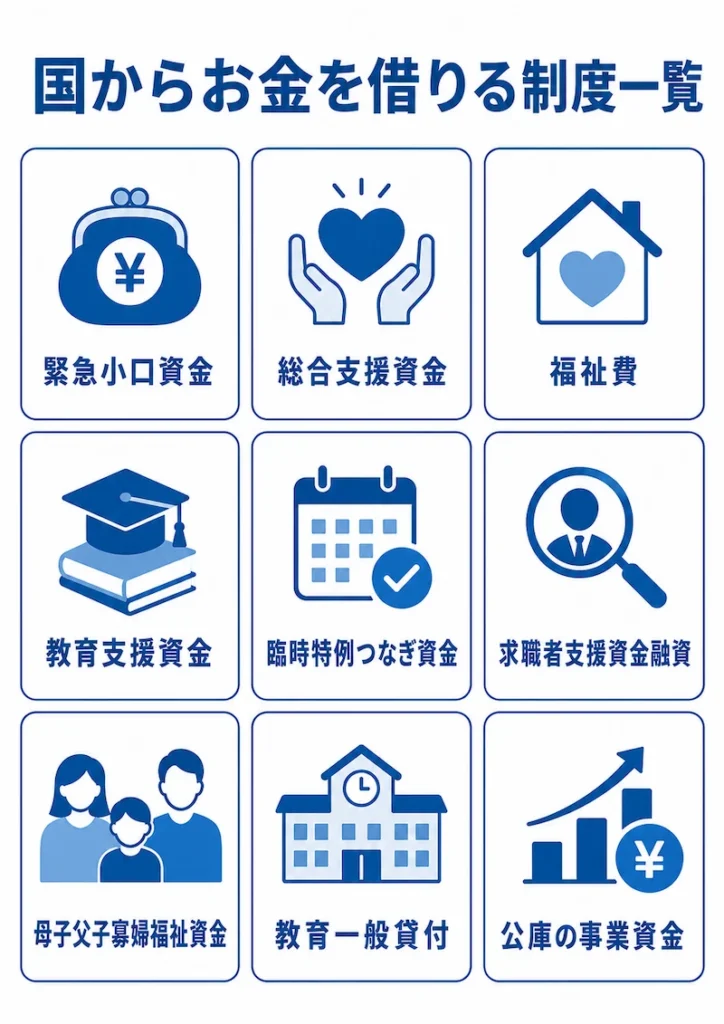
国からお金を借りる制度9つを一覧比較【上限額・金利・着金までの日数】
国の制度と一口にいっても、対象になる人と使える金額はまったく異なります。
まずは全体像を一覧で押さえてください。自分がどの制度の対象になるかを先に絞り込むことが、遠回りを避ける最短ルートです。
| 制度・資金名 | 上限額 | 貸付利子 | 入金の目安 |
|---|---|---|---|
| 緊急小口資金 | 10万円 | 無利子 | 1週間前後 |
| 総合支援資金 | 月20万円 (単身は月15万円) |
無利子〜年1.5% | 2週間〜1か月 |
| 福祉費 | 580万円 | 無利子〜年1.5% | 1か月前後 |
| 教育支援資金 | 月3.5万〜6.5万円 | 無利子 | 1か月前後 |
| 臨時特例つなぎ資金 | 10万円 | 無利子 | 数日〜2週間 |
| 求職者支援資金融資 | 月5万〜10万円 | 年2.0% | 2週間前後 |
| 母子父子寡婦福祉資金 | 資金により異なる | 無利子〜低利 | 1か月前後 |
| 教育一般貸付 | 子1人350万円 | 年4.05% | 2〜3週間 |
| 公庫の事業資金 | 制度により異なる | 制度により異なる | 3週間〜1か月 |
それぞれ「誰が使える制度なのか」は次のとおりです。
- 緊急小口資金:緊急かつ一時的に生計の維持が困難になった低所得世帯(連帯保証人は不要)
- 総合支援資金:失業や減収で生活の立て直しが必要な世帯(連帯保証人なしでも可。ほかに住宅入居費40万円以内、一時生活再建費60万円以内あり)
- 福祉費:低所得世帯・障害者世帯・高齢者世帯で一時的な経費が必要な人(用途ごとに上限の目安あり)
- 教育支援資金:低所得世帯で高校・高専・短大・大学に就学する人(世帯内から連帯借受人が必要。ほかに就学支度費50万円以内あり)
- 臨時特例つなぎ資金:住居がなく、公的な給付や貸付を申請して受理されている離職者
- 求職者支援資金融資:職業訓練受講給付金の支給決定を受けた人(受講予定訓練月数を掛けた額。最大12か月分)
- 母子父子寡婦福祉資金:ひとり親家庭の母・父、寡婦とその子(全12種類)
- 教育一般貸付:進学・在学する子の保護者(世帯年収の上限あり。一定要件で450万円以内)
- 公庫の事業資金:個人事業主・フリーランス・中小企業
入金までの目安は、公式に定められた日数ではありません。相談から面談、必要書類の提出、審査、送金という工程を踏むため、窓口の混雑状況や書類がそろうタイミングによって前後します。
こうして並べてみると、金額の大きい制度ほど審査に時間がかかり、早く借りられる制度ほど上限額が小さいという関係が見えてきます。10万円以内で足りるのか、生活そのものを立て直す必要があるのかによって、選ぶべき制度は変わります。
生活福祉資金貸付制度|国の貸付の中心となる4つの資金
国からお金を借りる方法を検討するとき、最初に確認すべきなのが生活福祉資金貸付制度です。
厚生労働省が所管し、都道府県社会福祉協議会が実施主体となって運営されている制度で、低所得世帯・障害者世帯・高齢者世帯であることが利用の前提になります。会社員として安定した収入がある世帯は、原則として対象外です。
資金は用途に応じて4種類に分かれています。それぞれ上限額も審査の観点も違うので、自分の状況に合うものを見極めてください。
緊急小口資金|10万円以内・無利子で最も早く使える
緊急小口資金は、緊急かつ一時的に生計の維持が困難になったときに使う資金です。
貸付の上限は10万円以内で、利子は無利子、連帯保証人も不要という、生活福祉資金のなかで最も申し込みのハードルが低い資金になっています。
返済についても、据置期間は貸付けの日から2か月以内、償還期限は据置期間経過後8か月以内と、生活福祉資金のなかでは最も短いサイクルで完結します。
想定されている使いみちは、給与の盗難や紛失、火災などの被災、医療費や介護費の急な支出、公共料金の滞納による停止といった、生活の継続が直ちに難しくなる場面です。
ただし10万円という上限は動かせず、借金の返済に充てることは原則として認められません。あくまで当座の生活をつなぐための資金であり、既存の借入をまとめる目的では使えない点に注意してください。
総合支援資金|失業や減収で生活の立て直しが必要な世帯へ
総合支援資金は、失業や大幅な減収によって日常生活全般に困難を抱えた世帯が、生活を立て直すために使う資金です。
費目は3つに分かれています。生活支援費は生活を再建するまでの生活費で、2人以上の世帯なら月20万円以内、単身世帯なら月15万円以内で、貸付期間は12か月以内です。実務上は数か月ごとに状況を確認しながら延長していく運用が一般的です。
住宅入居費は、賃貸契約を結ぶために必要な敷金や礼金にあてる資金で40万円以内。一時生活再建費は、就職活動費や技能習得の費用、滞納している家賃や公共料金の立て替え、債務整理に必要な費用などにあてる資金で60万円以内となっています。
据置期間は最終貸付日から6か月以内、償還期限は据置期間経過後20年以内と、返済期間は長めに設定されています。
利子は連帯保証人を立てれば無利子、立てない場合は年1.5%です。連帯保証人がいなくても申し込めますが、この資金は借りて終わりではなく、社会福祉協議会やハローワークによる継続的な支援を受けながら生活を立て直すことが前提になっています。就労に向けた具体的な計画が示せるかどうかが、審査の大きな分かれ目です。
福祉費|医療費・引越し費用・介護費用など目的別に上限が変わる
福祉費は、日常生活を送るうえで一時的に必要になる経費を幅広くカバーする資金です。
制度全体としての上限は580万円以内ですが、実際にはこの金額を一律に借りられるわけではありません。用途ごとに上限の目安が細かく設定されており、何に使うかによって借りられる額が変わる仕組みになっています。
対象となる用途は幅広く、生業を営むために必要な経費、技能習得に必要な経費と習得期間中の生計費、住宅の増改築や補修、福祉用具の購入、障害者用自動車の購入、介護サービスや障害者サービスを受けるために必要な経費、災害を受けたことによる臨時の費用、冠婚葬祭に必要な経費、住居の移転に必要な経費などが含まれます。
金額が大きくなるぶん、返済能力と資金使途の妥当性が厳しく確認されます。見積書や請求書といった、必要額を裏づける書類の準備が欠かせません。相談の段階で、何にいくら必要なのかを説明できる状態にしておきましょう。
教育支援資金|高校・大学の学費と入学時の費用を無利子で
教育支援資金は、低所得世帯の子どもが高校や高専、短大、大学へ進学し、通い続けるための資金です。
費目は2つあります。教育支援費は在学中の授業料などにあてる資金で、高校は月3.5万円以内、高専と短大は月6万円以内、大学は月6.5万円以内。就学支度費は入学金や制服代など入学時に必要な経費にあてる資金で、50万円以内となっています。
この資金の大きな利点は、連帯保証人の有無にかかわらず無利子である点です。ただし借受人は就学する本人となり、世帯内から連帯借受人を立てる必要があります。据置期間は卒業後6か月以内、償還期限は据置期間経過後20年以内です。
日本学生支援機構の奨学金と併用できるケースもあるため、まずは返済不要の給付型奨学金や授業料減免制度を確認し、それでも不足する分をこの資金で補うという順番で考えるのが得策です。借入額を最小限に抑えることが、卒業後の負担を軽くします。
申込先は市役所ではなく社会福祉協議会
生活福祉資金貸付制度でつまずきやすいのが、申込先の勘違いです。
この制度の実施主体は都道府県社会福祉協議会であり、実際の相談・申込窓口は市区町村の社会福祉協議会になります。市役所や区役所の窓口では、貸付そのものの手続きはできません。
社会福祉協議会は市役所とは別の組織ですが、市役所の庁舎内や隣接する福祉会館に窓口を置いている自治体も多く、市役所へ相談に行った結果として社会福祉協議会を案内されるケースは珍しくありません。市役所側では、生活困窮者自立支援制度の相談や各種の減免・猶予の手続きを受け付けています。
市役所の窓口で実際に何ができるのか、行く前に何を準備すればよいのかについては、市役所でお金を借りる方法はある?無職でも相談できる窓口と即日で用意する手段で詳しく解説しています。
生活福祉資金以外で国からお金を借りられる制度
生活福祉資金貸付制度の対象にならなくても、国の制度が使えなくなるわけではありません。
職業訓練を受けている人、ひとり親家庭、子どもの進学費用が必要な保護者、個人事業主には、それぞれ専用の貸付制度が用意されています。
自分の立場に合う制度があるかどうか、ここで確認してください。
臨時特例つなぎ資金貸付制度|住まいがなく公的給付を待っている人へ
臨時特例つなぎ資金貸付制度は、住居のない離職者が、公的な給付や貸付が実際に始まるまでの間をつなぐための資金です。
失業給付や住居確保給付金といった支援を申請したものの、実際に振り込まれるまでには時間がかかります。その空白期間の生活費を、10万円以内・無利子・連帯保証人なしで借りられるのがこの制度です。
利用するには、住居がない離職者であること、離職者を支援する公的給付制度または公的貸付制度の申請が受理されていること、そして本人名義の金融機関口座を持っていることが条件になります。あわせて、生活困窮者自立支援法にもとづく支援を受けていることも要件です。
貸付金は一括で口座に振り込まれ、返済は待っていた公的給付金や公的貸付金の交付を受けたときから1か月以内に全額を一括で償還する形です。申請が不承認になった場合も、不承認となったときから1か月以内の一括償還となります。
窓口は市区町村の社会福祉協議会です。すでに別の公的支援を申請していることが前提の制度なので、何も申請していない状態では利用できません。まず本命の支援を申請し、そのうえで窓口へ相談するという順番を守ってください。
求職者支援資金融資|職業訓練を受けながら生活費を借りる
求職者支援資金融資は、職業訓練を受けている間の生活費が足りない場合に使える融資制度です。
国の求職者支援制度では、一定の条件を満たすと職業訓練受講給付金が支給されますが、それだけでは生活費が不足するケースがあります。その不足分を補う位置づけの制度で、同居または生計を一にする配偶者・子・父母のいずれかがいる場合は月10万円、単身などそれ以外の場合は月5万円が上限となり、受講予定訓練月数(最大12か月)を掛けた額をまとめて借りられます。
貸付利率は年2.0%で、信用保証料0.5%を含んだ水準です。担保も保証人も不要で、消費者金融のカードローンと比べると金利負担は大幅に軽くなります。
手続きの流れは、まずハローワークで職業訓練受講給付金の支給決定を受け、あわせて資金融資要件確認書の交付を受けます。そのうえで労働金庫(ろうきん)へ申し込む形です。振込先はろうきんの口座に限られるため、口座を持っていない場合は開設手続きが先に必要になります。訓練の受講が決まった段階で、早めに動いておくと安心です。
母子父子寡婦福祉資金貸付金|ひとり親世帯が無利子で借りられる12種類の資金
母子父子寡婦福祉資金貸付金は、ひとり親家庭の母や父、寡婦の経済的な自立と、扶養している子どもの福祉を支えるための貸付制度です。
実施主体は都道府県、指定都市、中核市で、資金は全部で12種類に分かれています。修学資金、就学支度資金、修業資金、就職支度資金、技能習得資金、生活資金、住宅資金、転宅資金、医療介護資金、事業開始資金、事業継続資金、結婚資金といった具合に、子どもの進学から親の就労、住まいの確保まで幅広くカバーしているのが特徴です。
利子は資金の種類と連帯借受人の有無によって変わります。修学資金や就学支度資金は、子ども本人を連帯借受人とすれば無利子で借りられ、連帯借受人を立てない場合や資金の種類によっては利子がつきますが、いずれも消費者金融より大幅に低い水準です。ただし適用される利率は実施主体である自治体によって異なるため、必ず居住地の窓口で確認してください。
申込窓口は、お住まいの都道府県や市の福祉担当課、または福祉事務所です。資金の種類ごとに上限額も要件も細かく異なり、自治体によって独自の上乗せがある場合もあります。
教育一般貸付(国の教育ローン)|日本政策金融公庫から最大350万円
教育一般貸付は、政府系金融機関である日本政策金融公庫が扱う、いわゆる国の教育ローンです。
融資限度額は子ども1人につき350万円以内で、自宅外通学、修業年限5年以上の大学の昼間部、大学院、海外留学といった一定の要件に該当する場合は450万円以内まで借りられます。
金利は固定金利で年4.05%(令和8年7月時点)です。借入時の金利が完済まで変わらないため、返済計画が立てやすいという利点があります。交通遺児家庭やひとり親家庭、世帯年収が一定額以下の世帯、子ども3人以上の世帯には金利の優遇制度も設けられています。
ここまで紹介してきた制度と違い、生活が困窮していることは条件ではありません。ただし世帯年収に上限があるため、収入が高すぎる世帯は対象外になります。日本学生支援機構の奨学金と併用できる点も含め、進学費用を用意する手段としては現実的な選択肢です。
日本政策金融公庫の事業資金|個人事業主・フリーランスの運転資金
日本政策金融公庫は、個人事業主やフリーランス、中小企業向けの事業資金も扱っています。
民間の金融機関が貸しにくい創業直後や小規模な事業者に対しても融資を行う役割を担っており、民間のビジネスローンより低い金利水準で借りられるのが一般的です。融資制度の種類が多く、資金使途や事業の状況によって適用される制度と条件が変わります。
一方で、事業計画書や確定申告書などの提出、面談を経た審査が必要になるため、申込から着金までには3週間から1か月程度を見込んでおく必要があります。生活費として借りるものではなく、あくまで事業のための資金である点も押さえておきましょう。
個人事業主やフリーランスの方が資金を調達する方法全体については、個人事業主(フリーランス)がお金を借りる方法5選!審査なしで借りれる?で選択肢を整理しています。
【終了】年金担保貸付制度は2022年3月末で新規申込を終了している
年金を担保にお金を借りられる制度として長く知られていたのが、独立行政法人福祉医療機構が運営していた年金担保貸付制度です。
しかしこの制度は令和4年(2022年)3月末をもって新規の申込受付を終了しました。労災年金を担保とする労災年金担保貸付制度も同様に終了しています。現在は、年金を担保にして公的にお金を借りる方法は存在しません。
制度の開始以来、累計で320万件・約2.9兆円(令和3年3月末時点)の利用があった大きな制度でしたが、年金制度の法律改正にともなって役割を終えた形です。ネット上には終了前に書かれた古い解説記事が数多く残っているため、情報の日付には注意してください。
すでに借りていた人の債権回収も令和7年12月に完了している
終了と聞いて気になるのが、すでに借入があった人の扱いです。
独立行政法人福祉医療機構は、令和4年4月以降も年金担保貸付と労災年金担保貸付の債権の管理と回収を続けていましたが、令和7年12月をもってすべての債権の回収が終了しています。つまり現在は、新規の申込ができないだけでなく、この制度で返済中の人もいない状態です。
そのため、いま年金を担保にお金を貸すと持ちかけてくる相手がいれば、公的機関とは一切関係のない業者だということになります。年金証書や通帳の提出を求められた時点で、その相手とのやり取りは打ち切ってください。
年金生活者が今から使える代替制度
年金担保貸付制度がなくなった今、年金で生活している方が公的に借りられる主な選択肢は生活福祉資金貸付制度です。
65歳以上の方がいる高齢者世帯は生活福祉資金の対象に含まれており、緊急小口資金であれば10万円以内を無利子・連帯保証人なしで申し込めます。医療費や介護費といった急な出費であれば、福祉費の対象になる可能性もあります。
また、持ち家がある高齢者世帯向けには、不動産担保型生活資金という選択肢もあります。自宅を担保に生活資金を借りる仕組みで、貸付利子は年3%または長期プライムレートのいずれか低い利率が適用されます。いずれの制度も窓口は市区町村の社会福祉協議会です。年金を担保にすると持ちかけてくる業者は、制度が終了している以上すべて違法業者だと考えてください。
国の制度が使えない・間に合わないときの現実的な選択肢
制度の対象外だった場合や、支払期限までに間に合わない場合にどうするかを整理しておきます。
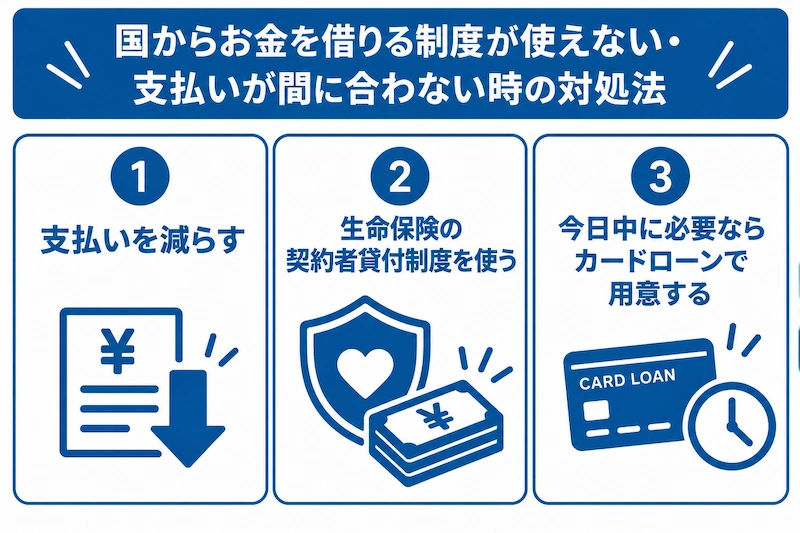
ポイントは、借りる前にまず支払いを減らせないかを確認することです。そのうえで、それでも現金が必要なら手段を選びます。
支払いを減らす|税金・国民健康保険料・公共料金の減免と猶予
借入を検討する前に、目の前の支払いそのものを軽くできないか確認しましょう。
国民健康保険料や住民税は、失業や収入の減少を理由に減免や分割納付、徴収猶予を申請できる場合があります。手続きの窓口は市役所や区役所の担当課です。
電気・ガス・水道といった公共料金も、支払いを待ってもらえる制度が用意されています。放置して止められる前に連絡することが何より重要です。止まってから復旧させるほうが、費用も手間も余計にかかります。
公共料金の支払いが厳しいときの具体的な対処については、光熱費(ガス・水道・電気代)が払えない時の対処法3選!いつ止まる?で詳しく解説しています。
生命保険の契約者貸付制度を使う
生命保険に加入している方であれば、契約者貸付制度という選択肢があります。
解約返戻金のある保険を契約している場合に、その一定範囲内で保険会社からお金を借りられる仕組みです。自分が積み立てたお金の範囲内で借りるため審査がなく、信用情報にも記録されません。
ただし、借りたままにしていると利息が積み上がり、解約返戻金や保険金から差し引かれます。返済しないまま放置すると、保険契約そのものが失効するおそれがある点は必ず理解しておいてください。利用の可否と借入可能額は、保険証券を用意して契約先の保険会社に確認しましょう。
今日中に必要ならカードローンで用意する
支払期限が目前に迫っていて、公的制度では物理的に間に合わない場合の選択肢が消費者金融のカードローンです。
公的制度と比べれば金利は高くなりますが、Webから申し込めば来店不要で手続きが完結し、審査結果もその日のうちに出る可能性があります。まずは主要3社の条件を比べてみてください。
| 会社名 | 実質年率 | 融資時間 |
|---|---|---|
| アイフル | 3.0%〜18.0% | 最短9分※ |
| プロミス | 2.5%〜18.0% | 最短3分※ |
| SMBCモビット | 3.0%〜18.0% | 最短15分※ |
※アイフル:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※プロミス:お申込み時間や審査によりご希望に添えない場合がございます。
※SMBCモビット:お申込の曜日、時間帯によっては翌日以降となる場合があります。
無利息期間と各社の特徴は次のとおりです。
- アイフル:無利息期間は契約日の翌日から30日間。原則として職場への電話連絡なしで手続きを進められます。
- プロミス:無利息期間は初回借入の翌日から30日間※。下限金利が年2.5%と、大手3社のなかで最も低く設定されています。
- SMBCモビット:無利息期間はありません。SMBCグループで、原則電話による在籍確認なし。申込対象は20歳以上74歳以下です。
※メールアドレス登録とWeb明細利用の登録が必要です
利用する場合は、必要な金額だけを借り、いつまでにいくら返すのかを申し込む前に決めておくことが大前提です。返済額の見通しを立てたい場合は、各社の公式サイトに用意されている返済シミュレーションで正確な金額を確認してください。
カードローン
会社金利(実質年率)
電話での在籍確認
融資スピード
無利息期間
アイフル
3.0~18.0%
原則なし
最短9分※₂
初めての方なら
契約日の翌日から
最大30日間
プロミス
2.5~18.0%
原則電話による
在籍確認なし最短3分※₁
初回借入の翌日から
30日間※₄
SMBCモビット
3.0~18.0%
原則
電話連絡なし最短15分※₃
なし
※₂申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※₃お申込の曜日、時間帯によっては翌日以降となる場合があります。
※₄メールアドレス登録とWeb明細利用の登録が必要です
国の制度に申し込んでから入金されるまでの日数と流れ
国の制度で最も誤解されやすいのが、手続きにかかる時間です。
申込書を出せばすぐ振り込まれる制度ではなく、相談から送金までに複数の工程を踏みます。全体の流れを先に把握しておけば、無駄な往復を減らせます。
相談から着金までの4ステップ
生活福祉資金貸付制度を例に、実際の手順を見ていきましょう。
▼
▼
▼
緊急小口資金でも即日入金が難しい理由
緊急という名前がついていることから、その日のうちに借りられると期待する方は少なくありません。
しかし緊急小口資金であっても即日の入金は基本的にできません。理由は、審査の決定権が申込窓口である市区町村の社会福祉協議会にはなく、都道府県の社会福祉協議会へ書類が送られたうえで貸付の可否が決まる仕組みだからです。
さらに、窓口が開いているのは平日の日中に限られます。土日祝日をまたげばその日数分だけ後ろにずれますし、面談の予約が数日先になることもあります。今日中に現金が必要という状況では、制度の設計上どうしても間に合いません。
申請時に必要になる書類
手続きを早く進める最大のコツは、書類を一度でそろえることです。
制度や自治体によって差はありますが、一般的には次のような書類が求められます。運転免許証やマイナンバーカードなどの本人確認書類、世帯全員の住民票、世帯の収入がわかる給与明細や源泉徴収票、預貯金通帳の写し、印鑑、そして資金の使いみちを裏づける請求書や見積書です。
特に見落としやすいのが、必要額を示す書類です。医療費なら請求書、引越し費用なら見積書というように、いくら必要なのかを客観的に証明できないと、審査そのものが前に進みません。最初の電話相談の段階で、何を持参すればよいか必ず確認しておきましょう。
国からお金を借りられない人によくある5つの理由
公的な貸付制度は、申し込めば必ず借りられるというものではありません。
審査で確認されるのは、制度の趣旨に合っているかと、返済の見込みが立つかの2点です。あらかじめ落ちやすいパターンを知っておけば、相談の進め方も変わります。
世帯収入が基準を超えている
生活福祉資金貸付制度は、低所得世帯・障害者世帯・高齢者世帯を対象とした制度です。
低所得世帯の基準は自治体ごとに設定されており、住民税非課税かどうかがひとつの目安になります。安定した収入があり、生活が成り立っている世帯は対象外と判断されます。
また、判定されるのは申込者本人ではなく世帯全体の収入です。同居している家族に十分な収入があれば、本人が無収入でも対象にならないことがあります。世帯分離をしているかどうかも確認されます。
返済の見込みが立たないと判断された
公的制度であっても貸付である以上、返済が前提になります。
収入の見通しがまったく立たず、貸付を受けても返済できないと判断されると、貸付ではなく生活保護の相談へ案内されることがあります。これは冷たい対応ではなく、返せない借金を負わせないための制度上の判断です。
逆に、就職の見込みや収入回復の道筋を具体的に説明できれば、審査は前向きに進みます。総合支援資金のように、支援を受けながら生活を立て直すことが前提の資金では特に重視される点です。
先に使える給付や他の制度がある
公的支援には優先順位があります。
失業給付、住居確保給付金、就学援助、各種の減免制度など、返済不要の給付や負担軽減の制度が使える場合は、そちらが先に案内されます。借金を増やさずに解決できるなら、そのほうが合理的だからです。
そのため相談の場で貸付を断られたとしても、支援そのものを断られたわけではありません。案内された制度を素直に確認してみてください。
資金の使いみちが対象外だった
制度ごとに、使ってよい用途が明確に定められています。
特に多い誤解が、借金の返済に充てられると思って申し込むケースです。緊急小口資金は既存の借入返済には原則として使えません。ギャンブルや趣味の費用、事業の運転資金なども当然ながら対象外です。
多重債務で行き詰まっている場合は、貸付ではなく債務整理の相談が適切な入り口になります。窓口でも、法テラスや弁護士会の無料相談へ案内されることが多いです。
必要書類がそろわなかった
意外に多いのが、書類不備で手続きが止まってしまうパターンです。
住民票や収入証明、資金使途を示す請求書など、求められた書類が1つでも欠けると審査は進みません。その間に支払期限が来てしまい、結局間に合わなかったという結果になります。
最初の相談で必要書類のリストをもらい、いつまでにそろえられるかを担当者と共有しておきましょう。取り寄せに時間がかかる書類があれば、先に手配しておくのが賢明です。
【注意】公的融資を装う違法業者(ヤミ金)と個人間融資は絶対に利用しない
公的な貸付制度を調べている人を狙って近づいてくる違法業者が存在します。
公的制度の名前を出してくる相手ほど警戒してください。国の制度に申し込むために、業者を仲介する必要は一切ありません。
「国の制度に落ちた人へ」と近づいてくる手口
SNSや検索広告には、公的支援を装った勧誘があふれています。
審査に落ちた人でも大丈夫、社協に断られた方へ、国の制度より早く融資しますといった文言で近づき、実際には法外な金利で貸し付けるのが手口です。正規の貸金業者は、公的制度に落ちたことを条件にした特別な融資を用意していません。
見分ける方法は明確です。貸金業を営むには財務局または都道府県への登録が必要であり、登録番号は金融庁の登録貸金業者情報検索サービスで確認できます。登録番号がない、または検索しても出てこない業者は違法業者です。関わってはいけません。
年金や生活保護費を担保にする融資は法律違反
年金証書や通帳、キャッシュカードを預かる形の融資は、明確な違法行為です。
年金担保貸付制度が終了した今、年金を担保にお金を貸せる業者は法律上どこにも存在しません。それにもかかわらず年金を担保にすると持ちかけてくる相手は、すべて違法業者だと判断して差し支えありません。
生活保護費を担保にする融資も同様です。生活保護費は差し押さえが禁じられており、これを担保に取る行為自体が法律に反します。通帳やカード、年金証書を他人に渡すことは絶対に避けてください。いったん渡してしまうと、生活の原資そのものを失うことになります。
個人間融資の掲示板やSNSは危険が大きい
お金を貸してくれる個人を探す個人間融資も、極めて危険です。
掲示板やSNSで貸し手を名乗る相手の多くは、実態としては無登録の違法業者です。身分証や勤務先、家族の連絡先を渡した結果、返済の有無にかかわらず脅迫まがいの取り立てを受けた事例が数多く報告されています。
個人情報が名簿として転売され、別の詐欺被害につながることも珍しくありません。どれほど切迫していても、この手段だけは選ばないでください。
困ったときの公的な相談先
すでに違法業者と関わってしまった場合や、返済に行き詰まっている場合の相談先を挙げておきます。
多重債務の相談窓口としては、日本貸金業協会の貸金業相談・紛争解決センターがあります。債務整理を含めた法的な手続きを検討したい場合は、法テラス(日本司法支援センター)で無料の法律相談が受けられる制度が用意されています。
違法業者に関する情報や注意喚起は金融庁が公表しており、消費者トラブル全般については消費者ホットライン188番でも相談できます。相談はすべて無料です。一人で抱え込まず、早い段階で専門機関を頼ってください。
国からお金を借りることに関するよくある質問
無職でも国からお金を借りられますか?
無職であること自体が、直ちに対象外になるわけではありません。
生活福祉資金貸付制度は低所得世帯を対象としているため、むしろ収入が少ない状況を想定した制度です。ただし返済の見込みが立たないと判断された場合は、貸付ではなく生活保護など別の支援を案内されます。就職活動の状況や収入回復の見通しを、具体的に説明できるように準備しておきましょう。
信用情報に事故情報がある状態でも借りられますか?
生活福祉資金貸付制度をはじめとする公的な貸付では、信用情報機関の照会は行われないのが一般的です。
そのため過去に延滞や債務整理の記録があっても、それだけを理由に断られることは基本的にありません。審査で見られるのは世帯の収入状況と、返済の見込みが立つかどうかです。ただし多重債務が続いている場合は、貸付より債務整理の相談を先に案内されることがあります。
国の制度は本当に無利子ですか?
すべてが無利子というわけではありません。
緊急小口資金と教育支援資金、臨時特例つなぎ資金は無利子です。総合支援資金と福祉費は、連帯保証人を立てれば無利子、立てない場合は年1.5%となります。求職者支援資金融資は年2.0%、教育一般貸付は固定金利 年4.05%(令和8年7月時点)です。制度によって条件が異なるため、申込前に必ず確認してください。
生活保護を受けていても申し込めますか?
生活保護を受給している世帯は、生活福祉資金貸付制度の対象外となるのが原則です。
生活保護はすでに最低限度の生活を保障する制度であり、そこへ借金を重ねると生活の再建がかえって難しくなるためです。必要な費用がある場合は、担当のケースワーカーへ相談してください。一時扶助など、保護費の枠内で対応できる制度がある可能性があります。
借りたお金の使いみちは報告が必要ですか?
公的な貸付制度では、資金使途が明確に定められています。
申請の段階で見積書や請求書の提出を求められることが多く、申請した目的以外に使うことは認められません。目的外の使用が判明した場合、貸付金の一括返還を求められる可能性があります。何にいくら必要なのかを正直に伝え、その範囲で借りるようにしてください。
審査に落ちた場合、再申請はできますか?
再申請自体は可能です。
ただし同じ状況、同じ書類で申し込んでも結果は変わりません。落ちた理由を窓口で確認し、その部分を改善してから再度相談するのが現実的な進め方です。収入の見通しが変わった、必要書類がそろったなど、状況の変化を説明できる状態で臨みましょう。
まとめ
国からお金を借りる方法を、9つの制度で見てきました。
あらためて要点を整理すると、国が個人へ直接融資する窓口はなく、実際の申込先は市区町村の社会福祉協議会や自治体、日本政策金融公庫になります。
中心になるのは生活福祉資金貸付制度で、緊急小口資金なら10万円以内を無利子・連帯保証人なしで借りられます。失業や減収で生活の立て直しが必要なら総合支援資金、職業訓練中なら求職者支援資金融資、ひとり親家庭なら母子父子寡婦福祉資金貸付金、子どもの進学費用なら教育一般貸付と、立場によって使うべき制度は変わります。
一方で、国の制度は申請から入金まで早くても1週間、通常は数週間かかります。年金担保貸付制度のように、すでに終了している制度もあります。今日や明日の支払いに間に合わせたい場合は、制度の性質上どうしても対応できません。
まずは支払いを減らせないかを確認し、公的制度の対象になるかを窓口で相談してください。そのうえで期限に間に合わないと判断したときだけ、アイフル・プロミス・SMBCモビットといった正規の貸金業者を検討するという順番が、最も損の少ない進め方です。
カードローン
会社金利(実質年率)
電話での在籍確認
融資スピード
無利息期間
アイフル
3.0~18.0%
原則なし
最短9分※₂
初めての方なら
契約日の翌日から
最大30日間
プロミス
2.5~18.0%
原則電話による
在籍確認なし最短3分※₁
初回借入の翌日から
30日間※₄
SMBCモビット
3.0~18.0%
原則
電話連絡なし最短15分※₃
なし
※₂申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※₃お申込の曜日、時間帯によっては翌日以降となる場合があります。
※₄メールアドレス登録とWeb明細利用の登録が必要です
参考リンク・出典
- 厚生労働省「生活福祉資金貸付制度」(別タブで開きます)
- 厚生労働省「生活福祉資金貸付条件等一覧」(別タブで開きます)
- 静岡県社会福祉協議会「臨時特例つなぎ資金のご案内」(別タブで開きます)
- 厚生労働省「求職者支援資金融資のご案内」(PDF・別タブで開きます)
- 全国労働金庫協会「ろうきんの生活応援融資制度」(別タブで開きます)
- 大阪市「母子父子寡婦福祉資金の貸付」(実施自治体の例・別タブで開きます)
- 日本政策金融公庫「教育一般貸付(国の教育ローン)」(別タブで開きます)
- 厚生労働省「年金担保貸付制度(申込受付終了)」(別タブで開きます)
- 独立行政法人福祉医療機構「年金担保貸付については、令和4年3月末で申込受付を終了しました」(別タブで開きます)
- 金融庁「違法年金担保融資対策法が成立しました」(別タブで開きます)
- 金融庁「登録貸金業者情報検索サービス」(別タブで開きます)
- 日本貸金業協会「貸金業相談・紛争解決センターについて」(別タブで開きます)
- 法テラス「民事法律扶助業務」(別タブで開きます)