
市役所そのものがお金を貸してくれる制度はありません。貸付の申込窓口は、市役所とは別組織である社会福祉協議会です。
ただし、市役所へ相談する意味がないわけではありません。窓口でできることは大きく4つあり、生活の相談、返済不要の給付、税金や保険料の減免、そして支払いの猶予です。
たとえば家賃が払えないなら住居確保給付金、国民健康保険料が重いなら減免の申請というように、借りずに解決できる手段が先に用意されています。
ただし相談から支援の決定までには日数がかかり、その場で現金を受け取れるわけではありません。今日中にお金が必要な状況には対応できない点は理解しておいてください。
そのため、期限が迫っている場合の現実的な選択肢が最短即日で借入可能なアイフル・プロミス・SMBCモビットの大手3社です。
まずは市役所で減らせる支払いがないかを確認し、それでも足りない分だけを以下から検討してみてください。
カードローン
会社金利(実質年率)
電話での在籍確認
融資スピード
無利息期間
アイフル
3.0~18.0%
原則なし
最短9分※₂
初めての方なら
契約日の翌日から
最大30日間
プロミス
2.5~18.0%
原則電話による
在籍確認なし最短3分※₁
初回借入の翌日から
30日間※₄
SMBCモビット
3.0~18.0%
原則
電話連絡なし最短15分※₃
なし
※₂申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※₃お申込の曜日、時間帯によっては翌日以降となる場合があります。
※₄メールアドレス登録とWeb明細利用の登録が必要です
結論|市役所は「貸す窓口」ではなく「減らす・もらう・つなぐ窓口」
市役所に行けばお金を貸してもらえる、という認識は正確ではありません。
市役所の役割は、支払いを減らすこと、返済不要の給付を出すこと、そして貸付制度の窓口へつなぐことです。お金を直接貸し出す機能は持っていません。
この違いを理解しておくと、窓口で何を相談すればよいのかがはっきりします。
貸付の申込先は市役所ではなく社会福祉協議会
公的な貸付制度の代表格である生活福祉資金貸付制度は、市役所の所管ではありません。
実施主体は都道府県社会福祉協議会で、実際の相談・申込窓口は市区町村の社会福祉協議会です。社会福祉協議会は社会福祉法にもとづく民間の福祉団体であり、行政機関である市役所とは別の組織になります。
ただし物理的には近い場所にあることが多く、市役所の庁舎内や隣接する福祉会館に窓口を置いている自治体も少なくありません。
そのため市役所へ相談に行った結果、社会福祉協議会を案内されるという流れはごく一般的です。二度手間に感じるかもしれませんが、制度の設計上そうなっています。
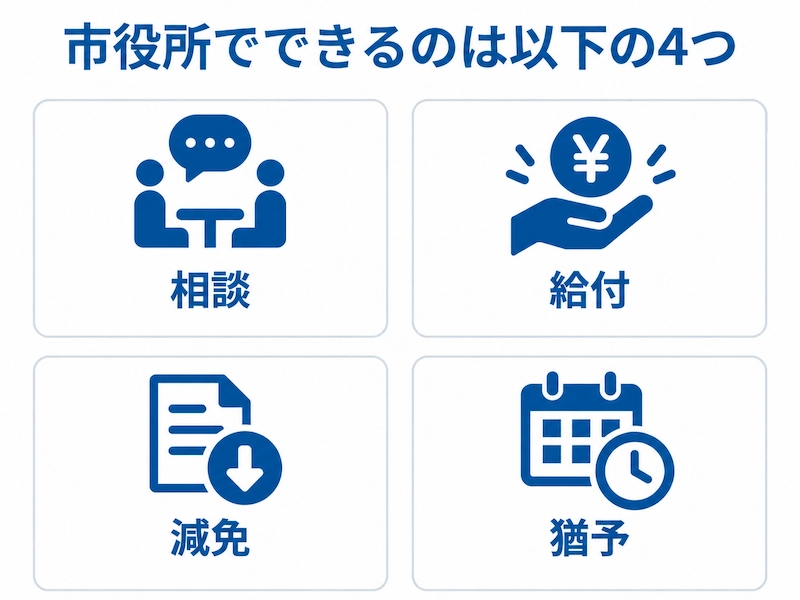
市役所でできるのは相談・給付・減免・猶予の4つ
では市役所では何ができるのか。整理すると4つに分類できます。
1つ目は相談です。生活困窮者自立支援制度にもとづく自立相談支援事業の窓口が置かれており、何から手をつければよいかを一緒に整理してくれます。
2つ目は給付で、住居確保給付金のように返済不要のお金が支給される制度があります。
3つ目は減免です。国民健康保険料や住民税、保育料などを、収入の減少を理由に減額または免除できる場合があります。4つ目は猶予で、支払いそのものを先送りしたり、分割にしたりする手続きです。
いずれも借金を増やさずに家計の負担を軽くする手段であり、貸付より優先して検討すべき選択肢です。
無職でも相談は受けられるが、その場で現金は出ない
収入がない状態でも、市役所の相談窓口は利用できます。
むしろ生活困窮者自立支援制度は、収入が途絶えた人を想定した仕組みです。失業中であること自体が相談を断られる理由になることはありません。
ただし期待とずれやすいのが、お金を受け取れるタイミングです。相談したその日に現金を手渡してもらえる制度は存在しません。
給付にしても減免にしても、申請書類を提出し、審査や決定を経てはじめて効力が生じます。早くても数日、通常は数週間かかると考えてください。
市役所の窓口でできること4分類の早見表
自分が使うべき窓口を見つけるために、市役所でできることを一覧にしておきます。
貸付の欄が「案内のみ」になっている点が、この記事で一番押さえてほしい部分です。
| 分類 | 市役所でできること | 代表的な制度・手続き |
|---|---|---|
| 相談 | 生活の立て直し方を一緒に整理する | 自立相談支援事業 家計改善支援事業 |
| 給付 (もらう) |
返済不要のお金を受け取る | 住居確保給付金 就学援助 |
| 減免 (減らす) |
支払う金額そのものを下げる | 国民健康保険料の減免 保育料・給食費の減免 |
| 猶予 (待ってもらう) |
支払時期を先送りする・分割にする | 住民税などの徴収猶予 水道料金の支払猶予 |
| 貸付 (借りる) |
案内のみ 申込は社会福祉協議会 |
緊急小口資金 臨時特例つなぎ資金 |
こうして並べると、市役所は借金を増やす方向ではなく、家計の負担そのものを軽くする方向で支援する場所だとわかります。
相談に行く際は、借りたいという要望からではなく、何にいくら足りないのかという事実から伝えると話が早く進みます。
市役所に行く前に準備する5つの持ち物と伝え方
窓口へ行っても、手ぶらでは話が具体化しません。
相談は一度で終わらせるのが鉄則です。書類が足りずに出直しになると、その日数分だけ支援の開始が遅れます。
本人確認書類・通帳・給与明細・滞納している請求書
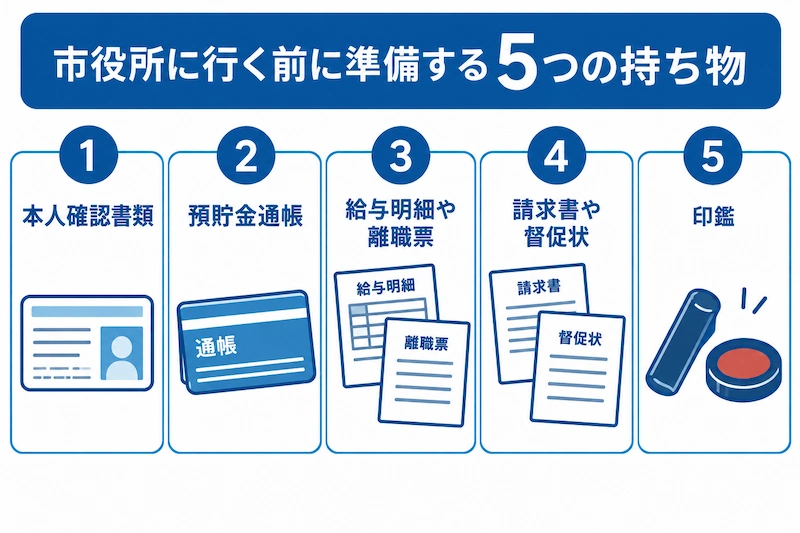 まず用意しておきたいのが次の5点です。
1つ目は運転免許証やマイナンバーカードなどの本人確認書類。2つ目は入出金の状況がわかる預貯金通帳。3つ目は直近の収入がわかる給与明細や離職票。4つ目は滞納している請求書や督促状。5つ目は印鑑です。
特に重要なのが4つ目の請求書です。何がいくら滞っているのかを示せると、担当者はどの制度が使えるかを即座に判断できます。逆にこれがないと、状況の聞き取りだけで1回目の相談が終わってしまいます。
「貸してください」ではなく「生活費が足りない」と伝える
伝え方ひとつで、案内される内容が変わります。
お金を貸してくださいと切り出すと、市役所には貸付の窓口がないため、社会福祉協議会を案内されて話が終わってしまう可能性があります。
そうではなく、収入が減って生活費が足りない、家賃が払えないという困りごとの形で伝えてください。
そうすれば担当者は、給付や減免を含めた選択肢の全体から検討してくれます。目的は借りることではなく、生活を立て直すことだという前提で相談に臨みましょう。
予約制の自治体もあるため電話で確認する
いきなり訪問すると、待たされたうえに出直しになることがあります。
自立相談支援の窓口は面談に時間をかける性質上、予約制を採用している自治体が少なくありません。また担当課が庁舎の別棟にある場合や、相談日が限られている場合もあります。
事前に電話をかけ、相談したい内容を簡単に伝えたうえで、いつ行けばよいか、何を持参すればよいかを確認しておくのが確実です。この一本の電話が、結果的に数日分の時間を節約します。
相談当日の流れと所要時間の目安
当日どう進むのかを、あらかじめ把握しておきましょう。
▼
▼
▼
全体で見ると、初回の相談だけでも1時間前後は見ておくべきです。午後の遅い時間に行くと面談が翌日回しになることもあるため、午前中の訪問をおすすめします。
生活困窮者自立支援制度|市役所の相談窓口から使える支援
市役所の相談窓口の中核にあるのが、生活困窮者自立支援制度です。
2015年に施行された生活困窮者自立支援法にもとづく恒久的なセーフティネットで、生活保護に至る前の段階で困っている人を支えることを目的としています。
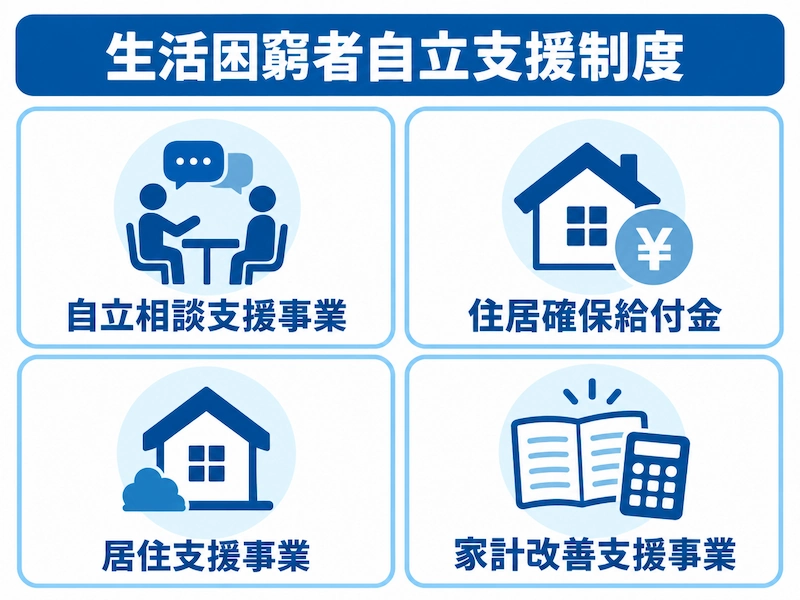
市区町村が設置する自立相談支援機関が窓口となり、必須事業と任意事業に分かれた複数の支援が用意されています。
自立相談支援事業|まず最初に案内される窓口
この制度の入口にあたるのが自立相談支援事業です。
支援員が相談を受け、どのような支援が必要かを相談者と一緒に考え、具体的な支援プランを作成してくれます。全国の自治体に設置が義務づけられた必須事業なので、どこに住んでいても利用できます。
何から手をつければよいかわからない状態でも問題ありません。むしろ整理がついていない段階で相談に行くほうが、制度の趣旨に合っています。相談は無料で、必要に応じて他の窓口への連絡や同行もしてもらえます。
住居確保給付金|家賃相当額を一定期間支給してもらえる
市役所の窓口で使える支援のなかで、金銭的な効果が最も大きいのが住居確保給付金です。
離職などにより住居を失った方、または失うおそれの高い方に対して、就職に向けた活動をするなどを条件に、一定期間、家賃相当額が支給されます。これは貸付ではなく給付なので、返済の必要がありません。
支給期間は原則3か月間で、一定の条件を満たせば3か月を限度に2回まで延長でき、最長で9か月間となります。対象は離職や廃業後2年以内の方、または本人の責任によらない事情で収入が減少し、離職や廃業と同程度の状況にある方です。収入や資産についての要件もあります。
家賃の滞納が始まっている、または始まりそうな段階なら、真っ先に確認すべき制度です。申請の受付や支給決定は、お住まいの市区町村が設置する自立相談支援機関が担当します。
居住支援事業|住まいがない場合の宿泊場所と衣食の提供
すでに住まいを失っている場合に使えるのが居住支援事業です。
住居をもたない方に対して、一定期間、宿泊場所や衣食を提供する事業で、生活を立て直すまでの土台を確保する役割を担っています。
なお、この事業は従来「一時生活支援事業」という名称でしたが、令和6年の法改正により居住支援事業へと改称されました。古い解説では旧名称のまま書かれていることが多いので、窓口で問い合わせる際はどちらの言い方でも通じます。
ただしこれは任意事業であり、すべての自治体が実施しているわけではありません。お住まいの市区町村で実施されているかどうかは、自立相談支援の窓口で確認してください。
家計改善支援事業|返済計画の立て直しを一緒に行う
借入や滞納が絡んで家計が回らなくなっている場合に有効なのが家計改善支援事業です。
家計状況の見える化と根本的な課題の把握を行い、相談者が自ら家計を管理できるようになることを目指して支援します。収支の洗い出しから、どの支払いを優先すべきかの整理まで踏み込んで一緒に考えてくれます。
これも任意事業ですが、実施している自治体は多くあります。すでに複数の借入がある場合は、この窓口を通じて債務整理の相談先へつないでもらえることもあります。借入をこれ以上増やさずに立て直したい方に向いた支援です。
市役所で「支払いを減らす・待ってもらう」手続き
給付とあわせて確認しておきたいのが、支出そのものを減らす手続きです。
借りて払うより、そもそも払う額を下げるほうが家計への効果は確実です。いずれも申請しなければ適用されないため、自分から動く必要があります。
国民健康保険料の減免と分割納付
会社を辞めて国民健康保険に切り替えた方が驚くのが、保険料の高さです。
国民健康保険料は前年の所得をもとに計算されるため、収入が途絶えた直後ほど負担が重くなるという構造的な問題があります。しかし、災害や失業、事業の廃止などによって収入が著しく減少した場合、保険料の減免や徴収猶予を受けられる制度が設けられています。
特に、倒産や解雇など会社都合で離職した方には、保険料の算定を軽減する仕組みが用意されている自治体が多くあります。減免の基準や申請期限は自治体ごとに異なるため、必ず市役所の国民健康保険担当課で確認してください。滞納が膨らむ前に相談するほど、選べる手が多く残ります。
住民税・固定資産税などの徴収猶予
税金についても、支払いを待ってもらう制度があります。
財産の損失や事業の休廃止、本人や家族の病気などにより納付が困難になった場合、申請によって徴収猶予や換価の猶予が認められることがあります。猶予が認められると、原則として猶予期間中に分割で納付していく形になります。
猶予される期間は原則1年以内で、やむを得ない理由があるときは申請により延長できますが、通算で2年が限度とされています。猶予中は延滞金が軽減または免除される場合もあります。
ここで最も避けるべきなのは、放置です。連絡せずに滞納を続けると、給与や預貯金の差し押さえに進む可能性があります。払えないと分かった時点で、市役所の納税担当課へ相談してください。
保育料・給食費・就学援助
子どもがいる世帯なら、教育や保育にかかる費用の負担軽減も確認しておきましょう。
保育料は世帯の所得に応じて決まるため、収入が減った場合は階層区分の見直しによって金額が下がる可能性があります。
また、学校教育法にもとづく就学援助制度は、市町村が実施主体となって、経済的な理由で就学が困難な世帯を援助する仕組みです。生活保護を受けている要保護者に加え、市町村教育委員会が要保護者に準ずる程度に困窮していると認める準要保護者も対象になります。
援助の対象となる費目は幅広く、学用品費、新入学児童生徒学用品費等、通学用品費、通学費、修学旅行費、校外活動費、医療費、学校給食費、クラブ活動費、生徒会費、PTA会費、卒業アルバム代、オンライン学習通信費などが含まれます。認定基準は各市町村が定めているため、申請先は市町村の教育委員会または学校になります。
水道料金・公共料金の支払猶予
ライフラインの支払いについても、待ってもらえる余地があります。
水道は多くの自治体で市の事業として運営されているため、支払いが困難な事情を申し出れば、支払期限の延長や分割納付に応じてもらえる場合があります。電気やガスについても、各事業者に事情を伝えることで支払い期日を延ばせることがあります。
重要なのは、止まる前に連絡することです。いったん供給が停止されると、再開に手数料や一括での精算が必要になり、かえって負担が増えてしまいます。
公共料金の支払いが厳しいときの具体的な対処法は、光熱費(ガス・水道・電気代)が払えない時の対処法3選!いつ止まる?で詳しく解説しています。
市役所から案内される貸付制度と申込までの流れ
給付や減免で足りない場合に、次の選択肢として案内されるのが公的な貸付制度です。
ただし申込先は市役所ではなく社会福祉協議会になるため、窓口を移動する必要があります。ここでは市役所から案内されやすい3つを押さえておきましょう。
緊急小口資金|10万円以内を無利子で借りられる
公的な貸付のなかで、最も申し込みのハードルが低いのが緊急小口資金です。
生活福祉資金貸付制度に含まれる資金のひとつで、緊急かつ一時的に生計の維持が困難になった低所得世帯を対象としています。貸付上限は10万円以内、利子は無利子、連帯保証人も不要です。給与の盗難や災害、医療費の急な支出といった場面が想定されています。
注意点は入金までの時間です。申込窓口は市区町村の社会福祉協議会ですが、貸付の決定は都道府県の社会福祉協議会が行うため、緊急という名称でも即日入金はできません。面談と書類審査を経て、1週間前後かかるのが一般的です。
臨時特例つなぎ資金|給付の開始を待つ間をつなぐ
すでに他の公的支援を申請していて、その入金を待っている状態なら、臨時特例つなぎ資金という選択肢があります。
住居のない離職者が対象で、失業給付や住居確保給付金といった支援が実際に始まるまでの生活費を、10万円以内・無利子・連帯保証人なしで借りられる制度です。名前のとおり、給付までの空白期間をつなぐことを目的としています。
利用するには、公的な給付制度または貸付制度の申請がすでに受理されていることが条件です。何も申請していない状態では使えないため、まず本命の支援を申請し、そのうえで社会福祉協議会へ相談するという順番になります。
自治体独自の貸付制度
国の制度とは別に、自治体が独自に設けている貸付制度もあります。
勤労者向けの生活資金融資や、ひとり親世帯を対象とした貸付、離職者向けの支援資金など、内容は自治体によってさまざまです。労働金庫と提携して実施されているケースも多く見られます。
これらは全国一律ではないため、お住まいの市区町村や都道府県のホームページ、または市役所の福祉担当課で確認する必要があります。国の制度の対象から外れた場合でも、自治体独自の制度なら使える可能性があるので、諦める前に一度尋ねてみる価値があります。
公的な貸付制度それぞれの上限額や金利、入金までの日数を横並びで比較したい方は、国からお金を借りる方法9選|無利子で借りられる制度と着金までの日数を比較をあわせて確認してください。
無職で市役所に相談する場合のケース別の対応
収入がない状態での相談は、事情によって案内される支援が変わります。
働ける状態かどうかが、支援の方向性を分ける最大の分岐点です。自分がどのケースに当てはまるかを整理してから窓口へ向かいましょう。
失業中で求職活動をしている場合
働く意思と能力があり、仕事を探している状態であれば、選択肢は比較的多く残されています。
まず確認すべきは雇用保険の基本手当(失業給付)です。受給できていない場合は、ハローワークでの手続きが最優先になります。あわせて、家賃の負担が重いなら住居確保給付金が有力な候補になります。就職活動を行うことが支給の条件になっているため、求職中という状況がむしろ要件に合致します。
職業訓練を受けながら生活費を確保したい場合は、求職者支援制度による職業訓練受講給付金という道もあります。市役所の相談窓口では、これらの制度を組み合わせた支援プランを一緒に組み立ててもらえます。
病気やケガで働けない場合
健康上の理由で就労が難しい場合は、まず医療と生活保障の制度を確認します。
会社員として健康保険に加入していた期間があるなら、傷病手当金を受け取れる可能性があります。障害が残る状態であれば障害年金の対象になることもあります。医療費が高額になっている場合は、高額療養費制度で自己負担の上限を超えた分が戻ってきます。
これらを使ってもなお生活が成り立たない場合、市役所からは貸付ではなく生活保護の相談を案内されることがあります。これは冷たい対応ではなく、返せる見込みのない借金を負わせないための判断です。生活保護は権利であり、相談すること自体に負い目を感じる必要はありません。
高齢で年金だけでは生活できない場合
年金収入だけで生活が回らないという相談も、窓口では珍しくありません。
65歳以上の方がいる高齢者世帯は、生活福祉資金貸付制度の対象に含まれています。医療費や介護費といった急な出費であれば、福祉費として借りられる可能性があります。持ち家がある場合は、自宅を担保に生活資金を借りる不動産担保型生活資金という制度もあります。
なお、かつて存在した年金担保貸付制度は2022年3月末で新規の申込受付を終了しています。現在、年金を担保にお金を貸せる業者は法律上どこにも存在しません。年金証書や通帳を預かると持ちかけてくる相手は違法業者だと判断してください。
市役所で断られた・条件に当てはまらなかったときの選択肢
相談しても使える制度がなかった場合や、支払期限までに間に合わない場合の手段を整理しておきます。
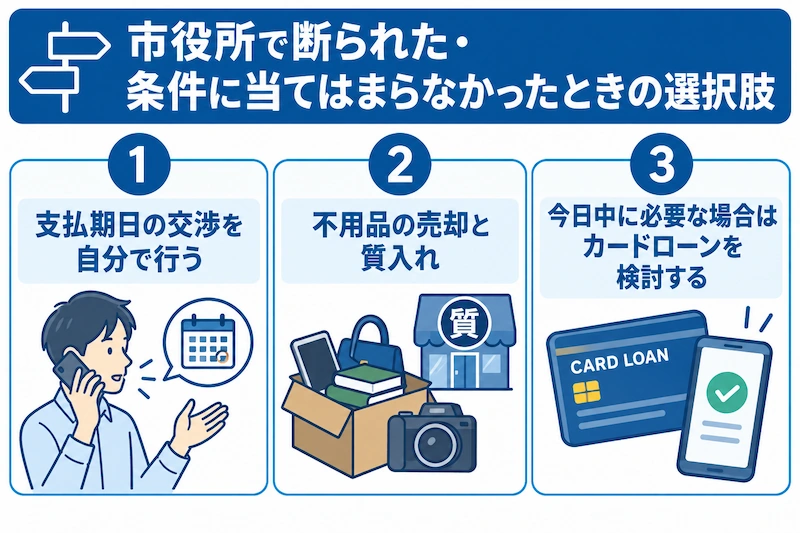
ここでも順番が大切です。交渉できるものは交渉し、それでも足りない分だけを調達するという流れを守ってください。
支払期日の交渉を自分で行う
公的な手続きに頼らなくても、直接交渉で解決できる支払いは意外と多くあります。
家賃であれば管理会社や大家へ、クレジットカードであればカード会社の窓口へ、携帯料金であれば通信会社へ連絡します。支払う意思があること、いつまでにいくら払えるのかを具体的に伝えるのがコツです。
多くの事業者は、無断で滞納されるより、事前に相談を受けて分割や期日延長に応じるほうが回収の確実性が高いと考えます。連絡を無視して放置することが、最も状況を悪化させる行動です。
不用品の売却と質入れ
手元に換金できるものがあれば、借りずに現金化する道もあります。
フリマアプリは高く売れやすい反面、売れるまでと入金までに時間がかかります。急いでいる場合はリサイクルショップや買取業者のほうが確実です。ブランド品や貴金属、時計などがあれば、質屋を利用すれば品物を手放さずに現金を用意できます。
質屋は品物を担保にするため審査や信用情報の照会がなく、返済できなかった場合も品物を手放すだけで済み、借金として残りません。ただし期限内に受け出さなければ品物の所有権は失われます。手放したくないものを預ける場合は、受け出しの見通しを立ててから利用してください。
今日中に必要な場合はカードローンを検討する
支払期限が目前で、公的制度では物理的に間に合わない場合の選択肢が消費者金融のカードローンです。
公的制度と比べれば金利は高くなりますが、Web申し込みなので来店不要で手続きが完結し、審査結果もその日のうちに出る可能性があります。市役所の窓口が閉まっている土日や夜間でも申し込める点も、切迫した状況では現実的な利点になります。
| 会社名 | 実質年率 | 融資時間 |
|---|---|---|
| アイフル | 3.0%〜18.0% | 最短9分※ |
| プロミス | 2.5%〜18.0% | 最短3分※ |
| SMBCモビット | 3.0%〜18.0% | 最短15分※ |
※アイフル:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※プロミス:お申込み時間や審査によりご希望に添えない場合がございます。
※SMBCモビット:お申込の曜日、時間帯によっては翌日以降となる場合があります。
無利息期間と各社の特徴は次のとおりです。
- アイフル:無利息期間は契約日の翌日から30日間。原則として職場への電話連絡なしで手続きを進められます。
- プロミス:無利息期間は初回借入の翌日から30日間※。下限金利が年2.5%と、大手3社のなかで最も低く設定されています。
- SMBCモビット:無利息期間はありません。SMBCグループで、原則電話による在籍確認なし。申込対象は20歳以上74歳以下です。
※メールアドレス登録とWeb明細利用の登録が必要です
ただし、安定した収入がない場合は審査に通りません。貸金業者は返済能力を確認したうえで貸し付ける義務があるため、無職の状態で申し込んでも通過は見込めない点は正直にお伝えしておきます。返済額の見通しを立てたい場合は、各社の公式サイトに用意されている返済シミュレーションで正確な金額を確認してください。
カードローン
会社金利(実質年率)
電話での在籍確認
融資スピード
無利息期間
アイフル
3.0~18.0%
原則なし
最短9分※₂
初めての方なら
契約日の翌日から
最大30日間
プロミス
2.5~18.0%
原則電話による
在籍確認なし最短3分※₁
初回借入の翌日から
30日間※₄
SMBCモビット
3.0~18.0%
原則
電話連絡なし最短15分※₃
なし
※₂申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※₃お申込の曜日、時間帯によっては翌日以降となる場合があります。
※₄メールアドレス登録とWeb明細利用の登録が必要です
【注意】生活保護費や公的給付を担保にする融資は違法
公的支援を調べている人を狙う違法業者が存在します。
役所に行かなくても貸します、生活保護でも融資可能といった文言は、違法業者を見分ける典型的なサインです。
「役所に行かなくても貸します」というSNSの勧誘
SNSや検索広告には、公的支援の代わりを装った勧誘があふれています。
市役所で断られた方へ、審査なしで即日融資といった文言で近づき、実際には法外な金利で貸し付けるのが手口です。正規の貸金業者は、公的制度に落ちたことを条件にした特別な融資を用意していません。
見分け方は明確です。貸金業を営むには財務局または都道府県への登録が必要で、登録番号は金融庁の登録貸金業者情報検索サービスで確認できます。登録番号がない、または検索しても出てこない業者は違法業者です。
生活保護費や年金を担保にする融資は法律違反
公的給付を担保に取る行為そのものが、法律に反しています。
生活保護費は差し押さえが禁じられており、これを担保として融資することはできません。年金についても、年金担保貸付制度が終了した現在、年金を担保に貸し付けられる業者は存在しません。
貸金業者が公的給付の振り込まれる預金通帳やキャッシュカード、年金証書の引き渡しを求めたり保管したりする行為は法律で禁じられており、違反すれば罰則の対象になります。通帳やカード、年金証書を他人に渡すことは絶対に避けてください。渡してしまうと、生活の原資そのものを失います。
困ったときの公的な相談先
すでに違法業者と関わってしまった場合や、返済に行き詰まっている場合の相談先を挙げておきます。
多重債務については、日本貸金業協会の貸金業相談・紛争解決センターが相談を受け付けています。債務整理を含めた法的な手続きを検討したい場合は、法テラス(日本司法支援センター)で、収入や資産が一定の基準以下の方を対象とした無料の法律相談と、弁護士費用などの立替えの制度が利用できます。
違法業者に関する注意喚起は金融庁が公表しており、消費者トラブル全般については消費者ホットライン188番でも相談できます。いずれも相談は無料です。一人で抱え込まず、早い段階で専門機関を頼ってください。
市役所でお金を借りることに関するよくある質問
市役所は即日でお金を貸してくれますか?
市役所に貸付の窓口はないため、その日に現金を受け取ることはできません。
公的な貸付制度の申込先は社会福祉協議会であり、そこでも面談と書類審査を経る必要があります。緊急小口資金であっても、決定は都道府県の社会福祉協議会が行うため即日入金には対応していません。今日中に現金が必要な状況では、制度の設計上どうしても間に合いません。
区役所や町村役場でも同じ手続きができますか?
基本的にはできます。
政令指定都市や東京23区では区役所、町村では役場が同じ役割を担っています。生活困窮者自立支援制度の自立相談支援事業は全国の自治体に設置が義務づけられた必須事業なので、どこにお住まいでも相談窓口は用意されています。ただし窓口の名称や担当課の呼び方は自治体によって異なるため、まずは代表電話で確認するのが確実です。
相談したことが家族や職場に知られますか?
相談内容が本人の同意なく外部へ伝えられることはありません。
公務員には守秘義務があり、相談者の情報は保護されます。職場に連絡が入ることも、家族へ通知されることもありません。ただし世帯単位で判断する制度が多いため、同居家族の収入や資産の申告が必要になる場面はあります。何をどこまで伝える必要があるかは、面談のなかで確認してください。
相談は無料ですか?予約は必要ですか?
相談自体は無料です。
費用を請求されることはありません。ただし予約制を採用している自治体が多く、面談に時間をかける性質上、飛び込みで訪問すると長く待たされたり日を改めることになったりします。事前に電話で相談したい旨を伝え、訪問日と持参書類を確認しておくとスムーズです。
住んでいる市以外の市役所でも相談できますか?
制度の申請は、原則として住民票のある自治体で行います。
住居確保給付金にしても各種の減免にしても、実施主体はお住まいの市区町村だからです。ただし住まいを失っている場合は事情が異なります。その場合はいま滞在している地域の窓口へ相談すれば、状況に応じた対応や適切な窓口への引き継ぎをしてもらえます。まずは近くの窓口へ足を運んでください。
まとめ
市役所でお金を借りられるのかという疑問について整理してきました。
あらためて要点をまとめると、市役所そのものに貸付の窓口はなく、公的な貸付の申込先は社会福祉協議会です。市役所でできるのは、相談・給付・減免・猶予の4つになります。
特に効果が大きいのは、返済不要の住居確保給付金と、国民健康保険料や税金の減免・猶予です。借りて払うより、そもそも払う額を下げるほうが家計の立て直しは確実に進みます。子どもがいる世帯なら、就学援助や保育料の見直しも忘れずに確認してください。
窓口へ行く際は、本人確認書類・通帳・給与明細・滞納している請求書・印鑑の5点を持参し、お金を貸してほしいという要望ではなく、何にいくら足りないのかという事実から伝えてください。それだけで案内される選択肢の幅が変わります。
一方で、相談から支援の決定までには数週間かかります。今日や明日の支払いには間に合わないため、期限が迫っている場合は正規の貸金業者を検討するという判断も必要です。ただし安定した収入がなければ審査には通りません。
カードローン
会社金利(実質年率)
電話での在籍確認
融資スピード
無利息期間
アイフル
3.0~18.0%
原則なし
最短9分※₂
初めての方なら
契約日の翌日から
最大30日間
プロミス
2.5~18.0%
原則電話による
在籍確認なし最短3分※₁
初回借入の翌日から
30日間※₄
SMBCモビット
3.0~18.0%
原則
電話連絡なし最短15分※₃
なし
※₂申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※₃お申込の曜日、時間帯によっては翌日以降となる場合があります。
※₄メールアドレス登録とWeb明細利用の登録が必要です
参考リンク・出典
- 厚生労働省「生活困窮者自立支援制度」(別タブで開きます)
- 厚生労働省「生活困窮者自立支援制度の沿革」(別タブで開きます)
- 厚生労働省「各種相談窓口・融資・給付制度等のご案内」(別タブで開きます)
- 厚生労働省「生活福祉資金貸付制度」(別タブで開きます)
- 厚生労働省「生活福祉資金貸付条件等一覧」(別タブで開きます)
- 静岡県社会福祉協議会「臨時特例つなぎ資金のご案内」(別タブで開きます)
- 文部科学省「就学援助制度について(就学援助ポータルサイト)」(別タブで開きます)
- 厚生労働省「年金担保貸付制度(申込受付終了)」(別タブで開きます)
- 金融庁「違法年金担保融資対策法が成立しました」(別タブで開きます)
- 金融庁「登録貸金業者情報検索サービス」(別タブで開きます)
- 日本貸金業協会「貸金業相談・紛争解決センターについて」(別タブで開きます)
- 法テラス「民事法律扶助業務」(別タブで開きます)